

2026-10-27 16:59
金融
央行的“最后贷款人”学会了挑食
央行的“最后贷款人”学会了挑食
BNSF落地:71万亿资管帝国的“保险丝”,只在高等级抵押品前熔断。
■
北京——中国人民银行在2026年10月26日投下了一枚制度性的楔子。公开市场业务公告〔2026〕第12号只有短短几行,却宣告了一个被市场议论了数月之久的工具正式落地:债市非银大额赎回互换便利(BNSF)。它不向市场注入一分钱基础货币,却试图在债市最脆弱的那个接缝处——理财与公募的赎回闸门——焊上一根央行票据做的保险丝。
工具的命名本身就是一份诊断书:债市、非银、大额赎回。过去,央行的流动性“消防栓”只通向银行间的一级交易商,非银资管机构站在链条的末端,等水压过来时,火往往已经烧到了净值上。BNSF把消防栓直接接到了理财子和公募管理人的门口,但递过去的不是现金,而是一张央票。管理人拿着央票去银行间市场做回购融资,融来的钱只能做一件事:买入自己旗下正在被赎回的产品所持有的、符合条件的高等级债券或份额,然后将这些资产抵押给央行。钱不进管理人的利润表,不进股东口袋,只在“赎回—抛售”的断点处做一次定向的流动性置换。
这是一条被精心设计的法律迂回。《人民银行法》禁止央行直接向非银机构发放贷款,BNSF用“以券换券”绕开了这条红线:央行给出的是央票,收回的是抵押品,资产负债表不扩张,基础货币不增加。中信证券首席经济学家明明将其概括为2024年SFISF的“债市版本”——同一套互换逻辑,标尺从权益资产换成了债券,直指“赎回—抛售—净值回撤—再赎回”的负反馈链条。从10月19日潘功胜在金融街论坛年会预告到10月26日公告落地,间隔仅一周,节奏之快本身就是一个信号。
截至2025年末,银行理财存续规模33.29万亿元,公募基金净值约37.71万亿元,两者合计逾71万亿元,底层资产高度集中于债券。这是一个在净值化估值下每一笔赎回都会立刻转化为抛压的市场结构。2022年末的理财赎回潮中,10年期国债收益率在负反馈中上行超过30bp;2025年三季度债基集中降久期,同样的剧本再次上演,10年期国债活跃券收益率从1.65%附近上行至1.78%—1.79%,幅度约15bp。BNSF不是为这两次危机补上的追认,而是为下一次准备的“晴天修屋顶”。
但“修屋顶”的材料有严格的白名单。参与主体被限定为具有系统重要性的银行理财子公司与公募基金管理人,或者它们的母行与证券母公司——资金实力更厚、风险吸收能力更强的那个层级,而非被挤兑的产品本身。抵押品方面,公告仅以“高等级抵押品”一笔带过,但市场普遍预期大概率锁定在AAA及AA+级别的利率债和高评级同业存单上,弱资质信用债不在安全区之内。费率、额度与折算率尚未公布,但机制本身的信号已经足够清晰:央行愿意在极端情景下为非银体系提供流动性,但只为“好资产”和“审慎的机构”开门。
10月26日当天债市的反应克制而准确:30年期国债期货主力合约收涨0.29%报118,10年期国债“26附息国债16”收益率报1.6255%。市场读懂了这则公告的潜台词——BNSF不是宽松,是一份以高等级抵押品为门票的应急期权。曾刚的判断切中了要害:工具的意义“不仅在于可能提供的流动性支持规模,更在于其制度存在本身能够发挥稳定预期的作用”。当赎回螺旋的自我实现预期被一根制度性的保险丝提前短路,恐慌的贴现率就会下降。
真正的考验不在公告日。BNSF的设计中埋着一个需要未来回答的结构性问题:它依赖银行间回购市场在压力时刻仍然对非银交易对手保持开放。如果交易对手信用在危机中急剧收缩,即便管理人手中持有央票,融资链条也可能在第二个环节卡住。届时,央行是否需要以额外的公开市场操作来为回购市场本身提供后盾,将决定这根保险丝是只熔断一次,还是需要配套的第二层断路器。
■
撰文 / OR
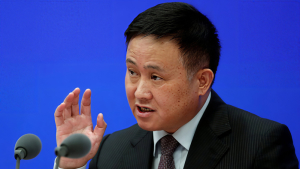
题图来源:Reuters / Petar Kujundzic
相关内容
相关内容
读者评论
金融
2026-10-27 16:59
央行的“最后贷款人”学会了挑食
央行的“最后贷款人”学会了挑食
BNSF落地:71万亿资管帝国的“保险丝”,只在高等级抵押品前熔断。
■
北京——中国人民银行在2026年10月26日投下了一枚制度性的楔子。公开市场业务公告〔2026〕第12号只有短短几行,却宣告了一个被市场议论了数月之久的工具正式落地:债市非银大额赎回互换便利(BNSF)。它不向市场注入一分钱基础货币,却试图在债市最脆弱的那个接缝处——理财与公募的赎回闸门——焊上一根央行票据做的保险丝。
工具的命名本身就是一份诊断书:债市、非银、大额赎回。过去,央行的流动性“消防栓”只通向银行间的一级交易商,非银资管机构站在链条的末端,等水压过来时,火往往已经烧到了净值上。BNSF把消防栓直接接到了理财子和公募管理人的门口,但递过去的不是现金,而是一张央票。管理人拿着央票去银行间市场做回购融资,融来的钱只能做一件事:买入自己旗下正在被赎回的产品所持有的、符合条件的高等级债券或份额,然后将这些资产抵押给央行。钱不进管理人的利润表,不进股东口袋,只在“赎回—抛售”的断点处做一次定向的流动性置换。
这是一条被精心设计的法律迂回。《人民银行法》禁止央行直接向非银机构发放贷款,BNSF用“以券换券”绕开了这条红线:央行给出的是央票,收回的是抵押品,资产负债表不扩张,基础货币不增加。中信证券首席经济学家明明将其概括为2024年SFISF的“债市版本”——同一套互换逻辑,标尺从权益资产换成了债券,直指“赎回—抛售—净值回撤—再赎回”的负反馈链条。从10月19日潘功胜在金融街论坛年会预告到10月26日公告落地,间隔仅一周,节奏之快本身就是一个信号。
截至2025年末,银行理财存续规模33.29万亿元,公募基金净值约37.71万亿元,两者合计逾71万亿元,底层资产高度集中于债券。这是一个在净值化估值下每一笔赎回都会立刻转化为抛压的市场结构。2022年末的理财赎回潮中,10年期国债收益率在负反馈中上行超过30bp;2025年三季度债基集中降久期,同样的剧本再次上演,10年期国债活跃券收益率从1.65%附近上行至1.78%—1.79%,幅度约15bp。BNSF不是为这两次危机补上的追认,而是为下一次准备的“晴天修屋顶”。
但“修屋顶”的材料有严格的白名单。参与主体被限定为具有系统重要性的银行理财子公司与公募基金管理人,或者它们的母行与证券母公司——资金实力更厚、风险吸收能力更强的那个层级,而非被挤兑的产品本身。抵押品方面,公告仅以“高等级抵押品”一笔带过,但市场普遍预期大概率锁定在AAA及AA+级别的利率债和高评级同业存单上,弱资质信用债不在安全区之内。费率、额度与折算率尚未公布,但机制本身的信号已经足够清晰:央行愿意在极端情景下为非银体系提供流动性,但只为“好资产”和“审慎的机构”开门。
10月26日当天债市的反应克制而准确:30年期国债期货主力合约收涨0.29%报118,10年期国债“26附息国债16”收益率报1.6255%。市场读懂了这则公告的潜台词——BNSF不是宽松,是一份以高等级抵押品为门票的应急期权。曾刚的判断切中了要害:工具的意义“不仅在于可能提供的流动性支持规模,更在于其制度存在本身能够发挥稳定预期的作用”。当赎回螺旋的自我实现预期被一根制度性的保险丝提前短路,恐慌的贴现率就会下降。
真正的考验不在公告日。BNSF的设计中埋着一个需要未来回答的结构性问题:它依赖银行间回购市场在压力时刻仍然对非银交易对手保持开放。如果交易对手信用在危机中急剧收缩,即便管理人手中持有央票,融资链条也可能在第二个环节卡住。届时,央行是否需要以额外的公开市场操作来为回购市场本身提供后盾,将决定这根保险丝是只熔断一次,还是需要配套的第二层断路器。
■
撰文 / OR
题图来源:Reuters / Petar Kujundzic
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。