
2026-07-22 15:46
金融
中国央行「抄底」黄金:一场静默的货币博弈
中国央行「抄底」黄金:一场静默的货币博弈
当全球投资者还在犹豫时,北京已经在行动——增持节奏从暂停到提速的背后,是人民币国际化与美元霸权之间的深层角力。
■
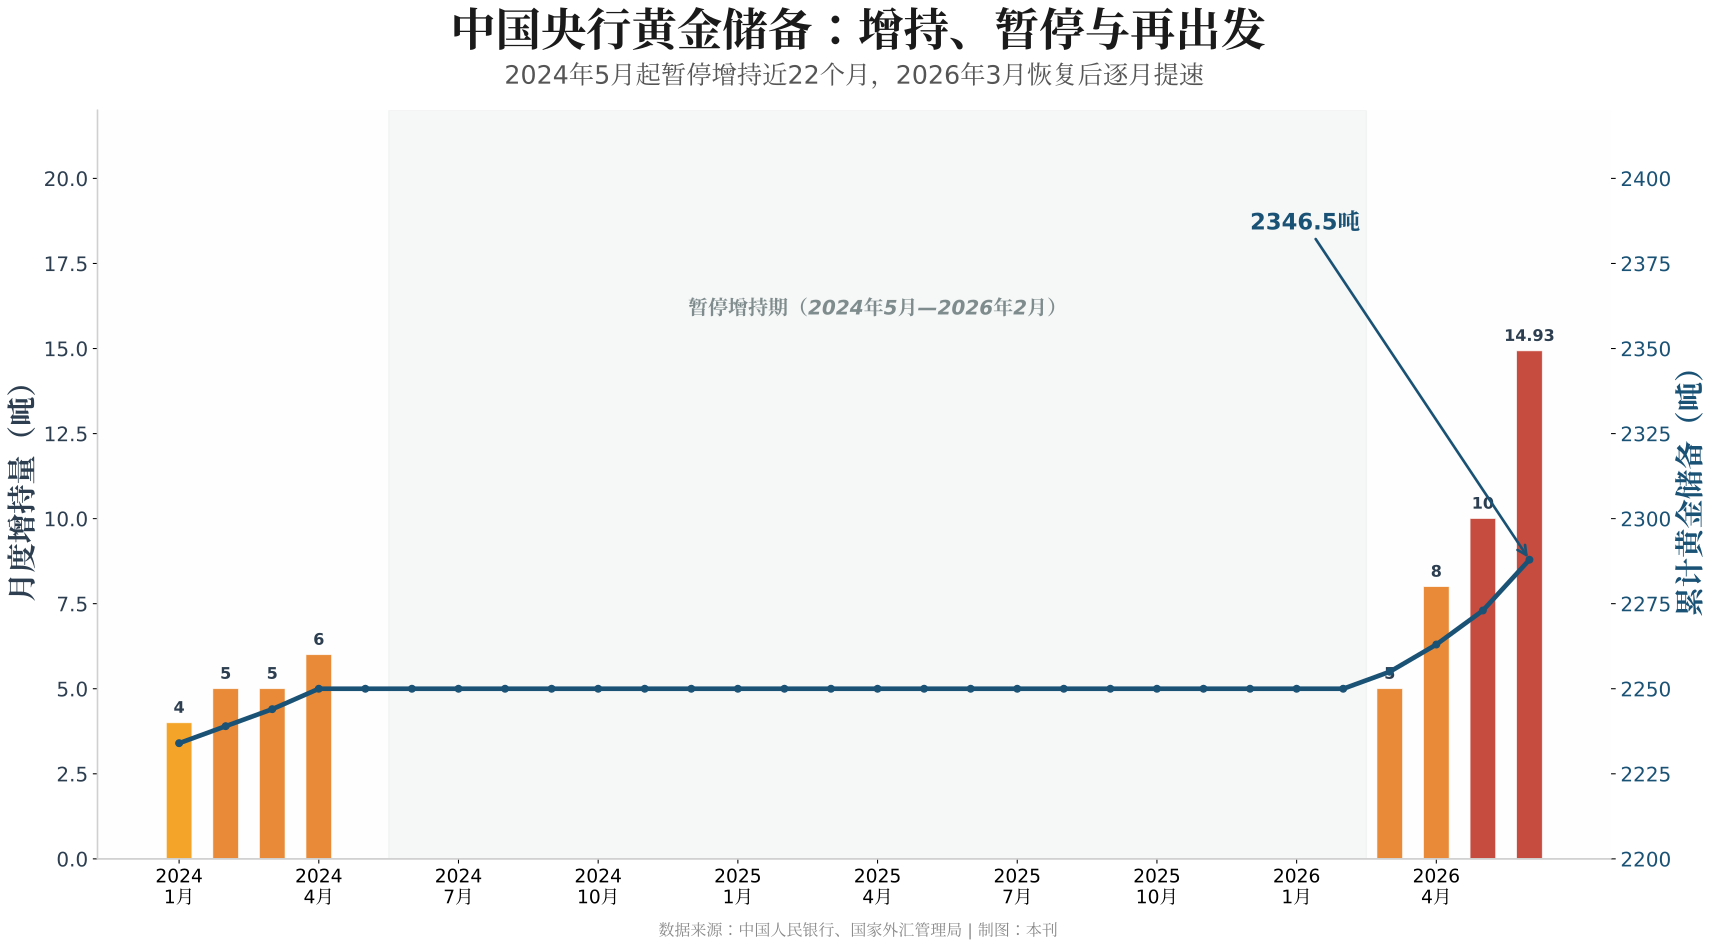
【OR北京】——2026年7月,中国人民银行发布了一份看似平淡的月度资产负债表:6月,央行增持黄金14.93吨。这个数字本身并不惊人——不到全球日均黄金产量的三分之一——但放在更长的时间轴上审视,它揭示了一个正在加速的战略转向。
这是自2026年3月恢复增持以来的第4个月。从2026年3月的5吨,到4月的8吨、5月的10吨,再到6月接近15吨——这种逐月提速的「越跌越买」式操作,与华尔街交易员们追逐趋势的本能形成了鲜明对照。
若将视野拉长,中国央行的黄金操作呈现出清晰的「增持—暂停—再增持」三段式节奏。2022年11月至2024年4月,央行曾连续18个月增持;随后进入长达近两年的观望期;直至2026年3月,购金按钮被重新按下。截至2026年6月末,中国黄金储备已达2346.5吨,创下历史新高。
「这不是投机,这是资产配置的结构性调整。」一位常驻香港的黄金交易员这样评价。在他看来,中国央行的购金逻辑与散户投资者完全不同——后者关心的是下周金价能否突破3100美元,而前者思考的是十年后人民币在国际储备货币体系中的位置。
全球央行购金的「中国变量」
世界黄金协会的数据显示,2024年全球央行净购金量达1045吨,连续三年超过1000吨大关。进入2025年,部分央行因金价高企而选择观望,购金节奏有所放缓。但2026年上半年,随着地缘政治风险重新升温——中东局势的持续紧张、美欧贸易关系的反复、以及部分国家对美国国债作为储备资产安全性的担忧——各国央行再度活跃。
中国在这一轮浪潮中的角色尤为微妙。由于2024年5月至2026年2月期间的长时间暂停,中国在全球央行购金中的占比一度下滑;而2026年3月以来的连续提速,意味着北京正重新成为实物黄金需求端的关键力量。
「央行购金从来不是孤立的经济行为,它是国际政治的风向标。」上海一位不愿具名的宏观策略师指出,「当北京在6月把单月增持量提高到近15吨时,它传递的信号可能比任何外交声明都更直接。」
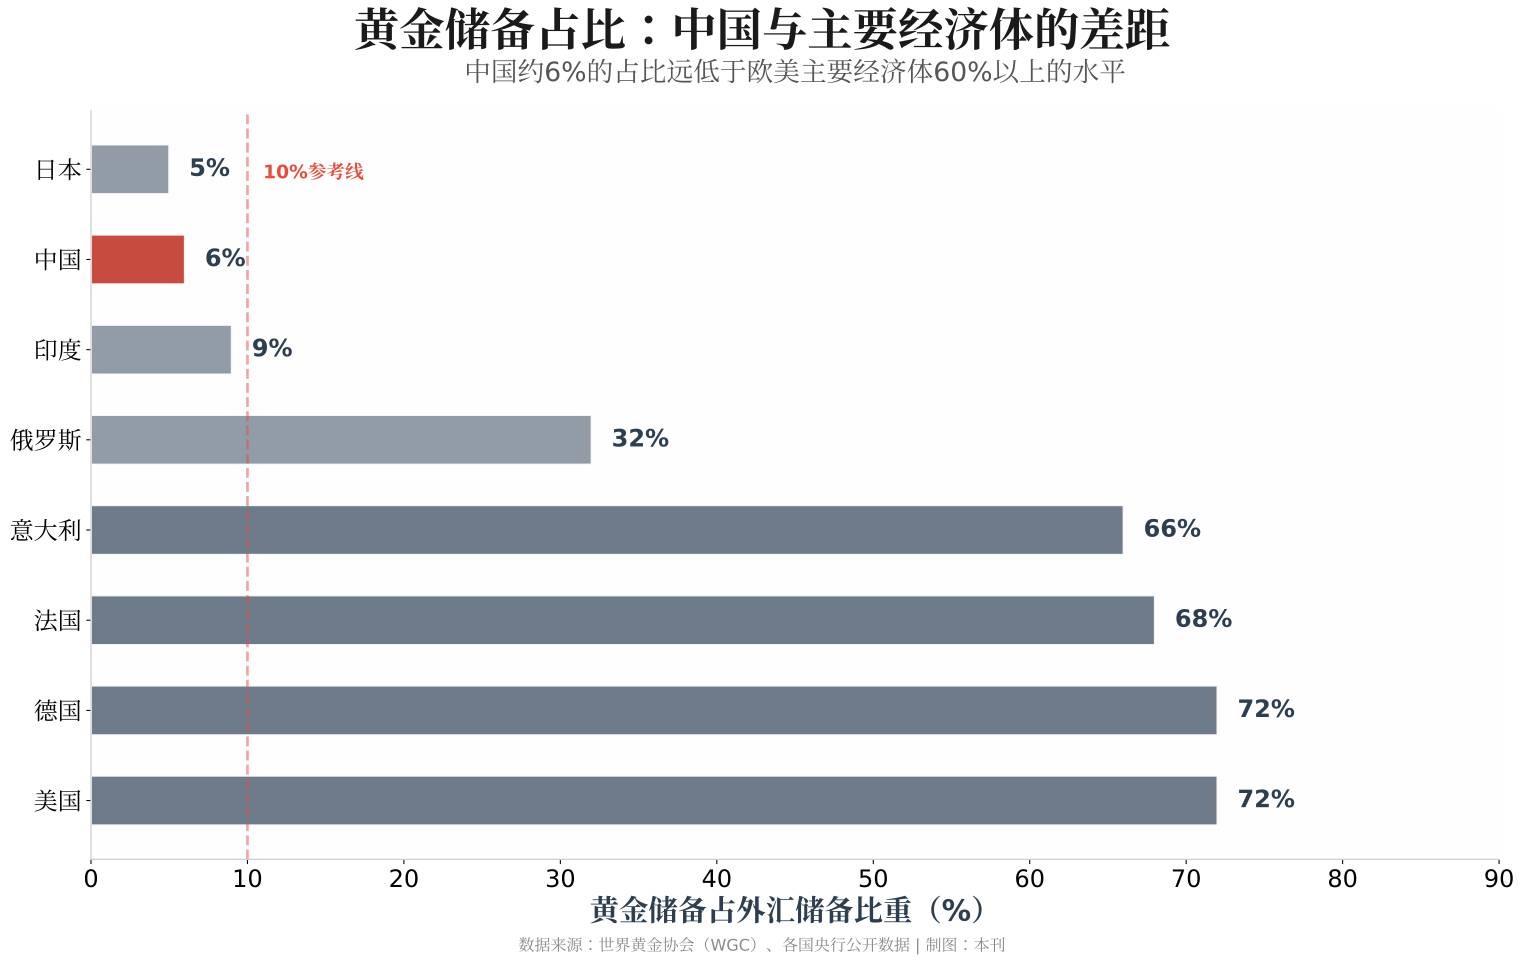
值得注意的是,中国黄金储备在其总外汇储备中的占比约为5%至7%之间(因历史成本与市价计算口径不同而有所差异),远低于美国、德国、法国等主要经济体60%以上的水平。即便按照当前的增持速度,中国要达到10%的目标占比,也还需要数年时间。这意味着,北京的「抄底」行动很可能是一场持久战。
金价的「央行叙事」
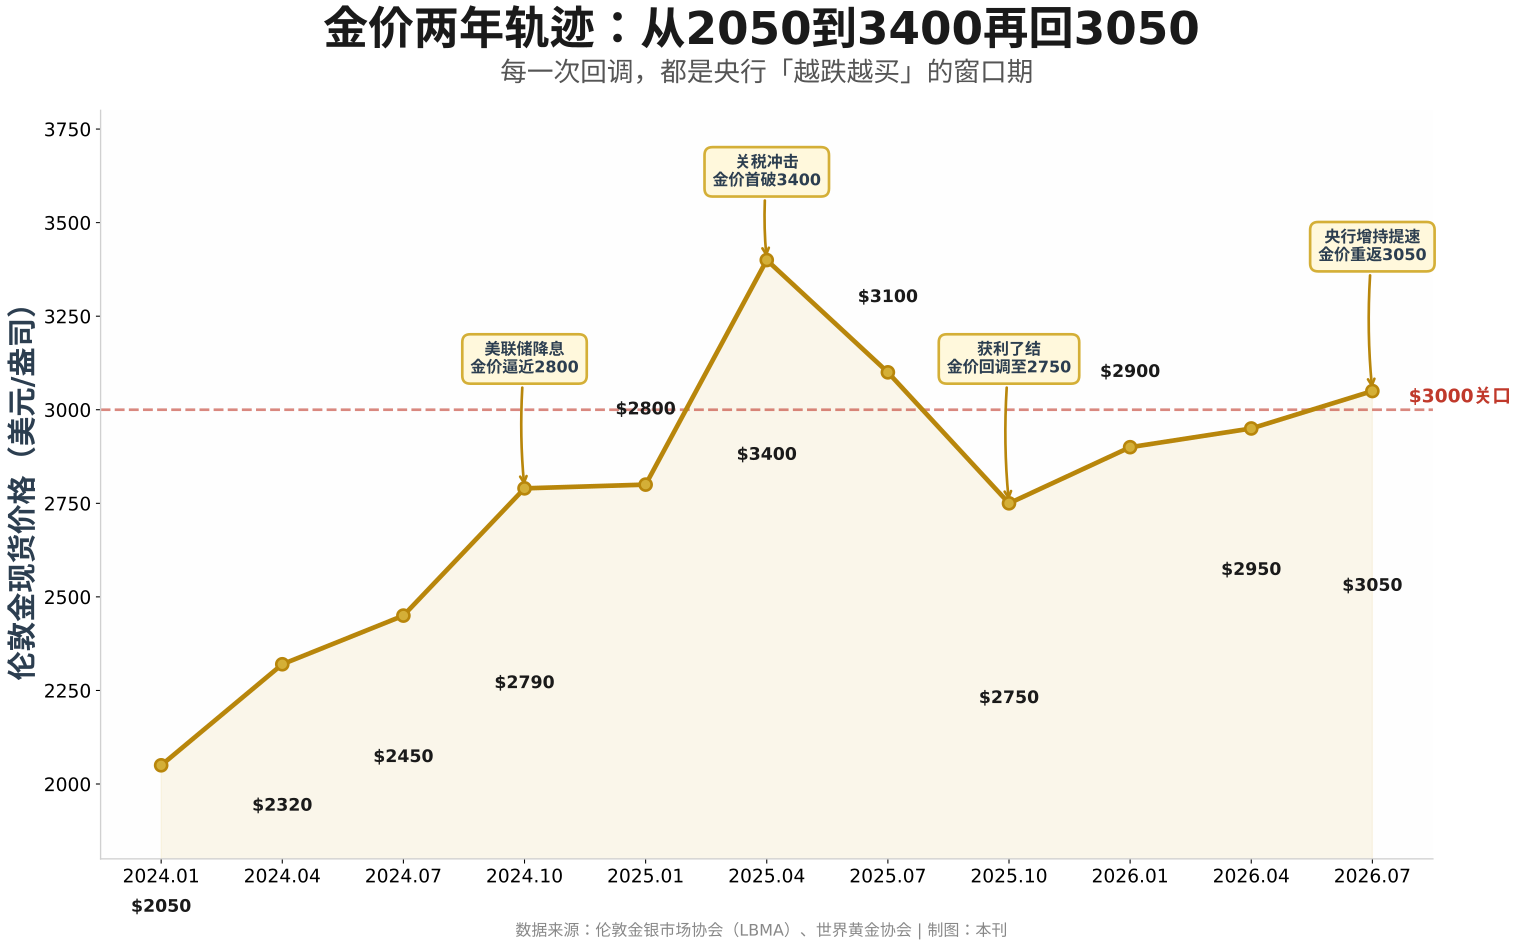
回顾过去两年半的金价走势,一条清晰的「央行叙事」线贯穿其中。2024年初,伦敦金现货价格还在2050美元/盎司附近徘徊;美联储降息周期启动后,金价于2024年10月攀升至接近2800美元;2025年4月,受特朗普政府新一轮关税政策冲击,金价更是一举突破3400美元大关,刷新历史纪录。
随后的高位震荡与获利了结,将金价拉回至2900美元附近的盘整区间——这恰好是中国央行重新加速购金的起点。市场分析师普遍认为,央行购金正在为金价构筑一道坚实的「地板」。与2024年那波由投机资金推动的快速上涨不同,当前的金价支撑更多来自实物需求的底层逻辑。
「我们正处于一个金价反弹的酝酿期。」一位在伦敦工作的贵金属分析师表示,「美联储的利率路径虽然仍有不确定性,但全球央行的结构性买盘正在改变黄金市场的供需平衡。这不是一个季度或一年的故事,而是一个十年的故事。」
人民币背后的黄金锚
对于中国而言,增持黄金的战略意义远不止于投资回报。在中美博弈进入深水区的背景下,黄金作为「无国籍货币」的属性,为人民币国际化提供了某种隐性的信用背书。当沙特、巴西、俄罗斯等国越来越多地接受人民币进行贸易结算时,一个拥有充足黄金储备的中国,显然比一个高度依赖美元资产的中国更具说服力。
当然,风险依然存在。如果美联储因通胀反弹而重新加息,美元走强可能短期内压制金价;如果全球地缘政治紧张局势意外缓和,避险需求也可能减弱。但对中国央行而言,这些短期波动似乎并未动摇其长期战略——毕竟,在货币史的漫长尺度上,一个三年的增持周期,不过是刚刚翻开序章。
■
撰文 / OR
题图来源:Bloomberg /Akos Stiller
读者评论
金融
2026-07-22 15:46
中国央行「抄底」黄金:一场静默的货币博弈
中国央行「抄底」黄金:一场静默的货币博弈
当全球投资者还在犹豫时,北京已经在行动——增持节奏从暂停到提速的背后,是人民币国际化与美元霸权之间的深层角力。
■
【OR北京】——2026年7月,中国人民银行发布了一份看似平淡的月度资产负债表:6月,央行增持黄金14.93吨。这个数字本身并不惊人——不到全球日均黄金产量的三分之一——但放在更长的时间轴上审视,它揭示了一个正在加速的战略转向。
这是自2026年3月恢复增持以来的第4个月。从2026年3月的5吨,到4月的8吨、5月的10吨,再到6月接近15吨——这种逐月提速的「越跌越买」式操作,与华尔街交易员们追逐趋势的本能形成了鲜明对照。
若将视野拉长,中国央行的黄金操作呈现出清晰的「增持—暂停—再增持」三段式节奏。2022年11月至2024年4月,央行曾连续18个月增持;随后进入长达近两年的观望期;直至2026年3月,购金按钮被重新按下。截至2026年6月末,中国黄金储备已达2346.5吨,创下历史新高。
「这不是投机,这是资产配置的结构性调整。」一位常驻香港的黄金交易员这样评价。在他看来,中国央行的购金逻辑与散户投资者完全不同——后者关心的是下周金价能否突破3100美元,而前者思考的是十年后人民币在国际储备货币体系中的位置。
全球央行购金的「中国变量」
世界黄金协会的数据显示,2024年全球央行净购金量达1045吨,连续三年超过1000吨大关。进入2025年,部分央行因金价高企而选择观望,购金节奏有所放缓。但2026年上半年,随着地缘政治风险重新升温——中东局势的持续紧张、美欧贸易关系的反复、以及部分国家对美国国债作为储备资产安全性的担忧——各国央行再度活跃。
中国在这一轮浪潮中的角色尤为微妙。由于2024年5月至2026年2月期间的长时间暂停,中国在全球央行购金中的占比一度下滑;而2026年3月以来的连续提速,意味着北京正重新成为实物黄金需求端的关键力量。
「央行购金从来不是孤立的经济行为,它是国际政治的风向标。」上海一位不愿具名的宏观策略师指出,「当北京在6月把单月增持量提高到近15吨时,它传递的信号可能比任何外交声明都更直接。」
值得注意的是,中国黄金储备在其总外汇储备中的占比约为5%至7%之间(因历史成本与市价计算口径不同而有所差异),远低于美国、德国、法国等主要经济体60%以上的水平。即便按照当前的增持速度,中国要达到10%的目标占比,也还需要数年时间。这意味着,北京的「抄底」行动很可能是一场持久战。
金价的「央行叙事」
回顾过去两年半的金价走势,一条清晰的「央行叙事」线贯穿其中。2024年初,伦敦金现货价格还在2050美元/盎司附近徘徊;美联储降息周期启动后,金价于2024年10月攀升至接近2800美元;2025年4月,受特朗普政府新一轮关税政策冲击,金价更是一举突破3400美元大关,刷新历史纪录。
随后的高位震荡与获利了结,将金价拉回至2900美元附近的盘整区间——这恰好是中国央行重新加速购金的起点。市场分析师普遍认为,央行购金正在为金价构筑一道坚实的「地板」。与2024年那波由投机资金推动的快速上涨不同,当前的金价支撑更多来自实物需求的底层逻辑。
「我们正处于一个金价反弹的酝酿期。」一位在伦敦工作的贵金属分析师表示,「美联储的利率路径虽然仍有不确定性,但全球央行的结构性买盘正在改变黄金市场的供需平衡。这不是一个季度或一年的故事,而是一个十年的故事。」
人民币背后的黄金锚
对于中国而言,增持黄金的战略意义远不止于投资回报。在中美博弈进入深水区的背景下,黄金作为「无国籍货币」的属性,为人民币国际化提供了某种隐性的信用背书。当沙特、巴西、俄罗斯等国越来越多地接受人民币进行贸易结算时,一个拥有充足黄金储备的中国,显然比一个高度依赖美元资产的中国更具说服力。
当然,风险依然存在。如果美联储因通胀反弹而重新加息,美元走强可能短期内压制金价;如果全球地缘政治紧张局势意外缓和,避险需求也可能减弱。但对中国央行而言,这些短期波动似乎并未动摇其长期战略——毕竟,在货币史的漫长尺度上,一个三年的增持周期,不过是刚刚翻开序章。
■
撰文 / OR
题图来源:Bloomberg /Akos Stiller
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。