
2026-11-02 08:54
经济
经济|当PMI跌回荣枯线之下,不必急着叹息
经济|当PMI跌回荣枯线之下,不必急着叹息
10月景气回落是“季节的呼吸”,新动能才是“心跳的底噪”。
■
10月31日上午九点半,北京西城区月坛南街的国家统计局准时挂网10月采购经理指数:制造业PMI 49.3%,非制造业商务活动指数49.7%,综合PMI产出指数49.7%。三项指数齐齐回落,制造业较9月下降0.8个百分点。
乍看之下,这是一组令人皱眉的数字。但若把镜头拉远,会发现10月的回落更像一场“被日历安排好”的呼吸——受“十一”假期前部分需求提前释放影响,制造业生产指数和新订单指数分别回落1.9和1.1个百分点,至49.8%和49.4%。真正值得凝视的,不是总体数字的“冷”,而是结构深处那团没有熄灭的“火”。
高技术制造业PMI录得51.3%,装备制造业50.6%,继续站在荣枯线上方。计算机通信电子设备、铁路船舶航空航天设备等行业的生产指数和新订单指数均位于53.0%及以上;装备制造业新订单指数在“六张网”相关实物工作量带动下较上月回升1个百分点至51%以上,而高技术制造业新订单指数虽环比有所回落,仍位于扩张区间。在消费品行业和高耗能行业PMI分别回落至48.8%和47.3%的同时,新动能的需求端没有塌陷。
这才是10月数据最诚实的叙事:旧引擎在换挡时发出了声响,新引擎的转速却在悄悄抬升。
结构的分化同样体现在企业体量上。大型企业PMI守住50.2%,连续位于扩张区间;中型和小型企业分别回落至48.4%和47.5%。中小企业的承压是事实,但大型企业的“稳”说明,当宏观政策开始发力时,传导链条的起点并未断裂。截至10月末,8000亿元新型政策性金融工具全部完成投放,财政部另行安排5500亿元地方结存限额,其中2500亿元专项用于支持四季度有实际资金需求地区的在建项目。建筑业商务活动指数虽降至48.0%,但土木工程子项的降幅已在收窄,资金向实物工作量的传导刚刚开始。
这才是10月数据最诚实的叙事:旧引擎在换挡时发出了声响,新引擎的转速却在悄悄抬升。
结构的分化同样体现在企业体量上。大型企业PMI守住50.2%,连续位于扩张区间;中型和小型企业分别回落至48.4%和47.5%。中小企业的承压是事实,但大型企业的“稳”说明,当宏观政策开始发力时,传导链条的起点并未断裂。截至10月末,8000亿元新型政策性金融工具全部完成投放,财政部另行安排5500亿元地方结存限额,其中2500亿元专项用于支持四季度有实际资金需求地区的在建项目。建筑业商务活动指数虽降至48.0%,但土木工程子项的降幅已在收窄,资金向实物工作量的传导刚刚开始。
前三季度GDP同比增长4.6%,意味着四季度仅需4.3%即可触及全年4.5%目标的下限。瑞银证券首席中国经济学家宋宇的判断是,全年增速大概率维持在4.6%左右,“实现目标压力已经明显减轻”。换句话说,10月的PMI回落并未改变全年增长的基本盘。它更像一次季节性的“深蹲”,而蹲下去时,肌肉的发力点已经悄然从旧砖瓦移向了新钢架。
当然,不能把结构性亮点当作全面回暖的替身。10月新出口订单指数回落至48.7%,较上月下降1.3个百分点,外需的边际降温是真实的。房地产投资的拖累尚未完全出清,消费的修复斜率依然平缓。但这些“冷”的板块,恰恰是政策增量工具瞄准的方向。工信部在“十五五”开局之年明确,将加快打造集成电路、航空航天、生物医药、低空经济、新型储能、智能机器人六大新兴支柱产业。装备制造业和高技术制造业的生产指数已经连续27个月运行在50%以上——新动能的扩张不是一句口号,它在PMI的分项数据里留下了足够长的脚印。
10月的PMI没有制造惊喜,但它提供了另一种确定性:当旧周期的潮水退去时,新周期的礁石正在露出水面。 对于投资者和政策制定者而言,与其纠结于49.3%这个数字本身,不如看清它身后那条正在被重新绘制的结构线。
当然,不能把结构性亮点当作全面回暖的替身。10月新出口订单指数回落至48.7%,较上月下降1.3个百分点,外需的边际降温是真实的。房地产投资的拖累尚未完全出清,消费的修复斜率依然平缓。但这些“冷”的板块,恰恰是政策增量工具瞄准的方向。工信部在“十五五”开局之年明确,将加快打造集成电路、航空航天、生物医药、低空经济、新型储能、智能机器人六大新兴支柱产业。装备制造业和高技术制造业的生产指数已经连续27个月运行在50%以上——新动能的扩张不是一句口号,它在PMI的分项数据里留下了足够长的脚印。
10月的PMI没有制造惊喜,但它提供了另一种确定性:当旧周期的潮水退去时,新周期的礁石正在露出水面。 对于投资者和政策制定者而言,与其纠结于49.3%这个数字本身,不如看清它身后那条正在被重新绘制的结构线。
■
撰文 / OR
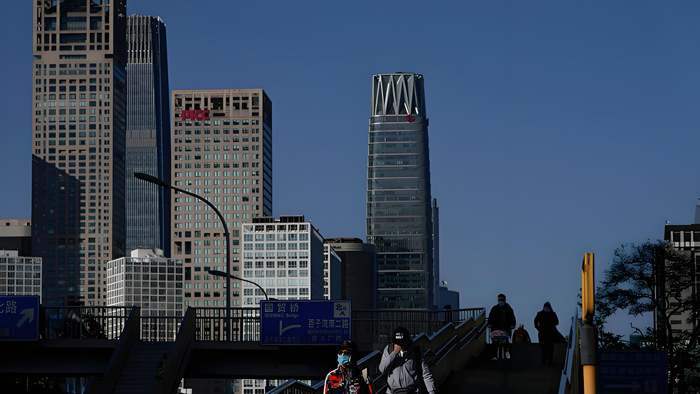
图来源:Getty Images/Qilai Shen
相关内容
相关内容
读者评论
经济
2026-11-02 08:54
经济|当PMI跌回荣枯线之下,不必急着叹息
经济|当PMI跌回荣枯线之下,不必急着叹息
10月景气回落是“季节的呼吸”,新动能才是“心跳的底噪”。
■
10月31日上午九点半,北京西城区月坛南街的国家统计局准时挂网10月采购经理指数:制造业PMI 49.3%,非制造业商务活动指数49.7%,综合PMI产出指数49.7%。三项指数齐齐回落,制造业较9月下降0.8个百分点。
乍看之下,这是一组令人皱眉的数字。但若把镜头拉远,会发现10月的回落更像一场“被日历安排好”的呼吸——受“十一”假期前部分需求提前释放影响,制造业生产指数和新订单指数分别回落1.9和1.1个百分点,至49.8%和49.4%。真正值得凝视的,不是总体数字的“冷”,而是结构深处那团没有熄灭的“火”。
高技术制造业PMI录得51.3%,装备制造业50.6%,继续站在荣枯线上方。计算机通信电子设备、铁路船舶航空航天设备等行业的生产指数和新订单指数均位于53.0%及以上;装备制造业新订单指数在“六张网”相关实物工作量带动下较上月回升1个百分点至51%以上,而高技术制造业新订单指数虽环比有所回落,仍位于扩张区间。在消费品行业和高耗能行业PMI分别回落至48.8%和47.3%的同时,新动能的需求端没有塌陷。
这才是10月数据最诚实的叙事:旧引擎在换挡时发出了声响,新引擎的转速却在悄悄抬升。
结构的分化同样体现在企业体量上。大型企业PMI守住50.2%,连续位于扩张区间;中型和小型企业分别回落至48.4%和47.5%。中小企业的承压是事实,但大型企业的“稳”说明,当宏观政策开始发力时,传导链条的起点并未断裂。截至10月末,8000亿元新型政策性金融工具全部完成投放,财政部另行安排5500亿元地方结存限额,其中2500亿元专项用于支持四季度有实际资金需求地区的在建项目。建筑业商务活动指数虽降至48.0%,但土木工程子项的降幅已在收窄,资金向实物工作量的传导刚刚开始。
这才是10月数据最诚实的叙事:旧引擎在换挡时发出了声响,新引擎的转速却在悄悄抬升。
结构的分化同样体现在企业体量上。大型企业PMI守住50.2%,连续位于扩张区间;中型和小型企业分别回落至48.4%和47.5%。中小企业的承压是事实,但大型企业的“稳”说明,当宏观政策开始发力时,传导链条的起点并未断裂。截至10月末,8000亿元新型政策性金融工具全部完成投放,财政部另行安排5500亿元地方结存限额,其中2500亿元专项用于支持四季度有实际资金需求地区的在建项目。建筑业商务活动指数虽降至48.0%,但土木工程子项的降幅已在收窄,资金向实物工作量的传导刚刚开始。
前三季度GDP同比增长4.6%,意味着四季度仅需4.3%即可触及全年4.5%目标的下限。瑞银证券首席中国经济学家宋宇的判断是,全年增速大概率维持在4.6%左右,“实现目标压力已经明显减轻”。换句话说,10月的PMI回落并未改变全年增长的基本盘。它更像一次季节性的“深蹲”,而蹲下去时,肌肉的发力点已经悄然从旧砖瓦移向了新钢架。
当然,不能把结构性亮点当作全面回暖的替身。10月新出口订单指数回落至48.7%,较上月下降1.3个百分点,外需的边际降温是真实的。房地产投资的拖累尚未完全出清,消费的修复斜率依然平缓。但这些“冷”的板块,恰恰是政策增量工具瞄准的方向。工信部在“十五五”开局之年明确,将加快打造集成电路、航空航天、生物医药、低空经济、新型储能、智能机器人六大新兴支柱产业。装备制造业和高技术制造业的生产指数已经连续27个月运行在50%以上——新动能的扩张不是一句口号,它在PMI的分项数据里留下了足够长的脚印。
10月的PMI没有制造惊喜,但它提供了另一种确定性:当旧周期的潮水退去时,新周期的礁石正在露出水面。 对于投资者和政策制定者而言,与其纠结于49.3%这个数字本身,不如看清它身后那条正在被重新绘制的结构线。
当然,不能把结构性亮点当作全面回暖的替身。10月新出口订单指数回落至48.7%,较上月下降1.3个百分点,外需的边际降温是真实的。房地产投资的拖累尚未完全出清,消费的修复斜率依然平缓。但这些“冷”的板块,恰恰是政策增量工具瞄准的方向。工信部在“十五五”开局之年明确,将加快打造集成电路、航空航天、生物医药、低空经济、新型储能、智能机器人六大新兴支柱产业。装备制造业和高技术制造业的生产指数已经连续27个月运行在50%以上——新动能的扩张不是一句口号,它在PMI的分项数据里留下了足够长的脚印。
10月的PMI没有制造惊喜,但它提供了另一种确定性:当旧周期的潮水退去时,新周期的礁石正在露出水面。 对于投资者和政策制定者而言,与其纠结于49.3%这个数字本身,不如看清它身后那条正在被重新绘制的结构线。
■
撰文 / OR
图来源:Getty Images/Qilai Shen
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。