
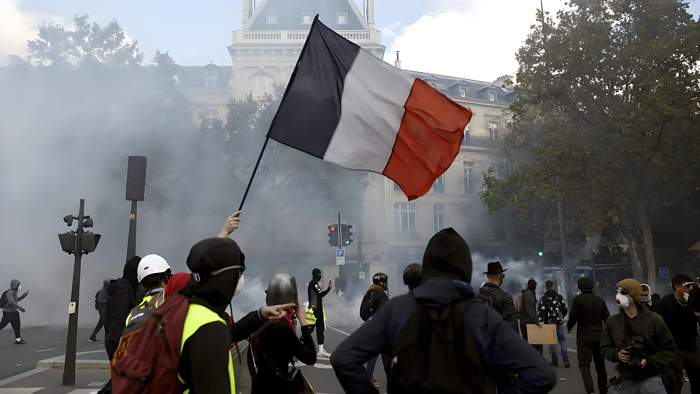
2026-10-31 20:20
经济
惠誉的“计划外”警告:当法国经济失速撞上政治瘫痪
惠誉的“计划外”警告:当法国经济失速撞上政治瘫痪
三季度GDP意外萎缩与评级展望遭下调发生在同一个夜晚,这并非巧合——一个财政整顿能力持续衰减的法国,正被市场以更快的速度重新定价。
■
10月30日,巴黎。傍晚时分,法国国家统计和经济研究所(INSEE)公布的初步数据显示,第三季度GDP环比萎缩0.1%。几小时之后,惠誉打破常规评估日程,将法国主权信用评级展望从“稳定”下调至“负面”,A+评级暂时得以维持。数据与评级行动之间的时间差短得令人不安,而惠誉给出的理由清单,恰好逐条对应着当天下午那份GDP报告所暴露的每一个脆弱面。
惠誉在声明中称,此次调整“反映出自2026年8月评估以来形势恶化,包括增长更弱、借贷成本更高、赤字更大”,“这些因素使债务动态从本就疲弱的基础进一步恶化”。真正值得细读的并非“负面”二字本身,而是惠誉同时修正的一个数字:为稳定债务所需的累计财政调整幅度,已从8月估算的GDP 3.0%升至约3.5%。仅仅两个月,法国修复财政轨迹所需的代价就多出了半个百分点的经济产出。对于一个增长引擎正在熄火的经济体,这半个百分点不是统计微调,而是一道不断加宽的鸿沟。
法国经济的失速轨迹早已铺就。第一季度环比萎缩0.2%,第二季度陷入停滞,第三季度再度收缩0.1%——连续三个季度未能录得正增长。增长的内部构造同样令人不安:家庭消费环比增长0.4%,但固定资本形成总额下降0.6%,出口下滑1.7%,外贸对增长的拖累达到负0.6个百分点。消费在勉力支撑,投资与外部需求却在同时抽走地板。在一个需要依靠增长稀释债务的经济体里,这种结构意味着财政整顿的算术只会越来越苛刻。
市场的反应比评级机构的文字更直白。10月22日,10年期法国国债(OAT)收益率盘中触及5.1415%,为2002年7月以来最高;法国与德国同期国债的利差一度扩至约177个基点,为2011年以来最阔水平。到本周一,利差虽回落至153个基点,但仍远高于9月初抛售加剧前的约85个基点。利差翻倍所讲述的故事,远不止于法国借贷成本的上升:它表明投资者正在重新评估法国相对于欧元区锚定资产的风险属性。惠誉的“计划外”行动之所以值得认真对待,不在于它是否会导致一次立即的评级下调,而在于它承认了一个此前被评级机构日程表所掩盖的事实——法国财政恶化的速度,已经超过了常规评估节奏所能容纳的节奏。
政治系统却仍在以另一套时钟运转。总理勒科尔尼面临着一份需要大幅压缩开支、提高税收的2027年预算案,目标是将赤字逐步压向5%,但他在议会没有稳定多数。惠誉直言,“持续的政治碎片化和充满挑战的社会背景,增加了实现持续财政整顿的难度”。莱斯屈尔在惠誉行动后表示,这一评估“凸显出迫切需要在年底前通过一份负责任的预算”。这话说得克制,却指向一个尖锐的现实:当评级机构已经开始为2028年的债务路径定价时,法国的政治阶层仍将真正的财政决策推迟到2027年总统大选之后。
穆迪在惠誉行动前数日选择按兵不动,维持Aa3评级与“负面”展望,押注一份减赤预算终将落地。两家评级机构的分歧本身就是一个信号:法国的问题不再是“债务水平是否过高”,而是“债务动态是否还有政治上的刹车机制”。公共债务占GDP比重预计从2025年的115.7%升至2026年的119.3%、2027年的121.7%,惠誉进一步预测2028年将达到约124%,较其8月预测的122.7%上修了1.3个百分点。当增长疲弱、利息成本上升与赤字扩大三者同时发力,而预算的通过又取决于一个缺乏议会多数的总理与一个注意力已转向大选的议会之间的脆弱博弈时,惠誉的“负面”展望与其说是一种预测,不如说是一种对治理能力的重新定价。
法国并非没有缓冲。惠誉承认,经济体量、产业多元、制度基础以及欧元区成员国身份,仍对主权评级构成支撑。但缓冲的存在恰恰放大了问题的性质:一个拥有如此多结构性优势的国家,仍然走到了被评级机构以“计划外”方式下调展望的地步,说明压力并非来自外部冲击,而是来自内部财政决策机制的持续空转。三季度GDP的萎缩与惠誉的警告发生在同一个夜晚,不过是同一枚硬币的两面——当经济不再提供增长红利,而政治系统又无法及时交付整顿时,市场与评级机构将不再等待。
■
撰文 / OR
题图来源:EPA / Mohammed Badra
相关内容
相关内容
读者评论
经济
2026-10-31 20:20
惠誉的“计划外”警告:当法国经济失速撞上政治瘫痪
惠誉的“计划外”警告:当法国经济失速撞上政治瘫痪
三季度GDP意外萎缩与评级展望遭下调发生在同一个夜晚,这并非巧合——一个财政整顿能力持续衰减的法国,正被市场以更快的速度重新定价。
■
10月30日,巴黎。傍晚时分,法国国家统计和经济研究所(INSEE)公布的初步数据显示,第三季度GDP环比萎缩0.1%。几小时之后,惠誉打破常规评估日程,将法国主权信用评级展望从“稳定”下调至“负面”,A+评级暂时得以维持。数据与评级行动之间的时间差短得令人不安,而惠誉给出的理由清单,恰好逐条对应着当天下午那份GDP报告所暴露的每一个脆弱面。
惠誉在声明中称,此次调整“反映出自2026年8月评估以来形势恶化,包括增长更弱、借贷成本更高、赤字更大”,“这些因素使债务动态从本就疲弱的基础进一步恶化”。真正值得细读的并非“负面”二字本身,而是惠誉同时修正的一个数字:为稳定债务所需的累计财政调整幅度,已从8月估算的GDP 3.0%升至约3.5%。仅仅两个月,法国修复财政轨迹所需的代价就多出了半个百分点的经济产出。对于一个增长引擎正在熄火的经济体,这半个百分点不是统计微调,而是一道不断加宽的鸿沟。
法国经济的失速轨迹早已铺就。第一季度环比萎缩0.2%,第二季度陷入停滞,第三季度再度收缩0.1%——连续三个季度未能录得正增长。增长的内部构造同样令人不安:家庭消费环比增长0.4%,但固定资本形成总额下降0.6%,出口下滑1.7%,外贸对增长的拖累达到负0.6个百分点。消费在勉力支撑,投资与外部需求却在同时抽走地板。在一个需要依靠增长稀释债务的经济体里,这种结构意味着财政整顿的算术只会越来越苛刻。
市场的反应比评级机构的文字更直白。10月22日,10年期法国国债(OAT)收益率盘中触及5.1415%,为2002年7月以来最高;法国与德国同期国债的利差一度扩至约177个基点,为2011年以来最阔水平。到本周一,利差虽回落至153个基点,但仍远高于9月初抛售加剧前的约85个基点。利差翻倍所讲述的故事,远不止于法国借贷成本的上升:它表明投资者正在重新评估法国相对于欧元区锚定资产的风险属性。惠誉的“计划外”行动之所以值得认真对待,不在于它是否会导致一次立即的评级下调,而在于它承认了一个此前被评级机构日程表所掩盖的事实——法国财政恶化的速度,已经超过了常规评估节奏所能容纳的节奏。
政治系统却仍在以另一套时钟运转。总理勒科尔尼面临着一份需要大幅压缩开支、提高税收的2027年预算案,目标是将赤字逐步压向5%,但他在议会没有稳定多数。惠誉直言,“持续的政治碎片化和充满挑战的社会背景,增加了实现持续财政整顿的难度”。莱斯屈尔在惠誉行动后表示,这一评估“凸显出迫切需要在年底前通过一份负责任的预算”。这话说得克制,却指向一个尖锐的现实:当评级机构已经开始为2028年的债务路径定价时,法国的政治阶层仍将真正的财政决策推迟到2027年总统大选之后。
穆迪在惠誉行动前数日选择按兵不动,维持Aa3评级与“负面”展望,押注一份减赤预算终将落地。两家评级机构的分歧本身就是一个信号:法国的问题不再是“债务水平是否过高”,而是“债务动态是否还有政治上的刹车机制”。公共债务占GDP比重预计从2025年的115.7%升至2026年的119.3%、2027年的121.7%,惠誉进一步预测2028年将达到约124%,较其8月预测的122.7%上修了1.3个百分点。当增长疲弱、利息成本上升与赤字扩大三者同时发力,而预算的通过又取决于一个缺乏议会多数的总理与一个注意力已转向大选的议会之间的脆弱博弈时,惠誉的“负面”展望与其说是一种预测,不如说是一种对治理能力的重新定价。
法国并非没有缓冲。惠誉承认,经济体量、产业多元、制度基础以及欧元区成员国身份,仍对主权评级构成支撑。但缓冲的存在恰恰放大了问题的性质:一个拥有如此多结构性优势的国家,仍然走到了被评级机构以“计划外”方式下调展望的地步,说明压力并非来自外部冲击,而是来自内部财政决策机制的持续空转。三季度GDP的萎缩与惠誉的警告发生在同一个夜晚,不过是同一枚硬币的两面——当经济不再提供增长红利,而政治系统又无法及时交付整顿时,市场与评级机构将不再等待。
■
撰文 / OR
题图来源:EPA / Mohammed Badra
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。