
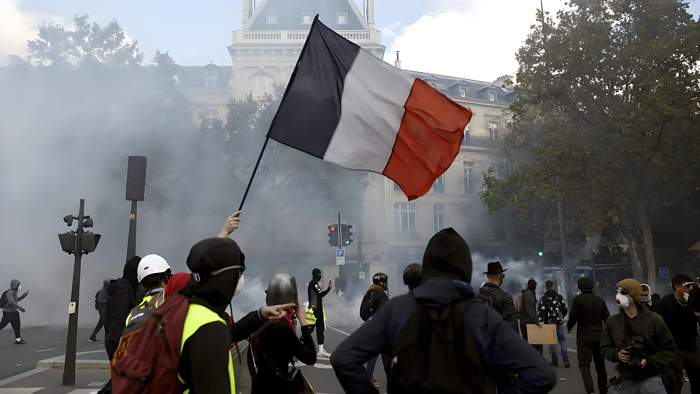
2026-10-19 09:26
经济
病人易位:法国如何取代南欧,成为欧元区新的财政震中
病人易位:法国如何取代南欧,成为欧元区新的财政震中
赤字连续超标,利差刷新欧债危机以来最阔纪录;一个“太大而不能救”的经济体,正被福利承诺与政治瘫痪拖入债务螺旋。
■
2026年10月初的巴黎债市交易台上,屏幕上闪烁的数字让资深交易员们沉默。法国十年期国债收益率一度刺穿5%,为2002年以来首次;德法利差在数周内从约110个基点拉升至159个基点,刷新2011/12年欧债危机以来的最阔纪录。更刺眼的信号来自相对价格:法国十年期国债收益率高于意大利的幅度一度达到30个基点,为欧元诞生以来首见。那个曾经需要三轮国际救助才免于退出欧元区的希腊,如今在收益率曲线上反而比法国更让人放心。
市场不会无缘无故地重定价一个主权借款人。它读到的是一组令布鲁塞尔和法兰克福同时不安的事实:欧盟委员会2026年春季预测法国赤字率为GDP的5.1%,法国政府自己的2026年预算目标也仅设在5.0%;作为对照,西班牙2026年赤字率目标为2.1%,葡萄牙的预测接近平衡(欧盟委员会口径为小幅赤字0.1%)。法国公共债务占GDP的比重在2026年将升至119.3%,2027年进一步达到121.7%,双双创下1978年以来最高,超过欧盟60%上限近一倍。欧元区第二大经济体的财政轨迹,与十五年前被救助的南欧国家画出了一条方向相反的曲线。
一个“优等生”的坠落
法国财政的恶化并非一夜之间发生,而是一场持续近十年的缓慢溃败。2018年“黄马甲”运动期间,政府以额外支出购买社会和平;新冠疫情和能源危机接踵而至,“无论付出什么代价”成为跨党派的默认共识;2023年的养老金改革将退休年龄从62岁推至64岁,已经是政治极限——而即便如此,改革仍在2025年被实质性暂停。参议院审议社会保障预算案时确认,暂停的成本2026年为3亿欧元,2027年升至19亿欧元;若长期维持,每年代价约100亿欧元。
2025年,法国赤字率从2024年的5.8%收窄至5.1%,主要得益于约GDP 0.5%的增税和0.3%的减支。但这已经是政治体系在选举压力下所能挤出的极限。2026年10月,总理勒科尔尼公布2027年预算草案,提出540亿欧元的整顿计划,目标是将赤字率从2026年的5.4%压回2027年的5.0%——而这一目标能否在分裂的议会中存活,本身就是未知数。
政治瘫痪作为财政乘数
如果说赤字是病症,那么政治体制的运作方式就是放大器。2025年9月,总理贝鲁因其438亿欧元的紧缩预算在国民议会信任投票中失败而下台,成为第五共和国历史上又一位因财政问题被议会赶走的政府首脑。继任的勒科尔尼将削减规模压缩,并将赤字目标放宽,本质上是用财政可信度换取议会的生存许可。
评级机构对此的解读高度一致。惠誉于2025年9月12日将法国主权评级从AA-下调至A+;标普于10月17日跟进,同样降至A+;穆迪在10月24日维持Aa3评级,但将展望从“稳定”下调至“负面”,理由直指“机构和治理能力的进一步削弱以及结构性改革倒退的风险”,并明确将“政治格局长期分裂”列为变量。法国审计法院院长阿梅莉·德·蒙沙兰在2026年9月接受《巴黎人报》采访时给出的数字更为冷峻:2026年法国债务利息支出将接近800亿欧元,比国民教育预算(650亿欧元)还高,是国防预算的1.4倍、司法预算的6倍。她的原话是,法国正面临“第五共和国历史上最重要的决定”。
南欧的镜子
将法国与十五年前被贴上“欧猪”标签的国家对比,最具揭示力。2012年,西班牙的赤字率超过10%,葡萄牙和希腊正处于救助备忘录的紧缩条款之下。十余年后,西班牙将赤字率压至2.1%,债务率在2026年7月降至GDP的100%以下;葡萄牙的债务率在2025年已低于90%,预算平衡从危机年代的两位数赤字转为接近盈亏线。希腊虽然债务存量仍然庞大,但其财政基本面的边际改善方向与法国相反。
法国没有经历这些国家被迫接受的痛苦调整。它有的是欧元区核心成员国的信用光环、庞大的国债市场和“太大而不能倒”的系统重要性。而恰恰是这种地位,构成了当下最危险的特性。诺贝尔经济学奖得主保罗·克鲁格曼在2026年10月写道,法国可能已经越过了那条线:“大到不能倒,但也大到无法救。”他给出的逻辑链条是:投资者停止购买法国国债→融资成本飙升→资本外逃→违约恐惧自我强化,而欧洲央行面对一个占欧元区经济总量近五分之一的借款人,现有的救助工具箱在数学上和政治上都难以兜底。西班牙2012年的银行救助耗资约400亿欧元;法国债务每上升一个百分点,对应的融资需求就约30亿欧元,更不用说其国债市场是整个欧洲抵押品体系的基石。
零增长之上的债务螺旋
财政困境的另一面是增长引擎的熄火。法国国家统计和经济研究所的终值数据显示,2026年第二季度GDP环比零增长,第一季度收缩0.2%;全年政府预测增速仅为0.5%,远低于西班牙的2.8%和葡萄牙的1.9%。失业率在2026年第二季度升至8.3%,较上一季度上升0.2个百分点,较上年同期上升0.7个百分点,为2020年秋季以来最高;这是连续第六个季度上升。青年失业率同期超过21%,意味着每五个年轻活跃人口中就有一个没有工作。
低增长与高利率的组合,正在将法国的公共财政推入一个自我强化的循环:增长疲弱压缩税基,税基压缩迫使政府要么增税(进一步抑制增长),要么借债(进一步推高利息负担)。而2027年总统选举的临近,使得任何具有实质分配效应的整顿方案都面临被选举逻辑吞噬的风险。极右翼的勒庞承诺大幅削减公共支出并“偿还债务”,却未公布可操作的年度路径;极左翼的梅朗雄则提出由央行取消部分持有的公共债务——这一构想曾在2012年的希腊被认真讨论过,市场对此的记忆远未消退。
法国的问题不在于它不知道需要做什么。审计法院知道,欧盟委员会知道,评级机构也知道。问题在于,一个将养老金视为不可触碰的社会契约、将街头动员视为合法否决权的政治体制,能否在债券市场收回信任之前,完成它过去三十年一直推迟的那笔交易:用当下的福利削减,换取未来的财政生存空间。
希腊在2010年是被外部力量按在谈判桌上签下改革备忘录的。法国没有外部债权人可以指认,它的债权人分散在全球各地的交易台上,用收益率曲线而非备忘录条款,逐日重新评估这个国家兑现承诺的能力。10月初那根一度刺穿5%的十年期OAT收益率,就是市场在替法国做一个它自己尚未做出的决定。
■
撰文 / OR
题图来源:EPA / Mohammed Badra
相关内容
相关内容
读者评论
经济
2026-10-19 09:26
病人易位:法国如何取代南欧,成为欧元区新的财政震中
病人易位:法国如何取代南欧,成为欧元区新的财政震中
赤字连续超标,利差刷新欧债危机以来最阔纪录;一个“太大而不能救”的经济体,正被福利承诺与政治瘫痪拖入债务螺旋。
■
2026年10月初的巴黎债市交易台上,屏幕上闪烁的数字让资深交易员们沉默。法国十年期国债收益率一度刺穿5%,为2002年以来首次;德法利差在数周内从约110个基点拉升至159个基点,刷新2011/12年欧债危机以来的最阔纪录。更刺眼的信号来自相对价格:法国十年期国债收益率高于意大利的幅度一度达到30个基点,为欧元诞生以来首见。那个曾经需要三轮国际救助才免于退出欧元区的希腊,如今在收益率曲线上反而比法国更让人放心。
市场不会无缘无故地重定价一个主权借款人。它读到的是一组令布鲁塞尔和法兰克福同时不安的事实:欧盟委员会2026年春季预测法国赤字率为GDP的5.1%,法国政府自己的2026年预算目标也仅设在5.0%;作为对照,西班牙2026年赤字率目标为2.1%,葡萄牙的预测接近平衡(欧盟委员会口径为小幅赤字0.1%)。法国公共债务占GDP的比重在2026年将升至119.3%,2027年进一步达到121.7%,双双创下1978年以来最高,超过欧盟60%上限近一倍。欧元区第二大经济体的财政轨迹,与十五年前被救助的南欧国家画出了一条方向相反的曲线。
一个“优等生”的坠落
法国财政的恶化并非一夜之间发生,而是一场持续近十年的缓慢溃败。2018年“黄马甲”运动期间,政府以额外支出购买社会和平;新冠疫情和能源危机接踵而至,“无论付出什么代价”成为跨党派的默认共识;2023年的养老金改革将退休年龄从62岁推至64岁,已经是政治极限——而即便如此,改革仍在2025年被实质性暂停。参议院审议社会保障预算案时确认,暂停的成本2026年为3亿欧元,2027年升至19亿欧元;若长期维持,每年代价约100亿欧元。
2025年,法国赤字率从2024年的5.8%收窄至5.1%,主要得益于约GDP 0.5%的增税和0.3%的减支。但这已经是政治体系在选举压力下所能挤出的极限。2026年10月,总理勒科尔尼公布2027年预算草案,提出540亿欧元的整顿计划,目标是将赤字率从2026年的5.4%压回2027年的5.0%——而这一目标能否在分裂的议会中存活,本身就是未知数。
政治瘫痪作为财政乘数
如果说赤字是病症,那么政治体制的运作方式就是放大器。2025年9月,总理贝鲁因其438亿欧元的紧缩预算在国民议会信任投票中失败而下台,成为第五共和国历史上又一位因财政问题被议会赶走的政府首脑。继任的勒科尔尼将削减规模压缩,并将赤字目标放宽,本质上是用财政可信度换取议会的生存许可。
评级机构对此的解读高度一致。惠誉于2025年9月12日将法国主权评级从AA-下调至A+;标普于10月17日跟进,同样降至A+;穆迪在10月24日维持Aa3评级,但将展望从“稳定”下调至“负面”,理由直指“机构和治理能力的进一步削弱以及结构性改革倒退的风险”,并明确将“政治格局长期分裂”列为变量。法国审计法院院长阿梅莉·德·蒙沙兰在2026年9月接受《巴黎人报》采访时给出的数字更为冷峻:2026年法国债务利息支出将接近800亿欧元,比国民教育预算(650亿欧元)还高,是国防预算的1.4倍、司法预算的6倍。她的原话是,法国正面临“第五共和国历史上最重要的决定”。
南欧的镜子
将法国与十五年前被贴上“欧猪”标签的国家对比,最具揭示力。2012年,西班牙的赤字率超过10%,葡萄牙和希腊正处于救助备忘录的紧缩条款之下。十余年后,西班牙将赤字率压至2.1%,债务率在2026年7月降至GDP的100%以下;葡萄牙的债务率在2025年已低于90%,预算平衡从危机年代的两位数赤字转为接近盈亏线。希腊虽然债务存量仍然庞大,但其财政基本面的边际改善方向与法国相反。
法国没有经历这些国家被迫接受的痛苦调整。它有的是欧元区核心成员国的信用光环、庞大的国债市场和“太大而不能倒”的系统重要性。而恰恰是这种地位,构成了当下最危险的特性。诺贝尔经济学奖得主保罗·克鲁格曼在2026年10月写道,法国可能已经越过了那条线:“大到不能倒,但也大到无法救。”他给出的逻辑链条是:投资者停止购买法国国债→融资成本飙升→资本外逃→违约恐惧自我强化,而欧洲央行面对一个占欧元区经济总量近五分之一的借款人,现有的救助工具箱在数学上和政治上都难以兜底。西班牙2012年的银行救助耗资约400亿欧元;法国债务每上升一个百分点,对应的融资需求就约30亿欧元,更不用说其国债市场是整个欧洲抵押品体系的基石。
零增长之上的债务螺旋
财政困境的另一面是增长引擎的熄火。法国国家统计和经济研究所的终值数据显示,2026年第二季度GDP环比零增长,第一季度收缩0.2%;全年政府预测增速仅为0.5%,远低于西班牙的2.8%和葡萄牙的1.9%。失业率在2026年第二季度升至8.3%,较上一季度上升0.2个百分点,较上年同期上升0.7个百分点,为2020年秋季以来最高;这是连续第六个季度上升。青年失业率同期超过21%,意味着每五个年轻活跃人口中就有一个没有工作。
低增长与高利率的组合,正在将法国的公共财政推入一个自我强化的循环:增长疲弱压缩税基,税基压缩迫使政府要么增税(进一步抑制增长),要么借债(进一步推高利息负担)。而2027年总统选举的临近,使得任何具有实质分配效应的整顿方案都面临被选举逻辑吞噬的风险。极右翼的勒庞承诺大幅削减公共支出并“偿还债务”,却未公布可操作的年度路径;极左翼的梅朗雄则提出由央行取消部分持有的公共债务——这一构想曾在2012年的希腊被认真讨论过,市场对此的记忆远未消退。
法国的问题不在于它不知道需要做什么。审计法院知道,欧盟委员会知道,评级机构也知道。问题在于,一个将养老金视为不可触碰的社会契约、将街头动员视为合法否决权的政治体制,能否在债券市场收回信任之前,完成它过去三十年一直推迟的那笔交易:用当下的福利削减,换取未来的财政生存空间。
希腊在2010年是被外部力量按在谈判桌上签下改革备忘录的。法国没有外部债权人可以指认,它的债权人分散在全球各地的交易台上,用收益率曲线而非备忘录条款,逐日重新评估这个国家兑现承诺的能力。10月初那根一度刺穿5%的十年期OAT收益率,就是市场在替法国做一个它自己尚未做出的决定。
■
撰文 / OR
题图来源:EPA / Mohammed Badra
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。