
2026-10-07 18:42
金融
金价跌了,中国央行还在买
金价跌了,中国央行还在买
连续23个月增持,全球央行购金意愿再创新高,“去美元化”才是真正的底层逻辑。
■
9月的黄金市场,给多头们浇了一盆冷水。
美联储在9月议息会议上按兵不动,市场原本期待的宽松转向迟迟未至。更麻烦的是,中东局势推高能源价格,布伦特原油当月累涨约14%,通胀预期重新抬头,市场甚至开始为美联储进一步收紧政策定价。现货黄金9月30日报收每盎司4156.85美元,全月累计下跌6.6%。此前炙热的黄金牛市,突然踩了一脚刹车。
然而,就在金价走软的同一个月,中国人民银行照旧出手了。10月7日公布的官方储备数据显示,9月末中国黄金储备报7747万盎司,环比增加74万盎司,连续第23个月增持。增持量还高于8月的65万盎司,购金节奏反而在加快。
买得不算多,但从未停手,而且越跌越买。这件事本身,比金价的短期涨跌更值得琢磨。
“越涨越买”变成“跌了买得更多”
翻看中国央行本轮增持的月度数据,能看出一个耐人寻味的节奏变化:2026年4月增持26万盎司,7月跳升至64万盎司,创下2023年10月以来单月最大增持量,8月进一步扩大到65万盎司,9月则达到74万盎司。年初金价高企时增持谨慎,金价回调后反而加速出手。
这不是巧合。东方金诚首席宏观分析师王青此前就指出,4月国际金价连续第二个月下行,是央行加快增持黄金的直接原因。9月金价大跌,央行再度加码,逻辑如出一辙——金价越低,配置的性价比越高。
王青在9月数据公布后表示,一方面,当前我国黄金储备占比明显偏低,从优化国际储备结构的角度出发,增持黄金的必要性上升;另一方面,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币信用,为稳慎推进人民币国际化创造有利条件。他同时指出,截至2025年底,我国黄金储备在官方国际储备中的占比约为8.8%,而黄金在全球各国央行全部储备资产中的占比已达到27%。
差距摆在那里,方向就不会变。
全球央行的“黄金共识”进一步固化
中国并非孤例。世界黄金协会6月16日发布的《2026年全球央行黄金储备调研》显示,89%的受访央行储备管理者预计,未来12个月内全球央行黄金储备将继续增加;45%的受访央行表示,预计其所在机构将在未来12个月内增加黄金储备,这一比例打破了该调查的历史纪录。调研共收集了来自全球数十家央行的回应。
更深层的变化在于对美元的态度。74%的受访央行预计,未来五年美元在全球储备中的占比将下降;84%的央行认为,未来五年黄金在全球储备中的占比将有所上升,高于2025年的76%。世界黄金协会全球央行兼亚太区负责人樊少凯(Shaokai Fan)在解读调研时表示:“央行对黄金的认知正在发生转变。将黄金视为历史遗留资产的央行比例有所减少;更多央行将黄金视为一种主动配置的战略资产。”
值得一提的是,近期黄金已超越美国国债,成为全球最大的官方储备资产。把黄金运回自己家里,正从个别国家的防御性动作变成一种行业共识。世界黄金协会的数据显示,49%的受访央行已将黄金存放于境内,英格兰银行仍是最受欢迎的海外存放地点(57%),但“本土化”的趋势已经清晰可见。
短期噪音与长期趋势
回到9月的金价下跌本身。与其说是黄金失去了吸引力,不如说是美联储政策预期重新定价的结果。2026年以来,美联储的降息节奏远慢于年初市场预期,甚至一度释放鹰派信号,利率环境对黄金并不友好。当“宽松叙事”被证伪,黄金多头自然要承受一轮获利了结。
但机构们并没有因此转向悲观。高盛在9月将2026年底黄金公允价值预测从此前的4900美元下调至4650美元,却同时维持2027年底5400美元的目标价不变。摩根士丹利金属与矿业策略主管Amy Gower也认为,尽管黄金面临利率和美元走强的压力,但ETF和各国央行的买盘依然稳固,4000美元附近料构成较强支撑。
进入10月,金价在4100至4200美元区间震荡,4000美元关口成为多空争夺的焦点。汇丰虽下调了2026年平均金价预期,但Phillip Nova分析师普里扬卡·萨奇德瓦(Priyanka Sachdeva)的判断颇具代表性:每盎司4000美元仍是一个重要价位,如果黄金的长期结构性逻辑保持完整,回调只是阶段性的。
短期波动与长期趋势之间的裂痕,正在被央行们的持续买入填平。当主权买家不再择时、不再追涨杀跌,而是将黄金视为储备结构的“压舱石”时,金价的短期回调反而成了它们低成本建仓的窗口。
从这个角度看,9月金价跌了6.6%,中国央行多买了74万盎司——这大概就是“别人恐惧我贪婪”的央行版本。
■
撰文 / OR
题图来源:Bloomberg /Akos Stiller
相关内容
相关内容
读者评论
金融
2026-10-07 18:42
金价跌了,中国央行还在买
金价跌了,中国央行还在买
连续23个月增持,全球央行购金意愿再创新高,“去美元化”才是真正的底层逻辑。
■
9月的黄金市场,给多头们浇了一盆冷水。
美联储在9月议息会议上按兵不动,市场原本期待的宽松转向迟迟未至。更麻烦的是,中东局势推高能源价格,布伦特原油当月累涨约14%,通胀预期重新抬头,市场甚至开始为美联储进一步收紧政策定价。现货黄金9月30日报收每盎司4156.85美元,全月累计下跌6.6%。此前炙热的黄金牛市,突然踩了一脚刹车。
然而,就在金价走软的同一个月,中国人民银行照旧出手了。10月7日公布的官方储备数据显示,9月末中国黄金储备报7747万盎司,环比增加74万盎司,连续第23个月增持。增持量还高于8月的65万盎司,购金节奏反而在加快。
买得不算多,但从未停手,而且越跌越买。这件事本身,比金价的短期涨跌更值得琢磨。
“越涨越买”变成“跌了买得更多”
翻看中国央行本轮增持的月度数据,能看出一个耐人寻味的节奏变化:2026年4月增持26万盎司,7月跳升至64万盎司,创下2023年10月以来单月最大增持量,8月进一步扩大到65万盎司,9月则达到74万盎司。年初金价高企时增持谨慎,金价回调后反而加速出手。
这不是巧合。东方金诚首席宏观分析师王青此前就指出,4月国际金价连续第二个月下行,是央行加快增持黄金的直接原因。9月金价大跌,央行再度加码,逻辑如出一辙——金价越低,配置的性价比越高。
王青在9月数据公布后表示,一方面,当前我国黄金储备占比明显偏低,从优化国际储备结构的角度出发,增持黄金的必要性上升;另一方面,黄金是全球广泛接受的最终支付手段,央行增持黄金能够增强主权货币信用,为稳慎推进人民币国际化创造有利条件。他同时指出,截至2025年底,我国黄金储备在官方国际储备中的占比约为8.8%,而黄金在全球各国央行全部储备资产中的占比已达到27%。
差距摆在那里,方向就不会变。
全球央行的“黄金共识”进一步固化
中国并非孤例。世界黄金协会6月16日发布的《2026年全球央行黄金储备调研》显示,89%的受访央行储备管理者预计,未来12个月内全球央行黄金储备将继续增加;45%的受访央行表示,预计其所在机构将在未来12个月内增加黄金储备,这一比例打破了该调查的历史纪录。调研共收集了来自全球数十家央行的回应。
更深层的变化在于对美元的态度。74%的受访央行预计,未来五年美元在全球储备中的占比将下降;84%的央行认为,未来五年黄金在全球储备中的占比将有所上升,高于2025年的76%。世界黄金协会全球央行兼亚太区负责人樊少凯(Shaokai Fan)在解读调研时表示:“央行对黄金的认知正在发生转变。将黄金视为历史遗留资产的央行比例有所减少;更多央行将黄金视为一种主动配置的战略资产。”
值得一提的是,近期黄金已超越美国国债,成为全球最大的官方储备资产。把黄金运回自己家里,正从个别国家的防御性动作变成一种行业共识。世界黄金协会的数据显示,49%的受访央行已将黄金存放于境内,英格兰银行仍是最受欢迎的海外存放地点(57%),但“本土化”的趋势已经清晰可见。
短期噪音与长期趋势
回到9月的金价下跌本身。与其说是黄金失去了吸引力,不如说是美联储政策预期重新定价的结果。2026年以来,美联储的降息节奏远慢于年初市场预期,甚至一度释放鹰派信号,利率环境对黄金并不友好。当“宽松叙事”被证伪,黄金多头自然要承受一轮获利了结。
但机构们并没有因此转向悲观。高盛在9月将2026年底黄金公允价值预测从此前的4900美元下调至4650美元,却同时维持2027年底5400美元的目标价不变。摩根士丹利金属与矿业策略主管Amy Gower也认为,尽管黄金面临利率和美元走强的压力,但ETF和各国央行的买盘依然稳固,4000美元附近料构成较强支撑。
进入10月,金价在4100至4200美元区间震荡,4000美元关口成为多空争夺的焦点。汇丰虽下调了2026年平均金价预期,但Phillip Nova分析师普里扬卡·萨奇德瓦(Priyanka Sachdeva)的判断颇具代表性:每盎司4000美元仍是一个重要价位,如果黄金的长期结构性逻辑保持完整,回调只是阶段性的。
短期波动与长期趋势之间的裂痕,正在被央行们的持续买入填平。当主权买家不再择时、不再追涨杀跌,而是将黄金视为储备结构的“压舱石”时,金价的短期回调反而成了它们低成本建仓的窗口。
从这个角度看,9月金价跌了6.6%,中国央行多买了74万盎司——这大概就是“别人恐惧我贪婪”的央行版本。
■
撰文 / OR
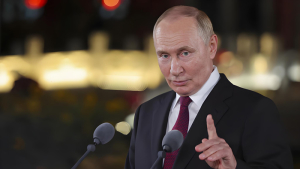
题图来源:Bloomberg /Akos Stiller
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:


■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。