
2026-09-17 21:00
金融
欧美资金分道入局,中国AI成“同题异构”考场
欧美资金分道入局,中国AI成“同题异构”考场
从“可交易”到“可投资”,华尔街与欧洲各算各的账。
■
全球资本对中国AI资产的热情,眼下恰似一出“同台不同戏”的好戏:欧洲的钱爱看“自家地里的庄稼长得实不实”,美国的钱则偏好“大块头有肉吃”。
美银全球研究部中国研究部联席主管兼首席中国策略师吴旖,2026年9月16日在北京一场AI投资峰会上点破了这层窗户纸——她提到上周与欧洲投资者交流时,对方最关心的问题是中国AI国产化究竟走到了哪一步,以及万一美国AI泡沫破裂,对中国会是甚光景。吴旖还提到,当下市场反复纠结两个核心问题:一是全球对AI做了大量基建和资本开支,这些开支是否已经过热、能否收回;二是企业做了大量AI投资后,哪些能够把投资转化为真正的订单和利润。
这话有来头。据美银引用EPFR Global数据,2026年年初至2月中旬,欧洲、日本及其他国际已发展市场股票基金共流入1040亿美元,远高于美国基金录得的250亿美元流入。欧洲人的钱在“搬家”,但搬去中国AI的方式颇为讲究。
欧洲人看“地基”,美国人看“楼面”
若把中国AI产业比作一栋楼,欧洲投资者的目光落在钢筋水泥——也就是本地化底层能力上。挪威政府养老基金已买入658只中国股票,截至2026年6月30日总持仓市值超470亿美元,前十大重仓覆盖腾讯控股、阿里巴巴、宁德时代、拼多多、建设银行、立讯精密、工商银行、中国平安、美团和小米集团。尤其值得留意的是,该基金还持有海光信息、北方华创、华虹半导体等多只中国半导体和芯片设备股,显示出对国产算力基础设施的明确偏好。基金2026年上半年回报率为9.4%,其中权益投资回报率达到13%,主要得益于亚洲科技股的贡献。
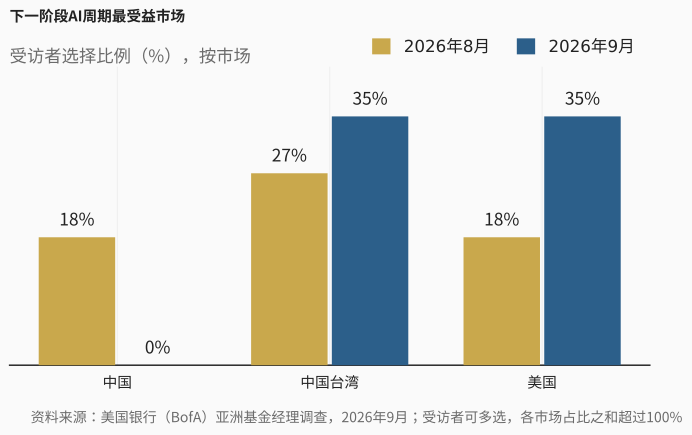
反观美国方面,情况则微妙得多。美银2026年9月亚洲基金经理调查(9月4日至10日进行,87位管理合计2110亿美元资产的投资者参与)显示,在“哪个市场将从下一阶段AI周期中受益最多”这一问题上,中国台湾和美国均获35%的支持率并列第一,而选择中国的比例从一个月前的18%骤降至零。这倒不是说美国人不看好中国AI,而是他们的姿势不同。美资偏向持有大型科网和新能源车等中资股,动手快、仓位灵活,却也更易“进进出出”。
打个不大恰当的比方:欧洲人像是置办宅院,要看看地底下的土实不实;美国人则像是住客栈,挑的是眼下最热闹的上房。
三分天下:中国AI企业的“三个筐”
吴旖将中国AI相关企业归为三类:一是“卖铲子”的,出口全球上游如PCB、光模块等;二是“自己家种粮食”的,以中国本土化为主,含自有半导体、设备、材料和自研AI芯片、存储;三是“开饭馆”的,即下游应用平台。这个分法颇有见地。
第一类企业吃的是全球AI基建的饭,与中国“国产化”关系不大,美国投资者对这些标的并不陌生。第二类才是欧洲人的心头肉——芯片、存储、算力基础设施,这些是中国AI自主可控的根本。
据摩根士丹利2026年9月发布的《中国AI路径:从8.5万亿元资本开支到三倍算力》研究报告,2026年至2030年中国AI算力领域累计资本开支将达约8.5万亿元人民币,相当于1.3万亿美元,IT电力容量将从2025年的26GW增至2030年的81GW。这块蛋糕够大,但吃法有讲究。大摩测算中国云厂商AI投资的ROIC区间为13%至20%,现金回收期约3年,虽低于美国同行25%至50%的水平,但随着硬件成本下降和推理需求扩张,回报曲线存在显著上行空间。
“全球最保守的钱”为何动了心?
挪威政府养老基金被戏称为“全球最保守的钱”,它的动向向来是风向标。2026年上半年该基金权益投资回报率达13%,亚洲及大洋洲区域以31.3%的回报率领跑全球。这说明什么?说明中国AI资产的吸引力已经从“讲故事”阶段进入“算账本”阶段。
再看产业层面。中商产业研究院数据显示,2024年中国人工智能市场规模已达7330亿元,2025年约9481亿元,预测2026年将达到12534亿元人民币。中国信通院数据显示,2026年一季度国内AI算力需求同比增长417%,而有效供给增速仅为128%。供需缺口如此悬殊,国产芯片自然进入“卖方市场”。
中国AI出海亦在加速。2026年3月,阿里云在世界移动通信大会上面向国际市场正式推出企业级Agentic AI开发平台“百炼专属版”,其全栈AI解决方案已在东南亚、中东及非洲等主要经济增长区广泛落地,并正积极拓展欧洲等市场。沙特数据和人工智能管理局正推进与华为、阿里云等中国企业在高性能计算、大数据平台等领域的合作。这些应用场景的落地,恰恰是欧洲长期资本最看重的“确定性”。
各显神通,但终归一局棋
桥水基金在2026年二季度大幅撤出中国概念股,清仓阿里巴巴、百度A类股、京东A类股及拼多多等多档中概股,转而重仓美国科技巨头。而挪威主权基金则持续加码中国资产,持有658只中国股票。这两家机构的操作恰恰印证了美银的判断:不同来源的资金对中国AI的认知框架截然不同,配置行为自然分道扬镳。
但话说回来,投资这件事,最怕的就是一叶障目。美国AI如果真如一些大模型巨头所讨论的那样“要慢下来”,全球算力产业链都会受到波及。中国AI企业的“卖铲子”业务首当其冲,而本土化程度高的企业反而可能获得替代性机会。这种此消彼长,正是欧洲投资者反复追问“如果美国AI放缓对中国意味着什么”的根由所在。
归根结底,中国AI的故事不是一道单选题。欧洲人押注的是“地基”,美国人追逐的是“楼面”,而这座楼能不能盖得高、立得稳,最终要看的是——地基打得牢不牢,以及楼里的人能不能把生意做起来。眼下全球资本分头下注,倒是给这场大戏添了几分看头。
■
撰文 / OR
题图来源:MarketWatch illustration/iStockphoto
相关内容
相关内容

读者评论
金融
2026-09-17 21:00
欧美资金分道入局,中国AI成“同题异构”考场
欧美资金分道入局,中国AI成“同题异构”考场
从“可交易”到“可投资”,华尔街与欧洲各算各的账。
■
全球资本对中国AI资产的热情,眼下恰似一出“同台不同戏”的好戏:欧洲的钱爱看“自家地里的庄稼长得实不实”,美国的钱则偏好“大块头有肉吃”。
美银全球研究部中国研究部联席主管兼首席中国策略师吴旖,2026年9月16日在北京一场AI投资峰会上点破了这层窗户纸——她提到上周与欧洲投资者交流时,对方最关心的问题是中国AI国产化究竟走到了哪一步,以及万一美国AI泡沫破裂,对中国会是甚光景。吴旖还提到,当下市场反复纠结两个核心问题:一是全球对AI做了大量基建和资本开支,这些开支是否已经过热、能否收回;二是企业做了大量AI投资后,哪些能够把投资转化为真正的订单和利润。
这话有来头。据美银引用EPFR Global数据,2026年年初至2月中旬,欧洲、日本及其他国际已发展市场股票基金共流入1040亿美元,远高于美国基金录得的250亿美元流入。欧洲人的钱在“搬家”,但搬去中国AI的方式颇为讲究。
欧洲人看“地基”,美国人看“楼面”
若把中国AI产业比作一栋楼,欧洲投资者的目光落在钢筋水泥——也就是本地化底层能力上。挪威政府养老基金已买入658只中国股票,截至2026年6月30日总持仓市值超470亿美元,前十大重仓覆盖腾讯控股、阿里巴巴、宁德时代、拼多多、建设银行、立讯精密、工商银行、中国平安、美团和小米集团。尤其值得留意的是,该基金还持有海光信息、北方华创、华虹半导体等多只中国半导体和芯片设备股,显示出对国产算力基础设施的明确偏好。基金2026年上半年回报率为9.4%,其中权益投资回报率达到13%,主要得益于亚洲科技股的贡献。
反观美国方面,情况则微妙得多。美银2026年9月亚洲基金经理调查(9月4日至10日进行,87位管理合计2110亿美元资产的投资者参与)显示,在“哪个市场将从下一阶段AI周期中受益最多”这一问题上,中国台湾和美国均获35%的支持率并列第一,而选择中国的比例从一个月前的18%骤降至零。这倒不是说美国人不看好中国AI,而是他们的姿势不同。美资偏向持有大型科网和新能源车等中资股,动手快、仓位灵活,却也更易“进进出出”。
打个不大恰当的比方:欧洲人像是置办宅院,要看看地底下的土实不实;美国人则像是住客栈,挑的是眼下最热闹的上房。
三分天下:中国AI企业的“三个筐”
吴旖将中国AI相关企业归为三类:一是“卖铲子”的,出口全球上游如PCB、光模块等;二是“自己家种粮食”的,以中国本土化为主,含自有半导体、设备、材料和自研AI芯片、存储;三是“开饭馆”的,即下游应用平台。这个分法颇有见地。
第一类企业吃的是全球AI基建的饭,与中国“国产化”关系不大,美国投资者对这些标的并不陌生。第二类才是欧洲人的心头肉——芯片、存储、算力基础设施,这些是中国AI自主可控的根本。
据摩根士丹利2026年9月发布的《中国AI路径:从8.5万亿元资本开支到三倍算力》研究报告,2026年至2030年中国AI算力领域累计资本开支将达约8.5万亿元人民币,相当于1.3万亿美元,IT电力容量将从2025年的26GW增至2030年的81GW。这块蛋糕够大,但吃法有讲究。大摩测算中国云厂商AI投资的ROIC区间为13%至20%,现金回收期约3年,虽低于美国同行25%至50%的水平,但随着硬件成本下降和推理需求扩张,回报曲线存在显著上行空间。
“全球最保守的钱”为何动了心?
挪威政府养老基金被戏称为“全球最保守的钱”,它的动向向来是风向标。2026年上半年该基金权益投资回报率达13%,亚洲及大洋洲区域以31.3%的回报率领跑全球。这说明什么?说明中国AI资产的吸引力已经从“讲故事”阶段进入“算账本”阶段。
再看产业层面。中商产业研究院数据显示,2024年中国人工智能市场规模已达7330亿元,2025年约9481亿元,预测2026年将达到12534亿元人民币。中国信通院数据显示,2026年一季度国内AI算力需求同比增长417%,而有效供给增速仅为128%。供需缺口如此悬殊,国产芯片自然进入“卖方市场”。
中国AI出海亦在加速。2026年3月,阿里云在世界移动通信大会上面向国际市场正式推出企业级Agentic AI开发平台“百炼专属版”,其全栈AI解决方案已在东南亚、中东及非洲等主要经济增长区广泛落地,并正积极拓展欧洲等市场。沙特数据和人工智能管理局正推进与华为、阿里云等中国企业在高性能计算、大数据平台等领域的合作。这些应用场景的落地,恰恰是欧洲长期资本最看重的“确定性”。
各显神通,但终归一局棋
桥水基金在2026年二季度大幅撤出中国概念股,清仓阿里巴巴、百度A类股、京东A类股及拼多多等多档中概股,转而重仓美国科技巨头。而挪威主权基金则持续加码中国资产,持有658只中国股票。这两家机构的操作恰恰印证了美银的判断:不同来源的资金对中国AI的认知框架截然不同,配置行为自然分道扬镳。
但话说回来,投资这件事,最怕的就是一叶障目。美国AI如果真如一些大模型巨头所讨论的那样“要慢下来”,全球算力产业链都会受到波及。中国AI企业的“卖铲子”业务首当其冲,而本土化程度高的企业反而可能获得替代性机会。这种此消彼长,正是欧洲投资者反复追问“如果美国AI放缓对中国意味着什么”的根由所在。
归根结底,中国AI的故事不是一道单选题。欧洲人押注的是“地基”,美国人追逐的是“楼面”,而这座楼能不能盖得高、立得稳,最终要看的是——地基打得牢不牢,以及楼里的人能不能把生意做起来。眼下全球资本分头下注,倒是给这场大戏添了几分看头。
■
撰文 / OR
题图来源:MarketWatch illustration/iStockphoto
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。