
2026-10-22 08:12
商业
海湾出口量反超战前,但每桶油正为“绕路”支付惊人溢价
海湾出口量反超战前,但每桶油正为“绕路”支付惊人溢价
油绕出去了,账单留下了。
■
船舶追踪机构Kpler的数据显示,截至10月18日当周,除伊朗以外的海湾产油国日均石油出口量达到2460万桶,高于冲突爆发前2330万桶的水平。单看这一行数字,伊朗战争对全球能源动脉的冲击似乎已被修复。但这道算术题漏掉了一个关键变量:这些油桶是以什么方式、什么成本、承担多大风险离开波斯湾的。
真相藏在霍尔木兹海峡本身的数据里。同一周,经由这条狭窄水道的石油流量——包括阿曼湾的海上转运——约为每日1400万桶,仅相当于战前水平的82%。总量之所以能够反超,靠的是两条腿补位:沙特东西管道将原油输往红海延布港,阿联酋ADCOP管道将原油送往霍尔木兹海峡以外的富查伊拉港,加之阿曼湾上频繁的船对船转运。Kpler估计,9月从波斯湾出口的非伊朗原油中,约40%绕过了霍尔木兹海峡,而战前这一比例仅为17%。
换言之,海湾石油体系正在完成一次代价高昂的“换轨”。量回来了,但支撑量的底层架构已经改变:更分散,更绕远,也更昂贵。
高盛的数据刻画了这条“换轨”的账单:海湾至东亚的超大型油轮现货运费已从一年前的每桶约1.6美元飙升至42.4美元;全球原油平均运输成本从约3美元/桶升至超过20美元/桶,涨幅接近七倍。运费之外,战争风险保险费从冲突前仅占船舶价值的约0.25%,最高一度攀升至约10%;即便在局势相对缓和的窗口,船体战争险费率仍维持在5%左右。船对船转运、燃油附加和船员风险奖金层层叠加,高盛估计仅霍尔木兹战争风险一项就为每桶成本增加了约7美元。
高盛的数据刻画了这条“换轨”的账单:海湾至东亚的超大型油轮现货运费已从一年前的每桶约1.6美元飙升至42.4美元;全球原油平均运输成本从约3美元/桶升至超过20美元/桶,涨幅接近七倍。运费之外,战争风险保险费从冲突前仅占船舶价值的约0.25%,最高一度攀升至约10%;即便在局势相对缓和的窗口,船体战争险费率仍维持在5%左右。船对船转运、燃油附加和船员风险奖金层层叠加,高盛估计仅霍尔木兹战争风险一项就为每桶成本增加了约7美元。
这解释了当前原油市场最令人困惑的分裂画面:中东现货溢价在出口恢复的挤压下大幅回落,阿曼原油相对迪拜基准的溢价从冲突初期的每桶60美元以上压缩至约4美元;但炼厂的实际到岸成本并未同步下降,因为省下来的“稀缺溢价”正在被“运输溢价”一口一口吃掉。伊拉克国家石油营销机构SOMO向亚洲买家提供的10月装船巴士拉重质原油折价高达每桶37美元,巴士拉中质折价34.50美元,本质上是用出口国的财政收入补贴一条效率更低的物流链。
更深层的结构性问题在于,替代路线本身并不“安全”。9月10日,沙特连接产油区与延布港的东西管道遭无人机袭击被迫关闭,红海方向出口一度中断,沙特阿美完成抢修后于9月22日恢复运营。阿联酋ADCOP管道的运力虽在冲突期间承担了该国大量原油出口,但其约180万桶/日的额定能力仍远不足以完全替代霍尔木兹方向的海运体量。海湾产油国用管道和船对船转运搭建起来的这套平行出口体系,在物理上绕开了霍尔木兹,却在安全上暴露于另一组同样难以防御的打击面面前。10月前两周,UKMTO记录到霍尔木兹及附近海域25艘船舶被瞄准,全月袭击事件约30起。船对船转运本身也依赖关闭应答器、在阿曼湾指定海域碰头等操作,Kpler和Vortexa均指出,大多数油轮目前关闭了定位信号,这使出口数据的“能见度”本身成为一个问题。
布伦特原油在10月下旬仍徘徊在每桶108—110美元附近。高盛警告,若2027年海湾平均产量仍较战前水平低每日400万桶,布伦特油价可能升穿120美元。市场定价的不是“油够不够”,而是“油来得有多难”。海湾出口量反超战前,是一场地缘政治韧性对物理瓶颈的暂时性胜利。但韧性的代价被写进了运费、保费和折价里,最终由炼厂和消费者埋单。当一条全球最重要的能源走廊被迫以“更贵、更绕、更危险”的方式运转时,出口量的恢复本身,就不再等于供应的修复。
更深层的结构性问题在于,替代路线本身并不“安全”。9月10日,沙特连接产油区与延布港的东西管道遭无人机袭击被迫关闭,红海方向出口一度中断,沙特阿美完成抢修后于9月22日恢复运营。阿联酋ADCOP管道的运力虽在冲突期间承担了该国大量原油出口,但其约180万桶/日的额定能力仍远不足以完全替代霍尔木兹方向的海运体量。海湾产油国用管道和船对船转运搭建起来的这套平行出口体系,在物理上绕开了霍尔木兹,却在安全上暴露于另一组同样难以防御的打击面面前。10月前两周,UKMTO记录到霍尔木兹及附近海域25艘船舶被瞄准,全月袭击事件约30起。船对船转运本身也依赖关闭应答器、在阿曼湾指定海域碰头等操作,Kpler和Vortexa均指出,大多数油轮目前关闭了定位信号,这使出口数据的“能见度”本身成为一个问题。
布伦特原油在10月下旬仍徘徊在每桶108—110美元附近。高盛警告,若2027年海湾平均产量仍较战前水平低每日400万桶,布伦特油价可能升穿120美元。市场定价的不是“油够不够”,而是“油来得有多难”。海湾出口量反超战前,是一场地缘政治韧性对物理瓶颈的暂时性胜利。但韧性的代价被写进了运费、保费和折价里,最终由炼厂和消费者埋单。当一条全球最重要的能源走廊被迫以“更贵、更绕、更危险”的方式运转时,出口量的恢复本身,就不再等于供应的修复。
■
撰文 / OR
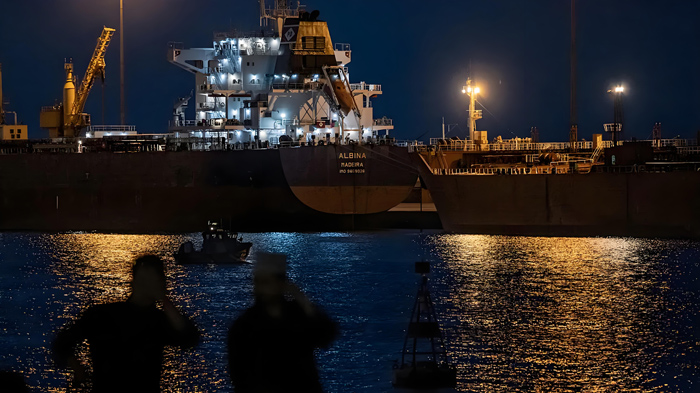
题图来源:Getty Images/Stelios Misinas
相关内容
相关内容
读者评论
商业
2026-10-22 08:12
海湾出口量反超战前,但每桶油正为“绕路”支付惊人溢价
海湾出口量反超战前,但每桶油正为“绕路”支付惊人溢价
油绕出去了,账单留下了。
■
船舶追踪机构Kpler的数据显示,截至10月18日当周,除伊朗以外的海湾产油国日均石油出口量达到2460万桶,高于冲突爆发前2330万桶的水平。单看这一行数字,伊朗战争对全球能源动脉的冲击似乎已被修复。但这道算术题漏掉了一个关键变量:这些油桶是以什么方式、什么成本、承担多大风险离开波斯湾的。
真相藏在霍尔木兹海峡本身的数据里。同一周,经由这条狭窄水道的石油流量——包括阿曼湾的海上转运——约为每日1400万桶,仅相当于战前水平的82%。总量之所以能够反超,靠的是两条腿补位:沙特东西管道将原油输往红海延布港,阿联酋ADCOP管道将原油送往霍尔木兹海峡以外的富查伊拉港,加之阿曼湾上频繁的船对船转运。Kpler估计,9月从波斯湾出口的非伊朗原油中,约40%绕过了霍尔木兹海峡,而战前这一比例仅为17%。
换言之,海湾石油体系正在完成一次代价高昂的“换轨”。量回来了,但支撑量的底层架构已经改变:更分散,更绕远,也更昂贵。
高盛的数据刻画了这条“换轨”的账单:海湾至东亚的超大型油轮现货运费已从一年前的每桶约1.6美元飙升至42.4美元;全球原油平均运输成本从约3美元/桶升至超过20美元/桶,涨幅接近七倍。运费之外,战争风险保险费从冲突前仅占船舶价值的约0.25%,最高一度攀升至约10%;即便在局势相对缓和的窗口,船体战争险费率仍维持在5%左右。船对船转运、燃油附加和船员风险奖金层层叠加,高盛估计仅霍尔木兹战争风险一项就为每桶成本增加了约7美元。
高盛的数据刻画了这条“换轨”的账单:海湾至东亚的超大型油轮现货运费已从一年前的每桶约1.6美元飙升至42.4美元;全球原油平均运输成本从约3美元/桶升至超过20美元/桶,涨幅接近七倍。运费之外,战争风险保险费从冲突前仅占船舶价值的约0.25%,最高一度攀升至约10%;即便在局势相对缓和的窗口,船体战争险费率仍维持在5%左右。船对船转运、燃油附加和船员风险奖金层层叠加,高盛估计仅霍尔木兹战争风险一项就为每桶成本增加了约7美元。
这解释了当前原油市场最令人困惑的分裂画面:中东现货溢价在出口恢复的挤压下大幅回落,阿曼原油相对迪拜基准的溢价从冲突初期的每桶60美元以上压缩至约4美元;但炼厂的实际到岸成本并未同步下降,因为省下来的“稀缺溢价”正在被“运输溢价”一口一口吃掉。伊拉克国家石油营销机构SOMO向亚洲买家提供的10月装船巴士拉重质原油折价高达每桶37美元,巴士拉中质折价34.50美元,本质上是用出口国的财政收入补贴一条效率更低的物流链。
更深层的结构性问题在于,替代路线本身并不“安全”。9月10日,沙特连接产油区与延布港的东西管道遭无人机袭击被迫关闭,红海方向出口一度中断,沙特阿美完成抢修后于9月22日恢复运营。阿联酋ADCOP管道的运力虽在冲突期间承担了该国大量原油出口,但其约180万桶/日的额定能力仍远不足以完全替代霍尔木兹方向的海运体量。海湾产油国用管道和船对船转运搭建起来的这套平行出口体系,在物理上绕开了霍尔木兹,却在安全上暴露于另一组同样难以防御的打击面面前。10月前两周,UKMTO记录到霍尔木兹及附近海域25艘船舶被瞄准,全月袭击事件约30起。船对船转运本身也依赖关闭应答器、在阿曼湾指定海域碰头等操作,Kpler和Vortexa均指出,大多数油轮目前关闭了定位信号,这使出口数据的“能见度”本身成为一个问题。
布伦特原油在10月下旬仍徘徊在每桶108—110美元附近。高盛警告,若2027年海湾平均产量仍较战前水平低每日400万桶,布伦特油价可能升穿120美元。市场定价的不是“油够不够”,而是“油来得有多难”。海湾出口量反超战前,是一场地缘政治韧性对物理瓶颈的暂时性胜利。但韧性的代价被写进了运费、保费和折价里,最终由炼厂和消费者埋单。当一条全球最重要的能源走廊被迫以“更贵、更绕、更危险”的方式运转时,出口量的恢复本身,就不再等于供应的修复。
更深层的结构性问题在于,替代路线本身并不“安全”。9月10日,沙特连接产油区与延布港的东西管道遭无人机袭击被迫关闭,红海方向出口一度中断,沙特阿美完成抢修后于9月22日恢复运营。阿联酋ADCOP管道的运力虽在冲突期间承担了该国大量原油出口,但其约180万桶/日的额定能力仍远不足以完全替代霍尔木兹方向的海运体量。海湾产油国用管道和船对船转运搭建起来的这套平行出口体系,在物理上绕开了霍尔木兹,却在安全上暴露于另一组同样难以防御的打击面面前。10月前两周,UKMTO记录到霍尔木兹及附近海域25艘船舶被瞄准,全月袭击事件约30起。船对船转运本身也依赖关闭应答器、在阿曼湾指定海域碰头等操作,Kpler和Vortexa均指出,大多数油轮目前关闭了定位信号,这使出口数据的“能见度”本身成为一个问题。
布伦特原油在10月下旬仍徘徊在每桶108—110美元附近。高盛警告,若2027年海湾平均产量仍较战前水平低每日400万桶,布伦特油价可能升穿120美元。市场定价的不是“油够不够”,而是“油来得有多难”。海湾出口量反超战前,是一场地缘政治韧性对物理瓶颈的暂时性胜利。但韧性的代价被写进了运费、保费和折价里,最终由炼厂和消费者埋单。当一条全球最重要的能源走廊被迫以“更贵、更绕、更危险”的方式运转时,出口量的恢复本身,就不再等于供应的修复。
■
撰文 / OR
题图来源:Getty Images/Stelios Misinas
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。