
2026-11-09 11:29
经济
经济|剪刀差破5:中国工业在“上游火焰”与“下游海水”之间
经济|剪刀差破5:中国工业在“上游火焰”与“下游海水”之间
10月PPI同比5.7%站上四年半新高,CPI回落至0.7%,PPI-CPI裂口扩至5.0个百分点。这不是“滞胀”的复刻,而是一场利润在产业链上重新分配的压力测试。
■
北京,11月9日。国家统计局周一公布的数据,把一道裂口摊在了桌面上。
10月工业生产者出厂价格(PPI)同比上涨5.7%,涨幅比9月扩大0.7个百分点,高于市场预期的5.3%,站上2022年7月以来的最高位。消费者价格指数(CPI)同比上涨0.7%,涨幅比9月回落0.2个百分点,不及预期的0.8%。一端是四年半新高的上游价格,一端是三个月低点的终端价格,PPI与CPI之间的“剪刀差”从9月的4.1个百分点骤然扩至5.0个百分点,将2026年这场“上游热、下游冷”的K型分化推到了最刺眼的位置。
拆开5.7%的PPI,内部同样是一道裂口。生产资料价格同比上涨7.4%,仅此一项就拉动PPI总水平上涨约5.77个百分点;生活资料价格却同比下降0.1%,对总指数的下拉影响约为0.03个百分点。上游的煤炭开采和洗选业价格同比上涨36.6%,石油和天然气开采业上涨35.0%,石油煤炭及其他燃料加工业上涨29.9%,化学原料和化学制品制造业上涨16.4%。这些数字背后是国际能源价格上行与迎峰度冬需求叠加的输入性冲击——6个能源相关行业合计影响PPI环比上涨约0.61个百分点,超过当月环比总涨幅的八成。
然而,生活资料价格的持平微降,意味着上游的火焰并没有沿着产业链烧到终端。10月CPI中,食品价格同比下降2.9%,鲜菜、猪肉、鲜果合计拖累CPI同比下降约0.54个百分点;汽油价格上涨22.4%,单独拉动CPI同比上涨约0.63个百分点,但能源的推力同样没有溢出到更广泛的消费篮子。扣除食品和能源的核心CPI同比仅上涨0.8%,涨幅比9月回落0.2个百分点,继续在1.0%以下的低位徘徊。东方金诚首席宏观分析师王青对界面新闻指出,核心CPI偏低主要受国内消费需求不振、市场供强需弱拖累,这也意味着近期PPI高增难以向下游消费终端传导。
真正值得细看的是夹在中间的加工制造环节。10月工业生产者购进价格同比上涨7.9%,高出出厂价格整整2.2个百分点。对于议价能力偏弱、原料成本占比偏高的中下游企业而言,买进来的贵了,卖出去的涨不动,毛利率被两头撕扯。这种“购进—出厂”裂口并非10月独有:7月购进价格同比上涨5.5%,出厂3.5%;6月购进6.4%,出厂4.1%——“上游涨价、下游承压”的利润分化格局已经贯穿了2026年的大半年。
但剪刀差并不只讲述挤压的故事。它同时是一张价格信号地图,标出了中国工业体系内部哪里在长出新的议价能力。
10月计算机通信和其他电子设备制造业PPI同比上涨5.9%,涨幅比9月扩大;电气机械和器材制造业上涨6.2%。国家统计局城市司首席统计师董莉娟在解读中明确点出了两条结构性线索:一是产能治理有序推进,部分行业供求关系改善,非金属矿物制品业价格环比上涨0.8%,汽车制造业价格在连续下降3个月后转为持平;二是人工智能快速发展带动相关原材料及装备制造行业价格上行,电气机械、计算机通信电子设备制造业价格环比均上涨0.1%。在CPI一侧,数据存储设备、平板电脑、计算机和移动电话机价格同比分别上涨45.4%、29.3%、23.0%和16.7%,四项合计拉动CPI同比上涨约0.26个百分点。
然而,生活资料价格的持平微降,意味着上游的火焰并没有沿着产业链烧到终端。10月CPI中,食品价格同比下降2.9%,鲜菜、猪肉、鲜果合计拖累CPI同比下降约0.54个百分点;汽油价格上涨22.4%,单独拉动CPI同比上涨约0.63个百分点,但能源的推力同样没有溢出到更广泛的消费篮子。扣除食品和能源的核心CPI同比仅上涨0.8%,涨幅比9月回落0.2个百分点,继续在1.0%以下的低位徘徊。东方金诚首席宏观分析师王青对界面新闻指出,核心CPI偏低主要受国内消费需求不振、市场供强需弱拖累,这也意味着近期PPI高增难以向下游消费终端传导。
真正值得细看的是夹在中间的加工制造环节。10月工业生产者购进价格同比上涨7.9%,高出出厂价格整整2.2个百分点。对于议价能力偏弱、原料成本占比偏高的中下游企业而言,买进来的贵了,卖出去的涨不动,毛利率被两头撕扯。这种“购进—出厂”裂口并非10月独有:7月购进价格同比上涨5.5%,出厂3.5%;6月购进6.4%,出厂4.1%——“上游涨价、下游承压”的利润分化格局已经贯穿了2026年的大半年。
但剪刀差并不只讲述挤压的故事。它同时是一张价格信号地图,标出了中国工业体系内部哪里在长出新的议价能力。
10月计算机通信和其他电子设备制造业PPI同比上涨5.9%,涨幅比9月扩大;电气机械和器材制造业上涨6.2%。国家统计局城市司首席统计师董莉娟在解读中明确点出了两条结构性线索:一是产能治理有序推进,部分行业供求关系改善,非金属矿物制品业价格环比上涨0.8%,汽车制造业价格在连续下降3个月后转为持平;二是人工智能快速发展带动相关原材料及装备制造行业价格上行,电气机械、计算机通信电子设备制造业价格环比均上涨0.1%。在CPI一侧,数据存储设备、平板电脑、计算机和移动电话机价格同比分别上涨45.4%、29.3%、23.0%和16.7%,四项合计拉动CPI同比上涨约0.26个百分点。
一边是能源和上游原材料的输入性涨价,另一边是AI相关制造环节的定价能力在低位修复;一边是食品和传统消费品在需求真空里继续磨底,另一边是产能治理在少数行业里开始挤出边际供给。5.0个百分点的剪刀差,本质上是中国工业在“旧成本冲击”与“新供给结构”之间的一次压力测试。考验的不是谁扛得住涨价,而是谁能在涨价与不涨价之间找到新的平衡。
政策面对这道裂口的回应,正在从总量思维转向导管思维。界面新闻援引分析人士的判断,年底前物价水平将处在温和偏弱状态,为后期促消费提供政策空间;随着适度宽松货币工具穿透落实和超长期特别国债支持消费品以旧换新持续发力,四季度CPI同比中枢有望回升至1.0%—1.2%区间,但整体通胀压力依然温和。换言之,上游的成本冲击需要保供稳价来缓冲,下游的需求真空需要收入与消费循环来修复,而中间那层被挤压的利润,需要价格传导机制本身变得更通畅——不是靠压上游,也不是靠灌下游,而是让该出清的低效供给出清,让有定价能力的新供给拿到它应得的价格。
5.0个百分点的剪刀差是一道伤口,也是一条正在被价格重新划定的升级线。
政策面对这道裂口的回应,正在从总量思维转向导管思维。界面新闻援引分析人士的判断,年底前物价水平将处在温和偏弱状态,为后期促消费提供政策空间;随着适度宽松货币工具穿透落实和超长期特别国债支持消费品以旧换新持续发力,四季度CPI同比中枢有望回升至1.0%—1.2%区间,但整体通胀压力依然温和。换言之,上游的成本冲击需要保供稳价来缓冲,下游的需求真空需要收入与消费循环来修复,而中间那层被挤压的利润,需要价格传导机制本身变得更通畅——不是靠压上游,也不是靠灌下游,而是让该出清的低效供给出清,让有定价能力的新供给拿到它应得的价格。
5.0个百分点的剪刀差是一道伤口,也是一条正在被价格重新划定的升级线。
■
撰文 / OR
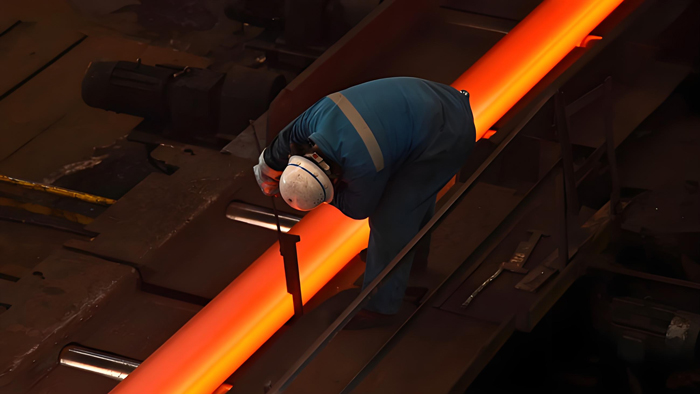
题图来源:Cfoto / ZUMA Press
相关内容
相关内容

读者评论
经济
2026-11-09 11:29
经济|剪刀差破5:中国工业在“上游火焰”与“下游海水”之间
经济|剪刀差破5:中国工业在“上游火焰”与“下游海水”之间
10月PPI同比5.7%站上四年半新高,CPI回落至0.7%,PPI-CPI裂口扩至5.0个百分点。这不是“滞胀”的复刻,而是一场利润在产业链上重新分配的压力测试。
■
北京,11月9日。国家统计局周一公布的数据,把一道裂口摊在了桌面上。
10月工业生产者出厂价格(PPI)同比上涨5.7%,涨幅比9月扩大0.7个百分点,高于市场预期的5.3%,站上2022年7月以来的最高位。消费者价格指数(CPI)同比上涨0.7%,涨幅比9月回落0.2个百分点,不及预期的0.8%。一端是四年半新高的上游价格,一端是三个月低点的终端价格,PPI与CPI之间的“剪刀差”从9月的4.1个百分点骤然扩至5.0个百分点,将2026年这场“上游热、下游冷”的K型分化推到了最刺眼的位置。
拆开5.7%的PPI,内部同样是一道裂口。生产资料价格同比上涨7.4%,仅此一项就拉动PPI总水平上涨约5.77个百分点;生活资料价格却同比下降0.1%,对总指数的下拉影响约为0.03个百分点。上游的煤炭开采和洗选业价格同比上涨36.6%,石油和天然气开采业上涨35.0%,石油煤炭及其他燃料加工业上涨29.9%,化学原料和化学制品制造业上涨16.4%。这些数字背后是国际能源价格上行与迎峰度冬需求叠加的输入性冲击——6个能源相关行业合计影响PPI环比上涨约0.61个百分点,超过当月环比总涨幅的八成。
然而,生活资料价格的持平微降,意味着上游的火焰并没有沿着产业链烧到终端。10月CPI中,食品价格同比下降2.9%,鲜菜、猪肉、鲜果合计拖累CPI同比下降约0.54个百分点;汽油价格上涨22.4%,单独拉动CPI同比上涨约0.63个百分点,但能源的推力同样没有溢出到更广泛的消费篮子。扣除食品和能源的核心CPI同比仅上涨0.8%,涨幅比9月回落0.2个百分点,继续在1.0%以下的低位徘徊。东方金诚首席宏观分析师王青对界面新闻指出,核心CPI偏低主要受国内消费需求不振、市场供强需弱拖累,这也意味着近期PPI高增难以向下游消费终端传导。
真正值得细看的是夹在中间的加工制造环节。10月工业生产者购进价格同比上涨7.9%,高出出厂价格整整2.2个百分点。对于议价能力偏弱、原料成本占比偏高的中下游企业而言,买进来的贵了,卖出去的涨不动,毛利率被两头撕扯。这种“购进—出厂”裂口并非10月独有:7月购进价格同比上涨5.5%,出厂3.5%;6月购进6.4%,出厂4.1%——“上游涨价、下游承压”的利润分化格局已经贯穿了2026年的大半年。
但剪刀差并不只讲述挤压的故事。它同时是一张价格信号地图,标出了中国工业体系内部哪里在长出新的议价能力。
10月计算机通信和其他电子设备制造业PPI同比上涨5.9%,涨幅比9月扩大;电气机械和器材制造业上涨6.2%。国家统计局城市司首席统计师董莉娟在解读中明确点出了两条结构性线索:一是产能治理有序推进,部分行业供求关系改善,非金属矿物制品业价格环比上涨0.8%,汽车制造业价格在连续下降3个月后转为持平;二是人工智能快速发展带动相关原材料及装备制造行业价格上行,电气机械、计算机通信电子设备制造业价格环比均上涨0.1%。在CPI一侧,数据存储设备、平板电脑、计算机和移动电话机价格同比分别上涨45.4%、29.3%、23.0%和16.7%,四项合计拉动CPI同比上涨约0.26个百分点。
然而,生活资料价格的持平微降,意味着上游的火焰并没有沿着产业链烧到终端。10月CPI中,食品价格同比下降2.9%,鲜菜、猪肉、鲜果合计拖累CPI同比下降约0.54个百分点;汽油价格上涨22.4%,单独拉动CPI同比上涨约0.63个百分点,但能源的推力同样没有溢出到更广泛的消费篮子。扣除食品和能源的核心CPI同比仅上涨0.8%,涨幅比9月回落0.2个百分点,继续在1.0%以下的低位徘徊。东方金诚首席宏观分析师王青对界面新闻指出,核心CPI偏低主要受国内消费需求不振、市场供强需弱拖累,这也意味着近期PPI高增难以向下游消费终端传导。
真正值得细看的是夹在中间的加工制造环节。10月工业生产者购进价格同比上涨7.9%,高出出厂价格整整2.2个百分点。对于议价能力偏弱、原料成本占比偏高的中下游企业而言,买进来的贵了,卖出去的涨不动,毛利率被两头撕扯。这种“购进—出厂”裂口并非10月独有:7月购进价格同比上涨5.5%,出厂3.5%;6月购进6.4%,出厂4.1%——“上游涨价、下游承压”的利润分化格局已经贯穿了2026年的大半年。
但剪刀差并不只讲述挤压的故事。它同时是一张价格信号地图,标出了中国工业体系内部哪里在长出新的议价能力。
10月计算机通信和其他电子设备制造业PPI同比上涨5.9%,涨幅比9月扩大;电气机械和器材制造业上涨6.2%。国家统计局城市司首席统计师董莉娟在解读中明确点出了两条结构性线索:一是产能治理有序推进,部分行业供求关系改善,非金属矿物制品业价格环比上涨0.8%,汽车制造业价格在连续下降3个月后转为持平;二是人工智能快速发展带动相关原材料及装备制造行业价格上行,电气机械、计算机通信电子设备制造业价格环比均上涨0.1%。在CPI一侧,数据存储设备、平板电脑、计算机和移动电话机价格同比分别上涨45.4%、29.3%、23.0%和16.7%,四项合计拉动CPI同比上涨约0.26个百分点。
一边是能源和上游原材料的输入性涨价,另一边是AI相关制造环节的定价能力在低位修复;一边是食品和传统消费品在需求真空里继续磨底,另一边是产能治理在少数行业里开始挤出边际供给。5.0个百分点的剪刀差,本质上是中国工业在“旧成本冲击”与“新供给结构”之间的一次压力测试。考验的不是谁扛得住涨价,而是谁能在涨价与不涨价之间找到新的平衡。
政策面对这道裂口的回应,正在从总量思维转向导管思维。界面新闻援引分析人士的判断,年底前物价水平将处在温和偏弱状态,为后期促消费提供政策空间;随着适度宽松货币工具穿透落实和超长期特别国债支持消费品以旧换新持续发力,四季度CPI同比中枢有望回升至1.0%—1.2%区间,但整体通胀压力依然温和。换言之,上游的成本冲击需要保供稳价来缓冲,下游的需求真空需要收入与消费循环来修复,而中间那层被挤压的利润,需要价格传导机制本身变得更通畅——不是靠压上游,也不是靠灌下游,而是让该出清的低效供给出清,让有定价能力的新供给拿到它应得的价格。
5.0个百分点的剪刀差是一道伤口,也是一条正在被价格重新划定的升级线。
政策面对这道裂口的回应,正在从总量思维转向导管思维。界面新闻援引分析人士的判断,年底前物价水平将处在温和偏弱状态,为后期促消费提供政策空间;随着适度宽松货币工具穿透落实和超长期特别国债支持消费品以旧换新持续发力,四季度CPI同比中枢有望回升至1.0%—1.2%区间,但整体通胀压力依然温和。换言之,上游的成本冲击需要保供稳价来缓冲,下游的需求真空需要收入与消费循环来修复,而中间那层被挤压的利润,需要价格传导机制本身变得更通畅——不是靠压上游,也不是靠灌下游,而是让该出清的低效供给出清,让有定价能力的新供给拿到它应得的价格。
5.0个百分点的剪刀差是一道伤口,也是一条正在被价格重新划定的升级线。
■
撰文 / OR
题图来源:Cfoto / ZUMA Press
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:



■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。