
2026-11-05 13:34
商业
SpaceX牵手高通,卫星故事让位于地面战争
SpaceX牵手高通,卫星故事让位于地面战争
星链的“落地”时刻。
■
2026年11月4日,高通总部的一则声明,把马斯克无线野心的底牌翻到了桌面上。SpaceX选择高通Dragonwing蜂窝基础设施平台,为Starlink Mobile在美国建设全国性地面5G网络,2027年启动部署,数万个基站,交易金额未披露。高通称这是其“迄今最大的5G倡议”。信号足够清晰:星链不再满足于从太空向手机发射信号,它要在地面上建一张真正的运营商网络。
这不像一次寻常的供应商签约。SpaceX没有选择爱立信、诺基亚或三星——北美5G RAN市场长期由这三家把持。它转向高通,一家在基站芯片领域远不如在手机modem领域知名的公司,绕开了传统电信设备供应链。咨询师Sebastian Barros的评论一针见血:SpaceX“正在准备成为一个严肃的地面移动竞争者,同时挑战传统电信设备供应格局”。
高通交易的真实含义,藏在Starlink Direct-to-Cell一个被反复引用却少有人拆解的数据里。截至2026年3月,Starlink Mobile直连手机月活订户突破1000万,独立用户超1600万。但2026年5月,T-Mobile首席执行官Srini Gopalan在摩根大通投资者会议上披露,T-Satellite仅占其网络总用量的约0.0002%;首席商务官Jon Freier在7月Q2业绩评论中补充,最繁忙的夏季月份也只升至0.0003%。覆盖的扩张速度,远远跑在了使用之前。
链路预算的物理约束给出了解释。Starlink D2C信号穿透屋顶的能力有限,而绝大多数移动流量发生在室内;综合各国数据,真正暴露给卫星直连手机的移动流量仅占全部移动流量的约4%。2026年7月《Satellite Today》刊发的独立分析据此估算,以现有卫星架构,Starlink D2D的真实年度可服务市场仅约60亿美元。
这正是高通登场的逻辑。卫星直连手机擅长的是“覆盖盲区里的最后一条短信”,而地面5G RAN擅长的是容量、密度和室内穿透。Starlink Mobile要成为一张能承载语音、视频和日常数据的网络,就不能只有天上的约650颗第一代D2C卫星,还必须有地上数万个基站。高通提供的是QRU100无线单元和QDU100基带单元,每个无线单元64条发射路径、64条接收路径,目标是提升覆盖并把更多流量压进同样的频谱里。这不是与卫星竞争,而是补上卫星永远补不上的那块地面。
频谱拼图在同一时间加速合拢。2026年10月8日,SpaceX同意收购Grain Management持有的全美800 MHz低频段频谱组合,带宽最高14 MHz;据《华尔街日报》报道,对价约80亿美元现金。800 MHz的低频穿透力,恰恰是卫星D2C在室内场景最稀缺的资源。与此同时,SpaceX与EchoStar的频谱交易总对价已从此前的约170亿美元提高至约200亿美元,其中最高110亿美元以SpaceX股票支付。天上的覆盖权、地上的频谱权,加上高通提供的RAN硬件入口,三块拼图第一次同时落在桌面上。FCC在2026年1月已批准新增7,500颗第二代Starlink卫星,使SpaceX获批的D2C适用星座授权总量达到约15,000颗,并在10月进一步豁免了与地面运营商签订频谱租赁协议的要求。
资本结构让这场地面战争成为可能。SpaceX于2026年6月完成史上最大IPO,定价估值约1.77万亿美元,首日收盘市值约2.107万亿美元。星链在2026年第一季度实现营收32.57亿美元,运营利润11.88亿美元,是SpaceX唯一稳定盈利的业务板块。一个高利润、高增长的现金流引擎,加上公开市场的低成本资金,使SpaceX有能力同时支付频谱账单和数万个基站的资本开支——这是任何纯卫星公司或纯地面运营商都难以复制的组合。
但真正的考验不在建设阶段,而在使用阶段。T-Mobile的T-Satellite以每月10美元的价格运行了一年多,T-Mobile管理层已公开承认其使用量“远低于预期”,并排除了与Starlink Mobile建立MVNO关系的可能性。Starlink Mobile的品牌独立运营和FCC的租赁豁免,为SpaceX打开了一扇直接面向消费者的门,但这扇门通向的是一个ARPU极低、使用频率极不确定的市场。高通RAN网络建成后,SpaceX实际上将运营一张与Verizon、AT&T、T-Mobile正面竞争的地面5G网络,同时保留卫星作为差异化覆盖层。问题在于:消费者是否愿意为“卫星+地面”的混合覆盖支付溢价,还是仅仅把它当作又一张价格战中的SIM卡?
CCS Insight分析师Luke Pearce的判断值得玩味:如果这一混合模式在美国跑通,它可能被其他卫星运营商或小型移动网络运营商采纳。但“跑通”的定义,不是基站上线数量,而是单位用户的经济学能否覆盖频谱摊销、RAN资本开支和卫星折旧。在D2C流量占比仍以万分之几计的当下,这个问题的答案远未明朗。
马斯克进入无线市场的路径,最终可能被证明与外界最初的想象相反:卫星给了他故事和估值,但决定胜负的,是高通芯片驱动的那数万个地面基站,以及800 MHz频谱穿过墙壁的能力。星链的“落地”,不是修辞,是资产负债表和物理定律共同做出的选择。
■
撰文 / OR
题图来源:GABRIEL V. CARDENAS/REUTERS
相关内容
相关内容
读者评论
商业
2026-11-05 13:34
SpaceX牵手高通,卫星故事让位于地面战争
SpaceX牵手高通,卫星故事让位于地面战争
星链的“落地”时刻。
■
2026年11月4日,高通总部的一则声明,把马斯克无线野心的底牌翻到了桌面上。SpaceX选择高通Dragonwing蜂窝基础设施平台,为Starlink Mobile在美国建设全国性地面5G网络,2027年启动部署,数万个基站,交易金额未披露。高通称这是其“迄今最大的5G倡议”。信号足够清晰:星链不再满足于从太空向手机发射信号,它要在地面上建一张真正的运营商网络。
这不像一次寻常的供应商签约。SpaceX没有选择爱立信、诺基亚或三星——北美5G RAN市场长期由这三家把持。它转向高通,一家在基站芯片领域远不如在手机modem领域知名的公司,绕开了传统电信设备供应链。咨询师Sebastian Barros的评论一针见血:SpaceX“正在准备成为一个严肃的地面移动竞争者,同时挑战传统电信设备供应格局”。
高通交易的真实含义,藏在Starlink Direct-to-Cell一个被反复引用却少有人拆解的数据里。截至2026年3月,Starlink Mobile直连手机月活订户突破1000万,独立用户超1600万。但2026年5月,T-Mobile首席执行官Srini Gopalan在摩根大通投资者会议上披露,T-Satellite仅占其网络总用量的约0.0002%;首席商务官Jon Freier在7月Q2业绩评论中补充,最繁忙的夏季月份也只升至0.0003%。覆盖的扩张速度,远远跑在了使用之前。
链路预算的物理约束给出了解释。Starlink D2C信号穿透屋顶的能力有限,而绝大多数移动流量发生在室内;综合各国数据,真正暴露给卫星直连手机的移动流量仅占全部移动流量的约4%。2026年7月《Satellite Today》刊发的独立分析据此估算,以现有卫星架构,Starlink D2D的真实年度可服务市场仅约60亿美元。
这正是高通登场的逻辑。卫星直连手机擅长的是“覆盖盲区里的最后一条短信”,而地面5G RAN擅长的是容量、密度和室内穿透。Starlink Mobile要成为一张能承载语音、视频和日常数据的网络,就不能只有天上的约650颗第一代D2C卫星,还必须有地上数万个基站。高通提供的是QRU100无线单元和QDU100基带单元,每个无线单元64条发射路径、64条接收路径,目标是提升覆盖并把更多流量压进同样的频谱里。这不是与卫星竞争,而是补上卫星永远补不上的那块地面。
频谱拼图在同一时间加速合拢。2026年10月8日,SpaceX同意收购Grain Management持有的全美800 MHz低频段频谱组合,带宽最高14 MHz;据《华尔街日报》报道,对价约80亿美元现金。800 MHz的低频穿透力,恰恰是卫星D2C在室内场景最稀缺的资源。与此同时,SpaceX与EchoStar的频谱交易总对价已从此前的约170亿美元提高至约200亿美元,其中最高110亿美元以SpaceX股票支付。天上的覆盖权、地上的频谱权,加上高通提供的RAN硬件入口,三块拼图第一次同时落在桌面上。FCC在2026年1月已批准新增7,500颗第二代Starlink卫星,使SpaceX获批的D2C适用星座授权总量达到约15,000颗,并在10月进一步豁免了与地面运营商签订频谱租赁协议的要求。
资本结构让这场地面战争成为可能。SpaceX于2026年6月完成史上最大IPO,定价估值约1.77万亿美元,首日收盘市值约2.107万亿美元。星链在2026年第一季度实现营收32.57亿美元,运营利润11.88亿美元,是SpaceX唯一稳定盈利的业务板块。一个高利润、高增长的现金流引擎,加上公开市场的低成本资金,使SpaceX有能力同时支付频谱账单和数万个基站的资本开支——这是任何纯卫星公司或纯地面运营商都难以复制的组合。
但真正的考验不在建设阶段,而在使用阶段。T-Mobile的T-Satellite以每月10美元的价格运行了一年多,T-Mobile管理层已公开承认其使用量“远低于预期”,并排除了与Starlink Mobile建立MVNO关系的可能性。Starlink Mobile的品牌独立运营和FCC的租赁豁免,为SpaceX打开了一扇直接面向消费者的门,但这扇门通向的是一个ARPU极低、使用频率极不确定的市场。高通RAN网络建成后,SpaceX实际上将运营一张与Verizon、AT&T、T-Mobile正面竞争的地面5G网络,同时保留卫星作为差异化覆盖层。问题在于:消费者是否愿意为“卫星+地面”的混合覆盖支付溢价,还是仅仅把它当作又一张价格战中的SIM卡?
CCS Insight分析师Luke Pearce的判断值得玩味:如果这一混合模式在美国跑通,它可能被其他卫星运营商或小型移动网络运营商采纳。但“跑通”的定义,不是基站上线数量,而是单位用户的经济学能否覆盖频谱摊销、RAN资本开支和卫星折旧。在D2C流量占比仍以万分之几计的当下,这个问题的答案远未明朗。
马斯克进入无线市场的路径,最终可能被证明与外界最初的想象相反:卫星给了他故事和估值,但决定胜负的,是高通芯片驱动的那数万个地面基站,以及800 MHz频谱穿过墙壁的能力。星链的“落地”,不是修辞,是资产负债表和物理定律共同做出的选择。
■
撰文 / OR
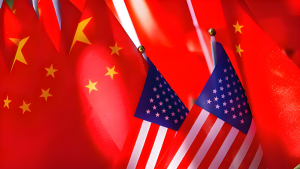
题图来源:GABRIEL V. CARDENAS/REUTERS
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:



■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。