
2026-11-01 18:02
商业
航空|五条跑道之后,广州赢下了一场“窄门”之争
航空|五条跑道之后,广州赢下了一场“窄门”之争
白云机场以44.5万人次的薄冰优势从浦东手中夺回榜首,但真正的瓶颈已不在水泥与沥青之间。
■
2026年10月的一个清晨,白云机场第五跑道上一架飞往亚的斯亚贝巴的客机准时离地。这条跑道2025年10月30日才与T3航站楼同步投运,不到一年,它承载的已经不只是某一条中非航线,而是一座城市对“中国第一机场”头衔的重新索求。前三季度数据落定:白云6702.9万人次,浦东6658.4万人次,差距44.5万——不到一个春运高峰日的客流量。但正是这层薄薄的领先,把中国航空枢纽竞争推入了一个远比“谁修了更多跑道”更复杂的命题。
白云的底牌是硬的。537.7亿元的三期扩建在2025年10月兑现为“五跑道+三航站楼”,设计容量跳至1.2亿人次,终结了困扰多年的物理天花板。2026年春运,白云拿下全国总客流和单日客流两项第一,硬件红利在压力最大的时刻被验证。更隐蔽却更具决定性的变化发生在航线结构上:增量集中在东南亚、中亚、非洲和大洋洲——RCEP腹地与“一带一路”沿线,而非与浦东正面争夺的欧美远程干线。上半年白云国际航线旅客增速远超整体,新兴市场航线的边际拉动效应清晰可见。
然而,把白云的回归仅仅读作“扩建的胜利”,会错过真正重要的信号。五条跑道铺成之后,民航局批复的高峰小时容量只从83架次挪到93架次,而T3的物理设计高峰运行能力是150架次。多出来的两条跑道和一座巨型航站楼,暂时无法等比例转化为时刻供给。约束已经从跑道端悄然转移到空域、时刻和运行规则端。浦东四期T3要到2028年才释放物理容量,但它眼下被争抢的同样是时刻、空域和国际中转资格这些“看不见的软性资源”。两大枢纽同时撞上了同一个天花板——不是水泥不够,是天空和规则不够。
在软性资源层面,结构性差距更为诚实。浦东国际及地区客流占比约44.5%(2025年口径,含港澳台地区),白云约20%至23%;浦东中转率16.2%,白云国际中转占比尚不足一成。南航在白云的时刻占比约49%,单基地航司的深度绑定赋予了白云无与伦比的国内网络密度和执行力,却也使国际中转的“多航司织网”逻辑难以在短期内复制浦东的厚度。白云赢在总量,但枢纽能级的竞赛从不以总量为唯一标尺。
真正值得追踪的变量,或许不在航站楼里,而在跑道之外的产业土壤中。广州空港经济区早期口径的进驻企业超8300家,2026年部分统计已逾1.1万家,联邦快递亚太转运中心与南航物流在2026年深化合作,临空经济“十五五”规划把生物医药、跨境电商和冷链列为集群方向。当客运时刻受限时,货运和高附加值物流的弹性恰恰是白云可以更早兑现的筹码。非航收入上半年占比57.93%,T2出境免税从“收租”转向合资分成,意味着白云正在学习用商业运营能力而非单纯的流量规模来支撑盈利修复。
44.5万人次的领先当然可能被四季度的浦东反超。但这场“窄门之争”的真正价值不在于谁在12月31日站在榜首。它揭示了一个转折:中国头部机场的竞争正在从“谁能接住更多客流”转向“谁能在同样的空域和规则下,把每一时刻飞得更值钱”。白云用五条跑道拿到了重新入场的资格,但要守住榜首,它需要证明的是中转效率、国际网络密度和临空产业厚度——这些恰恰是浦东经营了二十年的护城河。
■
撰文 / OR
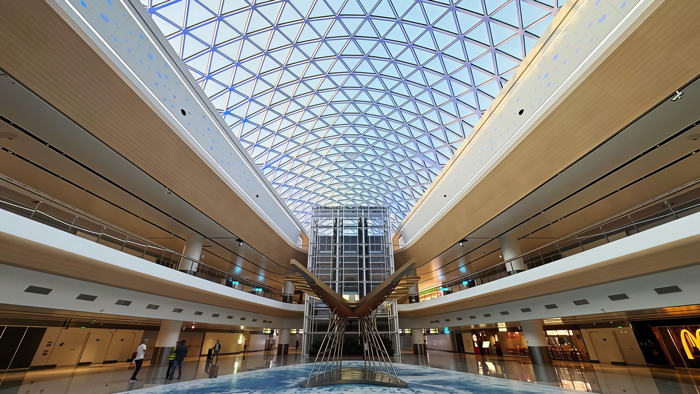
题图来源:Ming Pao/林迎
读者评论
商业
2026-11-01 18:02
航空|五条跑道之后,广州赢下了一场“窄门”之争
航空|五条跑道之后,广州赢下了一场“窄门”之争
白云机场以44.5万人次的薄冰优势从浦东手中夺回榜首,但真正的瓶颈已不在水泥与沥青之间。
■
2026年10月的一个清晨,白云机场第五跑道上一架飞往亚的斯亚贝巴的客机准时离地。这条跑道2025年10月30日才与T3航站楼同步投运,不到一年,它承载的已经不只是某一条中非航线,而是一座城市对“中国第一机场”头衔的重新索求。前三季度数据落定:白云6702.9万人次,浦东6658.4万人次,差距44.5万——不到一个春运高峰日的客流量。但正是这层薄薄的领先,把中国航空枢纽竞争推入了一个远比“谁修了更多跑道”更复杂的命题。
白云的底牌是硬的。537.7亿元的三期扩建在2025年10月兑现为“五跑道+三航站楼”,设计容量跳至1.2亿人次,终结了困扰多年的物理天花板。2026年春运,白云拿下全国总客流和单日客流两项第一,硬件红利在压力最大的时刻被验证。更隐蔽却更具决定性的变化发生在航线结构上:增量集中在东南亚、中亚、非洲和大洋洲——RCEP腹地与“一带一路”沿线,而非与浦东正面争夺的欧美远程干线。上半年白云国际航线旅客增速远超整体,新兴市场航线的边际拉动效应清晰可见。
然而,把白云的回归仅仅读作“扩建的胜利”,会错过真正重要的信号。五条跑道铺成之后,民航局批复的高峰小时容量只从83架次挪到93架次,而T3的物理设计高峰运行能力是150架次。多出来的两条跑道和一座巨型航站楼,暂时无法等比例转化为时刻供给。约束已经从跑道端悄然转移到空域、时刻和运行规则端。浦东四期T3要到2028年才释放物理容量,但它眼下被争抢的同样是时刻、空域和国际中转资格这些“看不见的软性资源”。两大枢纽同时撞上了同一个天花板——不是水泥不够,是天空和规则不够。
在软性资源层面,结构性差距更为诚实。浦东国际及地区客流占比约44.5%(2025年口径,含港澳台地区),白云约20%至23%;浦东中转率16.2%,白云国际中转占比尚不足一成。南航在白云的时刻占比约49%,单基地航司的深度绑定赋予了白云无与伦比的国内网络密度和执行力,却也使国际中转的“多航司织网”逻辑难以在短期内复制浦东的厚度。白云赢在总量,但枢纽能级的竞赛从不以总量为唯一标尺。
真正值得追踪的变量,或许不在航站楼里,而在跑道之外的产业土壤中。广州空港经济区早期口径的进驻企业超8300家,2026年部分统计已逾1.1万家,联邦快递亚太转运中心与南航物流在2026年深化合作,临空经济“十五五”规划把生物医药、跨境电商和冷链列为集群方向。当客运时刻受限时,货运和高附加值物流的弹性恰恰是白云可以更早兑现的筹码。非航收入上半年占比57.93%,T2出境免税从“收租”转向合资分成,意味着白云正在学习用商业运营能力而非单纯的流量规模来支撑盈利修复。
44.5万人次的领先当然可能被四季度的浦东反超。但这场“窄门之争”的真正价值不在于谁在12月31日站在榜首。它揭示了一个转折:中国头部机场的竞争正在从“谁能接住更多客流”转向“谁能在同样的空域和规则下,把每一时刻飞得更值钱”。白云用五条跑道拿到了重新入场的资格,但要守住榜首,它需要证明的是中转效率、国际网络密度和临空产业厚度——这些恰恰是浦东经营了二十年的护城河。
■
撰文 / OR
题图来源:Ming Pao/林迎
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。