
2026-10-23 20:01
金融
花旗的五年等待:一张迟到牌照背后的在华拼图
花旗的五年等待:一张迟到牌照背后的在华拼图
全资券商获批,但花旗面对的不再是五年前那个中国市场。
■
上海——花旗拿到这张牌照的时间,比它自己预想的晚了将近五年。
2026年10月23日,中国证监会核准设立花旗证券(中国)有限公司,注册地上海,注册资本12亿元,由花旗环球金融控股全资持有,业务范围覆盖证券经纪、投资咨询、承销保荐与自营。花旗就此成为第七家外商独资券商。从2021年11月提交申请算起,到批文落地,前后近五年。作为对照,摩根大通证券从2018年5月递交材料到2019年3月获准设立,用了约十个月;高盛完成高盛高华全资控股的监管备案也在同期推进。花旗的五年,在外资券商入华的时间轴上是一个显眼的异常值。
等待之所以漫长,根源不在规则。外资券商持股比例限制早在2020年4月即已全面取消,问题出在花旗自身路径选择的代价上。2019年5月,花旗亚洲与东方证券签署协议,转让东方花旗证券33.33%的全部股权,彻底退出这家合资投行平台。退出合资容易,但从零申请一张全资牌照,意味着花旗要在长达数年的过渡期里接受一个事实:它在全球网络中最擅长的投行承销能力,在中国内地没有落地的法律载体。对于一个服务着70%在华运营财富500强企业的机构来说,这是一个用五年时间才填上的结构性缺口。
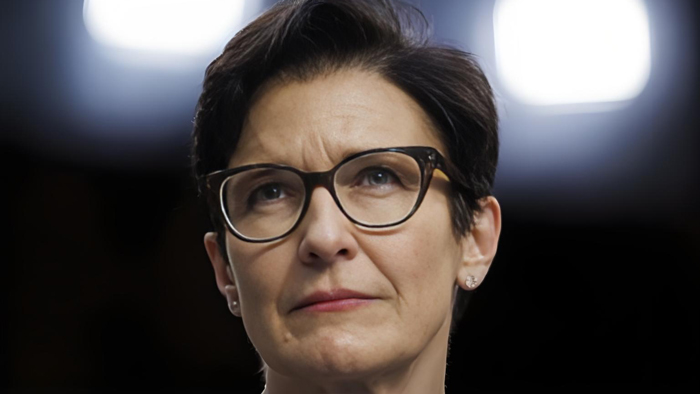
花旗集团董事长兼首席执行官范洁恩在获批当日称,花旗在中国服务客户已近125年,这张牌照将帮助客户捕捉中国境内资本市场的机遇。话说得克制,但指向清楚:花旗的筹码从来不在“什么都能做”的广度上,而在跨境商行关系与投行能力之间的那条通道。问题在于,这条通道上已经站满了人。
根据中证协2025年年报数据,16家外资参控股券商全年营收105.79亿元,同比增长32.61%,总资产534.69亿元。总量仍小,但内部分化剧烈。高盛(中国)证券净利润14.61亿元,营收25.84亿元,仅经纪业务手续费净收入就超过17亿元,占其总营收的66.7%。摩根大通证券净利润9.84亿元,连续第五年盈利;瑞银证券净利润7.30亿元,同比增长387%。没有经纪牌照的摩根士丹利证券靠投行、固收和自营把净利润拉到1.39亿元,增速超过660%,投行手续费净收入3.12亿元,在外资券商中单独过亿。
这张图传递的信号比“外资券商整体向好”的笼统叙事诚实得多。头部的四家机构各自找到了一条母公司的资源接口:高盛对接的是跨境机构交易与QFII,摩根大通吃的是债券与跨境投行的制度红利,瑞银把全球财富管理的肌肉移植到了中国高净值市场,摩根士丹利则在没有经纪牌照的约束下把投行做成了窄而深的切口。而另一端,渣打证券2025年营收仅0.15亿元,亏损1.03亿元;星展证券营收0.78亿元,亏损1.48亿元。亏损的机构有一个共同特征:成立时间短,尚未在任何一个业务节点上建立起母公司能力与本土需求之间不可替代的接口。
花旗要挤进去的,正是这个已经被先行者重新定义过的赛道。
更微妙的变化发生在监管叙事层面。2026年10月19日,证监会主席吴清在金融街论坛上的表述已经从“扩大准入”转向了“鼓励外资机构用好母公司专业能力和集团优势,进一步完善产品布局、参与创新业务”。南开大学金融发展研究院院长田利辉对此的判断是,监管重心正在从“能否进入”切换到“如何高质量经营”。翻译成更直白的语言:牌照不再是稀缺品,把牌照变成可持续的ROE才是。花旗拿到的是一张入场券,不是一张通行证。
时间线的每一个节点都在提醒同一件事:花旗为“全资”这两个字支付了五年。2019年退出东方花旗,换来的是选择路径的自由;2021年递交申请,换来的是从零搭建的彻底性;2026年获批,换来的是一个必须在六个月内完成工商设立登记的倒计时。花旗没有内地投行团队的现成班底,品牌认知在A股发行人和地方政府那里需要重新建立,而高盛和摩根大通已经在过去四五年里跑完了冷启动。一位中型券商研究院负责人的评价并不客气:部分外资机构“既没能依托母公司优势找准赛道,也未深耕跨境并购等细分领域,容易陷入高端窄众的营收困局”。
花旗的胜算,取决于它能否把“跨境”从一个形容词变成一个动词。它在中国的商行客户关系、全球并购网络和境外承销能力,是多数中资券商短期内无法复制的资产。但把这些资产转化为内地投行桌上的可执行项目,需要的不只是一张牌照,而是一整套在岸的执行团队和交易管道。范洁恩说这张牌照让花旗“能够为客户提供更完整的服务”,但“完整”恰恰是最难兑现的承诺:高盛和摩根大通已经用利润表证明了自己在各自切口上的完整,花旗需要证明的是,一个迟到五年的全资平台,还能在一个已经拥挤的节点上切出别人绕不过去的价值。
五年给了花旗重新思考答案的时间。接下来的六个月,是它交出答案的起点。
■
撰文 / OR
题图来源:Getty Images/Tom Williams
相关内容
相关内容

读者评论
金融
2026-10-23 20:01
花旗的五年等待:一张迟到牌照背后的在华拼图
花旗的五年等待:一张迟到牌照背后的在华拼图
全资券商获批,但花旗面对的不再是五年前那个中国市场。
■
上海——花旗拿到这张牌照的时间,比它自己预想的晚了将近五年。
2026年10月23日,中国证监会核准设立花旗证券(中国)有限公司,注册地上海,注册资本12亿元,由花旗环球金融控股全资持有,业务范围覆盖证券经纪、投资咨询、承销保荐与自营。花旗就此成为第七家外商独资券商。从2021年11月提交申请算起,到批文落地,前后近五年。作为对照,摩根大通证券从2018年5月递交材料到2019年3月获准设立,用了约十个月;高盛完成高盛高华全资控股的监管备案也在同期推进。花旗的五年,在外资券商入华的时间轴上是一个显眼的异常值。
等待之所以漫长,根源不在规则。外资券商持股比例限制早在2020年4月即已全面取消,问题出在花旗自身路径选择的代价上。2019年5月,花旗亚洲与东方证券签署协议,转让东方花旗证券33.33%的全部股权,彻底退出这家合资投行平台。退出合资容易,但从零申请一张全资牌照,意味着花旗要在长达数年的过渡期里接受一个事实:它在全球网络中最擅长的投行承销能力,在中国内地没有落地的法律载体。对于一个服务着70%在华运营财富500强企业的机构来说,这是一个用五年时间才填上的结构性缺口。
花旗集团董事长兼首席执行官范洁恩在获批当日称,花旗在中国服务客户已近125年,这张牌照将帮助客户捕捉中国境内资本市场的机遇。话说得克制,但指向清楚:花旗的筹码从来不在“什么都能做”的广度上,而在跨境商行关系与投行能力之间的那条通道。问题在于,这条通道上已经站满了人。
根据中证协2025年年报数据,16家外资参控股券商全年营收105.79亿元,同比增长32.61%,总资产534.69亿元。总量仍小,但内部分化剧烈。高盛(中国)证券净利润14.61亿元,营收25.84亿元,仅经纪业务手续费净收入就超过17亿元,占其总营收的66.7%。摩根大通证券净利润9.84亿元,连续第五年盈利;瑞银证券净利润7.30亿元,同比增长387%。没有经纪牌照的摩根士丹利证券靠投行、固收和自营把净利润拉到1.39亿元,增速超过660%,投行手续费净收入3.12亿元,在外资券商中单独过亿。
这张图传递的信号比“外资券商整体向好”的笼统叙事诚实得多。头部的四家机构各自找到了一条母公司的资源接口:高盛对接的是跨境机构交易与QFII,摩根大通吃的是债券与跨境投行的制度红利,瑞银把全球财富管理的肌肉移植到了中国高净值市场,摩根士丹利则在没有经纪牌照的约束下把投行做成了窄而深的切口。而另一端,渣打证券2025年营收仅0.15亿元,亏损1.03亿元;星展证券营收0.78亿元,亏损1.48亿元。亏损的机构有一个共同特征:成立时间短,尚未在任何一个业务节点上建立起母公司能力与本土需求之间不可替代的接口。
花旗要挤进去的,正是这个已经被先行者重新定义过的赛道。
更微妙的变化发生在监管叙事层面。2026年10月19日,证监会主席吴清在金融街论坛上的表述已经从“扩大准入”转向了“鼓励外资机构用好母公司专业能力和集团优势,进一步完善产品布局、参与创新业务”。南开大学金融发展研究院院长田利辉对此的判断是,监管重心正在从“能否进入”切换到“如何高质量经营”。翻译成更直白的语言:牌照不再是稀缺品,把牌照变成可持续的ROE才是。花旗拿到的是一张入场券,不是一张通行证。
时间线的每一个节点都在提醒同一件事:花旗为“全资”这两个字支付了五年。2019年退出东方花旗,换来的是选择路径的自由;2021年递交申请,换来的是从零搭建的彻底性;2026年获批,换来的是一个必须在六个月内完成工商设立登记的倒计时。花旗没有内地投行团队的现成班底,品牌认知在A股发行人和地方政府那里需要重新建立,而高盛和摩根大通已经在过去四五年里跑完了冷启动。一位中型券商研究院负责人的评价并不客气:部分外资机构“既没能依托母公司优势找准赛道,也未深耕跨境并购等细分领域,容易陷入高端窄众的营收困局”。
花旗的胜算,取决于它能否把“跨境”从一个形容词变成一个动词。它在中国的商行客户关系、全球并购网络和境外承销能力,是多数中资券商短期内无法复制的资产。但把这些资产转化为内地投行桌上的可执行项目,需要的不只是一张牌照,而是一整套在岸的执行团队和交易管道。范洁恩说这张牌照让花旗“能够为客户提供更完整的服务”,但“完整”恰恰是最难兑现的承诺:高盛和摩根大通已经用利润表证明了自己在各自切口上的完整,花旗需要证明的是,一个迟到五年的全资平台,还能在一个已经拥挤的节点上切出别人绕不过去的价值。
五年给了花旗重新思考答案的时间。接下来的六个月,是它交出答案的起点。
■
撰文 / OR
题图来源:Getty Images/Tom Williams
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。