
2026-09-11 10:30
商业
中东油钱买中国瑞幸咖啡:一场不增资的“站台”
中东油钱买中国瑞幸咖啡:一场不增资的“站台”
穆巴达拉豪掷10亿美元入场,老股转让背后藏着出海野心。
■
话说公历九月十日这天,阿布扎比主权财富基金穆巴达拉宣布了一桩大买卖——携手瑞幸控股股东大钲资本,以约10亿美元受让瑞幸咖啡部分优先股,折合人民币近70亿元。消息一出,市场先热闹了一阵,继而才慢慢品出其中滋味。
这笔钱不简单。据瑞幸向美国证券交易委员会提交的13D申报文件,穆巴达拉通过其担任重要有限合伙人的新基金载体,受让大钲资本旗下两只老基金合计持有的2.41亿股瑞幸优先股,每股普通股隐含价格约4.15美元,折合每份ADS约33.18美元。大钲资本的受益所有权不变,钱也没进瑞幸的银行账户。说白了,这是老股东之间的股权腾挪,不是增资扩股。
穆巴达拉亚洲区负责人穆罕默德·阿布达尔讲得清楚:“我们持续看好中国消费领域的长期投资机会。瑞幸打造了差异化的科技驱动业务模式,数字化能力贯穿用户运营、产品研发与门店管理。”这话里藏着两层意思:一是对中国消费赛道的长期下注,二是对瑞幸商业模型的认可。穆巴达拉管理资产规模达3850亿美元,未来五至十年计划将亚洲投资组合占比从13%提升至25%,中国市场是其亚洲布局的核心重心。
瑞幸值不值这个价?看数据便知。截至2026年6月30日,瑞幸全球门店36310家,同比增长39%,二季度月均交易客户1.127亿人次,当季净收入158.86亿元,同比增长28.5%,GAAP营业利润21.23亿元。成立不过九年光景,门店数量已逼近星巴克全球41300余家的体量,这个速度放在全球咖啡连锁史上都罕见。
但门道不只在规模。今年二季度,瑞幸自营门店同店销售额同比下降5.3%,较一季度0.1%的降幅明显扩大。门店越开越多,单店却越卖越少——这是典型的密度过剩。瑞幸CEO郭谨一在业绩电话会上将原因归结为去年同期外卖补贴形成的高基数,但市场心知肚明,核心城市的门店加密正在互相蚕食客流。
那穆巴达拉图什么?表面看是财务投资,细想则是战略卡位。穆巴达拉总部在阿布扎比,整个海湾地区人均咖啡消费量常年位居全球前列,而中国大型连锁咖啡品牌在这一市场几乎空白。一旦瑞幸借助穆巴达拉的政商网络进驻迪拜、阿布扎比等核心商圈,其商业叙事便从“中国下沉市场的奇迹”升级为“具有全球生命力的大众消费品牌”。
瑞幸在海外的底子还不厚。截至二季度末,海外门店仅223家——新加坡89家、马来西亚114家、美国20家。但穆巴达拉此次入股后,将有权向瑞幸董事会委派一名董事,直接参与全球化等重大事项讨论。这一步棋,比10亿美元本身更有分量。
再把镜头拉远些。穆巴达拉自2015年进入中国以来,累计投资超100个项目,总额近200亿美元。从跨境电商到生物医药,从新能源电池回收到底层物流,皆有布局。此番入股瑞幸,不过是其加码中国消费赛道的又一步。中东主权基金近年来策略转向明显——从传统的欧美房地产和债券配置,转向中国新消费和高端制造。卡塔尔投资局参与投资星巴克中国业务,穆巴达拉自身则联合信宸资本、方源资本收购了路凯国际30%股权。中东资本正在用真金白银,为中国消费资产投下信任票。
中国咖啡市场的天花板还远得很。2025年中国人均年饮用杯数升至28.57杯,相比2023年的16.74杯增长了约70%。但相比日本人均50杯、美国120杯,中国市场仍有数倍增长空间。穆巴达拉押注的,正是这个尚未被充分开垦的万亿级赛道。
这笔买卖成不成,终究要看瑞幸能否在“开店狂奔”和“单店盈利”之间找到平衡。资本的耐心向来有限,中东油钱虽多,但也从不做亏本生意。
瑞幸在海外的底子还不厚。截至二季度末,海外门店仅223家——新加坡89家、马来西亚114家、美国20家。但穆巴达拉此次入股后,将有权向瑞幸董事会委派一名董事,直接参与全球化等重大事项讨论。这一步棋,比10亿美元本身更有分量。
再把镜头拉远些。穆巴达拉自2015年进入中国以来,累计投资超100个项目,总额近200亿美元。从跨境电商到生物医药,从新能源电池回收到底层物流,皆有布局。此番入股瑞幸,不过是其加码中国消费赛道的又一步。中东主权基金近年来策略转向明显——从传统的欧美房地产和债券配置,转向中国新消费和高端制造。卡塔尔投资局参与投资星巴克中国业务,穆巴达拉自身则联合信宸资本、方源资本收购了路凯国际30%股权。中东资本正在用真金白银,为中国消费资产投下信任票。
中国咖啡市场的天花板还远得很。2025年中国人均年饮用杯数升至28.57杯,相比2023年的16.74杯增长了约70%。但相比日本人均50杯、美国120杯,中国市场仍有数倍增长空间。穆巴达拉押注的,正是这个尚未被充分开垦的万亿级赛道。
这笔买卖成不成,终究要看瑞幸能否在“开店狂奔”和“单店盈利”之间找到平衡。资本的耐心向来有限,中东油钱虽多,但也从不做亏本生意。
■
撰文 / OR
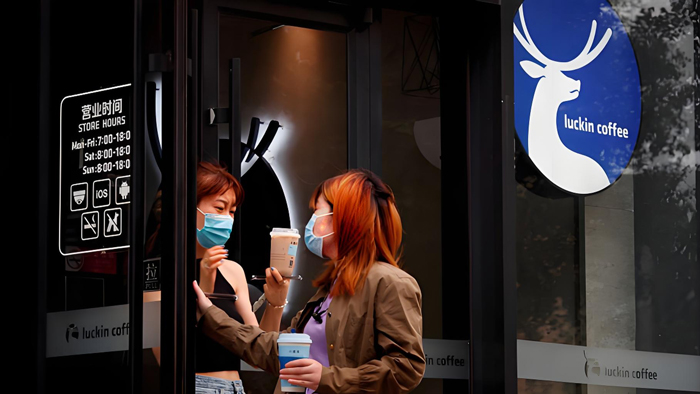
题图来源:Reuters/ Thomas Peter
相关内容
相关内容
读者评论
商业
2026-09-11 10:30
中东油钱买中国瑞幸咖啡:一场不增资的“站台”
中东油钱买中国瑞幸咖啡:一场不增资的“站台”
穆巴达拉豪掷10亿美元入场,老股转让背后藏着出海野心。
■
话说公历九月十日这天,阿布扎比主权财富基金穆巴达拉宣布了一桩大买卖——携手瑞幸控股股东大钲资本,以约10亿美元受让瑞幸咖啡部分优先股,折合人民币近70亿元。消息一出,市场先热闹了一阵,继而才慢慢品出其中滋味。
这笔钱不简单。据瑞幸向美国证券交易委员会提交的13D申报文件,穆巴达拉通过其担任重要有限合伙人的新基金载体,受让大钲资本旗下两只老基金合计持有的2.41亿股瑞幸优先股,每股普通股隐含价格约4.15美元,折合每份ADS约33.18美元。大钲资本的受益所有权不变,钱也没进瑞幸的银行账户。说白了,这是老股东之间的股权腾挪,不是增资扩股。
穆巴达拉亚洲区负责人穆罕默德·阿布达尔讲得清楚:“我们持续看好中国消费领域的长期投资机会。瑞幸打造了差异化的科技驱动业务模式,数字化能力贯穿用户运营、产品研发与门店管理。”这话里藏着两层意思:一是对中国消费赛道的长期下注,二是对瑞幸商业模型的认可。穆巴达拉管理资产规模达3850亿美元,未来五至十年计划将亚洲投资组合占比从13%提升至25%,中国市场是其亚洲布局的核心重心。
瑞幸值不值这个价?看数据便知。截至2026年6月30日,瑞幸全球门店36310家,同比增长39%,二季度月均交易客户1.127亿人次,当季净收入158.86亿元,同比增长28.5%,GAAP营业利润21.23亿元。成立不过九年光景,门店数量已逼近星巴克全球41300余家的体量,这个速度放在全球咖啡连锁史上都罕见。
但门道不只在规模。今年二季度,瑞幸自营门店同店销售额同比下降5.3%,较一季度0.1%的降幅明显扩大。门店越开越多,单店却越卖越少——这是典型的密度过剩。瑞幸CEO郭谨一在业绩电话会上将原因归结为去年同期外卖补贴形成的高基数,但市场心知肚明,核心城市的门店加密正在互相蚕食客流。
那穆巴达拉图什么?表面看是财务投资,细想则是战略卡位。穆巴达拉总部在阿布扎比,整个海湾地区人均咖啡消费量常年位居全球前列,而中国大型连锁咖啡品牌在这一市场几乎空白。一旦瑞幸借助穆巴达拉的政商网络进驻迪拜、阿布扎比等核心商圈,其商业叙事便从“中国下沉市场的奇迹”升级为“具有全球生命力的大众消费品牌”。
瑞幸在海外的底子还不厚。截至二季度末,海外门店仅223家——新加坡89家、马来西亚114家、美国20家。但穆巴达拉此次入股后,将有权向瑞幸董事会委派一名董事,直接参与全球化等重大事项讨论。这一步棋,比10亿美元本身更有分量。
再把镜头拉远些。穆巴达拉自2015年进入中国以来,累计投资超100个项目,总额近200亿美元。从跨境电商到生物医药,从新能源电池回收到底层物流,皆有布局。此番入股瑞幸,不过是其加码中国消费赛道的又一步。中东主权基金近年来策略转向明显——从传统的欧美房地产和债券配置,转向中国新消费和高端制造。卡塔尔投资局参与投资星巴克中国业务,穆巴达拉自身则联合信宸资本、方源资本收购了路凯国际30%股权。中东资本正在用真金白银,为中国消费资产投下信任票。
中国咖啡市场的天花板还远得很。2025年中国人均年饮用杯数升至28.57杯,相比2023年的16.74杯增长了约70%。但相比日本人均50杯、美国120杯,中国市场仍有数倍增长空间。穆巴达拉押注的,正是这个尚未被充分开垦的万亿级赛道。
这笔买卖成不成,终究要看瑞幸能否在“开店狂奔”和“单店盈利”之间找到平衡。资本的耐心向来有限,中东油钱虽多,但也从不做亏本生意。
瑞幸在海外的底子还不厚。截至二季度末,海外门店仅223家——新加坡89家、马来西亚114家、美国20家。但穆巴达拉此次入股后,将有权向瑞幸董事会委派一名董事,直接参与全球化等重大事项讨论。这一步棋,比10亿美元本身更有分量。
再把镜头拉远些。穆巴达拉自2015年进入中国以来,累计投资超100个项目,总额近200亿美元。从跨境电商到生物医药,从新能源电池回收到底层物流,皆有布局。此番入股瑞幸,不过是其加码中国消费赛道的又一步。中东主权基金近年来策略转向明显——从传统的欧美房地产和债券配置,转向中国新消费和高端制造。卡塔尔投资局参与投资星巴克中国业务,穆巴达拉自身则联合信宸资本、方源资本收购了路凯国际30%股权。中东资本正在用真金白银,为中国消费资产投下信任票。
中国咖啡市场的天花板还远得很。2025年中国人均年饮用杯数升至28.57杯,相比2023年的16.74杯增长了约70%。但相比日本人均50杯、美国120杯,中国市场仍有数倍增长空间。穆巴达拉押注的,正是这个尚未被充分开垦的万亿级赛道。
这笔买卖成不成,终究要看瑞幸能否在“开店狂奔”和“单店盈利”之间找到平衡。资本的耐心向来有限,中东油钱虽多,但也从不做亏本生意。
■
撰文 / OR
题图来源:Reuters/ Thomas Peter
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:



■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。