
2026-08-03 10:24
商业
中国商业地产交易回暖:资本在低谷中嗅到反弹气息
中国商业地产交易回暖:资本在低谷中嗅到反弹气息
上半年大宗交易额突破1200亿元,险资与民企成为市场双引擎。
■
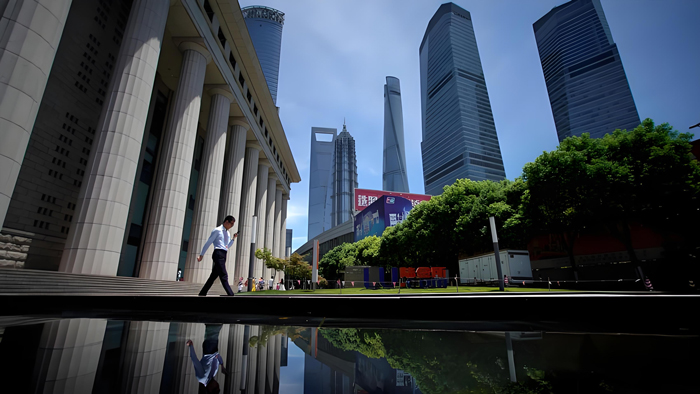
7月的上海,黄浦江畔的写字楼里,一场关于资产价格的博弈正在悄然升温。高力国际最新发布的数据显示,2026年上半年,中国商业地产大宗交易总额达到约1212亿元,涉及192笔交易,较2025年同期的688亿元激增76.2%。这一数字不仅刷新了近年来的交易纪录,更暗示着一个被压抑多年的市场正在寻找突破口。
资本的嗅觉向来敏锐。在一线城市核心地段,资产价格已回调至周期低位。对于那些手握长钱的机构投资者而言,此刻或许正是布局的窗口期。
险资无疑是这场资本盛宴中最活跃的力量。2026年上半年,投资机构与保险资金以407.2亿元、33.6%的成交金额占比成为市场最大买家。消费基础设施公募REITs的扩容为零售资产提供了清晰的退出路径,而在低利率环境下,优质零售资产稳定的现金流对保险资金的资产负债匹配具有天然吸引力。一个标志性案例是,保险联合体以约80亿元对价收购了宜家北京荟聚中心,并同步拿下武汉、无锡两座荟聚中心。与此同时,大家保险、宏利保险及中国人寿信托等组成的联合体参与了上海瑞安新天地项目的股权收购。
然而,市场的回暖并非单一力量驱动。民营企业以86笔交易、349.3亿元的成交额成为交易笔数最多的群体。从拼多多以约33亿元整栋收购上海陆家嘴星展银行大厦作为自用办公,到山东域潇集团拿下上海黄浦中港汇,再到京东以3.4亿元收购北京环博达物流园,民营科技及制造企业正以"自用+投资"的双轮逻辑重返市场。这种企业端的强劲需求,反映出实体经济参与者对核心城市优质资产的长期信心。
城市之间的分化也在加剧。上海以370.7亿元的成交额继续领跑全国,占比30.6%;北京紧随其后,录得306.2亿元,同比增幅高达256%;深圳和广州分别为101.2亿元和13.2亿元。四大一线城市合计贡献791亿元,占全国总成交额的65.3%。资源、资金与资产持续向头部城市集聚,非核心城市的吸引力进一步弱化。仲量联行上海商业地产部总监兼华东区零售地产部负责人黄臻在近期报告中指出,2026年第二季度上海甲级办公楼市场需求继续回暖,大面积成交段占比有所上升,租金降幅收窄。
从物业类型看,零售商业以370.8亿元成为上半年最活跃的资产类别,占比居首;办公物业以257.4亿元紧随其后,企业自用收购特征突出;综合体、酒店及公寓、工业物流也均有不俗表现。值得注意的是,酒店板块显著放量,大量法拍酒店交易涌现,买方以民营企业和私人资本为主,显示出这一防御性资产正获得更多关注。
外资的参与度仍然有限,上半年仅成交8笔,金额36.8亿元,占比约3%。但港资机构的表现值得关注——东亚银行增持上海核心区办公物业,新鸿基地产、周大福创建等亦有动作,新加坡GIC参与了虹桥万科中心的股权收购。这些动作虽规模不大,却传递出一个信号:对于长期资本而言,中国一线城市的核心资产依然具有不可替代的配置价值。
当然,乐观之中仍需保持审慎。全国写字楼空置率依然高企,部分新兴商务区的供应压力尚未完全释放。多数买家在资产选择上仍优先青睐"高出租率、高现金流"的成熟物业,对空置率高、需改造的资产态度谨慎。这种风险规避倾向表明,市场的全面复苏仍需时日。
但趋势已经明朗。当险资的长钱、民企的实业资本、以及部分外资的耐心资金同时指向同一批核心资产时,一个由"价值重估"驱动的交易周期或许正在形成。下半年,随着更多商业不动产REITs的落地,以及企业自用需求的持续释放,中国商业地产市场有望延续回暖态势。对于那些在低谷中敢于下注的投资者而言,时间或许正站在他们这一边。
■
撰文 / OR
题图来源:Reuters / Aly Song
相关内容
相关内容
读者评论
商业
2026-08-03 10:24
中国商业地产交易回暖:资本在低谷中嗅到反弹气息
中国商业地产交易回暖:资本在低谷中嗅到反弹气息
上半年大宗交易额突破1200亿元,险资与民企成为市场双引擎。
■
7月的上海,黄浦江畔的写字楼里,一场关于资产价格的博弈正在悄然升温。高力国际最新发布的数据显示,2026年上半年,中国商业地产大宗交易总额达到约1212亿元,涉及192笔交易,较2025年同期的688亿元激增76.2%。这一数字不仅刷新了近年来的交易纪录,更暗示着一个被压抑多年的市场正在寻找突破口。
资本的嗅觉向来敏锐。在一线城市核心地段,资产价格已回调至周期低位。对于那些手握长钱的机构投资者而言,此刻或许正是布局的窗口期。
险资无疑是这场资本盛宴中最活跃的力量。2026年上半年,投资机构与保险资金以407.2亿元、33.6%的成交金额占比成为市场最大买家。消费基础设施公募REITs的扩容为零售资产提供了清晰的退出路径,而在低利率环境下,优质零售资产稳定的现金流对保险资金的资产负债匹配具有天然吸引力。一个标志性案例是,保险联合体以约80亿元对价收购了宜家北京荟聚中心,并同步拿下武汉、无锡两座荟聚中心。与此同时,大家保险、宏利保险及中国人寿信托等组成的联合体参与了上海瑞安新天地项目的股权收购。
然而,市场的回暖并非单一力量驱动。民营企业以86笔交易、349.3亿元的成交额成为交易笔数最多的群体。从拼多多以约33亿元整栋收购上海陆家嘴星展银行大厦作为自用办公,到山东域潇集团拿下上海黄浦中港汇,再到京东以3.4亿元收购北京环博达物流园,民营科技及制造企业正以"自用+投资"的双轮逻辑重返市场。这种企业端的强劲需求,反映出实体经济参与者对核心城市优质资产的长期信心。
城市之间的分化也在加剧。上海以370.7亿元的成交额继续领跑全国,占比30.6%;北京紧随其后,录得306.2亿元,同比增幅高达256%;深圳和广州分别为101.2亿元和13.2亿元。四大一线城市合计贡献791亿元,占全国总成交额的65.3%。资源、资金与资产持续向头部城市集聚,非核心城市的吸引力进一步弱化。仲量联行上海商业地产部总监兼华东区零售地产部负责人黄臻在近期报告中指出,2026年第二季度上海甲级办公楼市场需求继续回暖,大面积成交段占比有所上升,租金降幅收窄。
从物业类型看,零售商业以370.8亿元成为上半年最活跃的资产类别,占比居首;办公物业以257.4亿元紧随其后,企业自用收购特征突出;综合体、酒店及公寓、工业物流也均有不俗表现。值得注意的是,酒店板块显著放量,大量法拍酒店交易涌现,买方以民营企业和私人资本为主,显示出这一防御性资产正获得更多关注。
外资的参与度仍然有限,上半年仅成交8笔,金额36.8亿元,占比约3%。但港资机构的表现值得关注——东亚银行增持上海核心区办公物业,新鸿基地产、周大福创建等亦有动作,新加坡GIC参与了虹桥万科中心的股权收购。这些动作虽规模不大,却传递出一个信号:对于长期资本而言,中国一线城市的核心资产依然具有不可替代的配置价值。
当然,乐观之中仍需保持审慎。全国写字楼空置率依然高企,部分新兴商务区的供应压力尚未完全释放。多数买家在资产选择上仍优先青睐"高出租率、高现金流"的成熟物业,对空置率高、需改造的资产态度谨慎。这种风险规避倾向表明,市场的全面复苏仍需时日。
但趋势已经明朗。当险资的长钱、民企的实业资本、以及部分外资的耐心资金同时指向同一批核心资产时,一个由"价值重估"驱动的交易周期或许正在形成。下半年,随着更多商业不动产REITs的落地,以及企业自用需求的持续释放,中国商业地产市场有望延续回暖态势。对于那些在低谷中敢于下注的投资者而言,时间或许正站在他们这一边。
■
撰文 / OR
题图来源:Reuters / Aly Song
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。