
2026-07-24 06:17
金融
上海"双轮驱动":当科创板拥抱核聚变,离岸人民币破局全球
上海"双轮驱动":当科创板拥抱核聚变,离岸人民币破局全球
一座金融城的野心——从"跟跑者"到"规则制定者"的惊险一跃。
■
一、"第五套标准"的核裂变
七月的上海,热浪裹挟着一场静悄悄的金融革命。
7月下旬,上海市委金融办等六部门联合印发的《若干措施》中,有一句话足以让全球投行家彻夜难眠:"推动可控核聚变、具身智能、大模型、量子计算、脑机接口等新兴产业和未来产业领域企业在科创板上市"。这不是一份普通的政策文件,而是一张面向未来的"技术船票"——它意味着,一家可能十年内都无法盈利的核聚变初创公司,如今可以堂堂正正地站在上交所的敲钟台上。
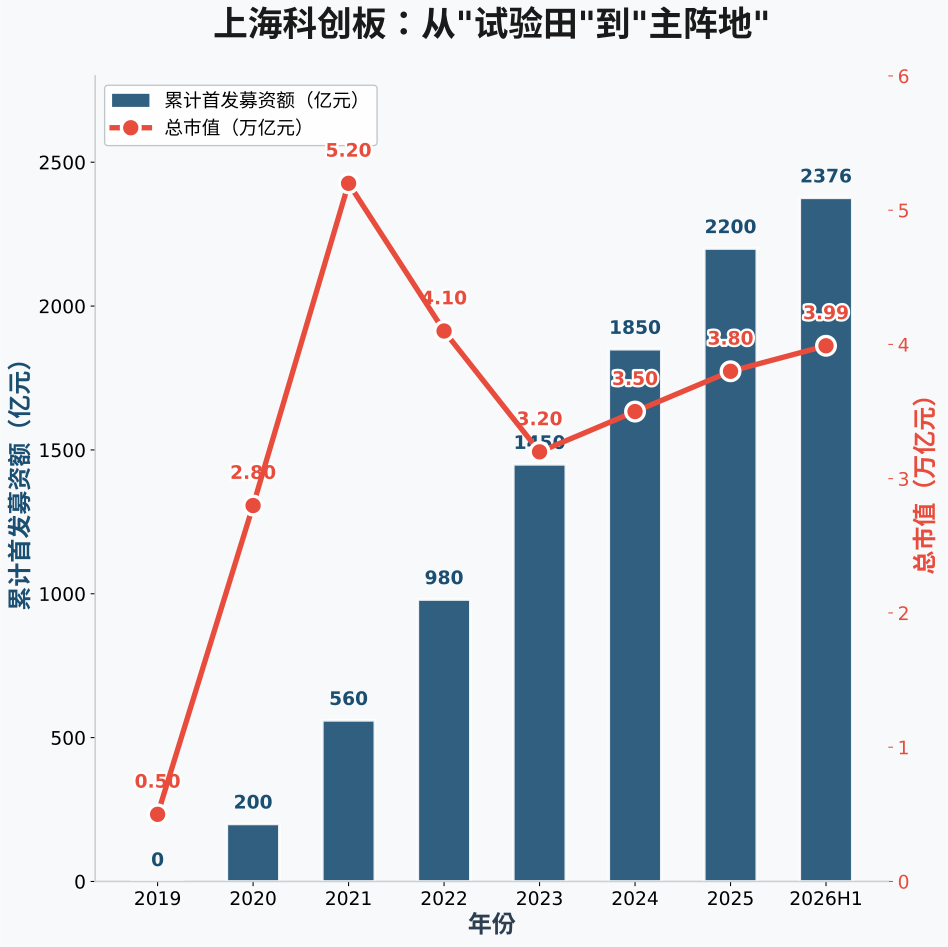
科创板第五套上市标准,这个曾经专为生物医药企业设计的"亏损通行证",正在被重新锻造为一把万能钥匙。根据规则,企业只需预计市值不低于40亿元,主要业务经国家有关部门批准、市场空间大、已取得阶段性成果,即可叩开A股大门。
这绝非纸上谈兵。就在一个月前,长鑫科技——这家国内唯一实现DRAM内存规模化量产、2026年一季度营收508亿元、同比增长719%、归母净利润247.62亿元的存储芯片巨头——刚刚完成科创板IPO申购,拟募资295亿元,成为科创板史上第二大IPO项目。它的示范效应如同一块巨石投入湖面:当一家"国之重器"级别的硬科技企业成功登陆科创板,整个资本市场的估值逻辑都在发生微妙位移。
但真正的颠覆性在于"未盈利"三个字。上海此番明确将人工智能、低空经济、可控核聚变纳入重点支持领域,等于宣告:盈利不再是上市的必要前提,技术壁垒和未来想象空间才是。这与纳斯达克1971年对生物药企的"开闸"异曲同工——正是那场制度革命,催生了基因泰克、安进等一批改变人类命运的伟大公司。
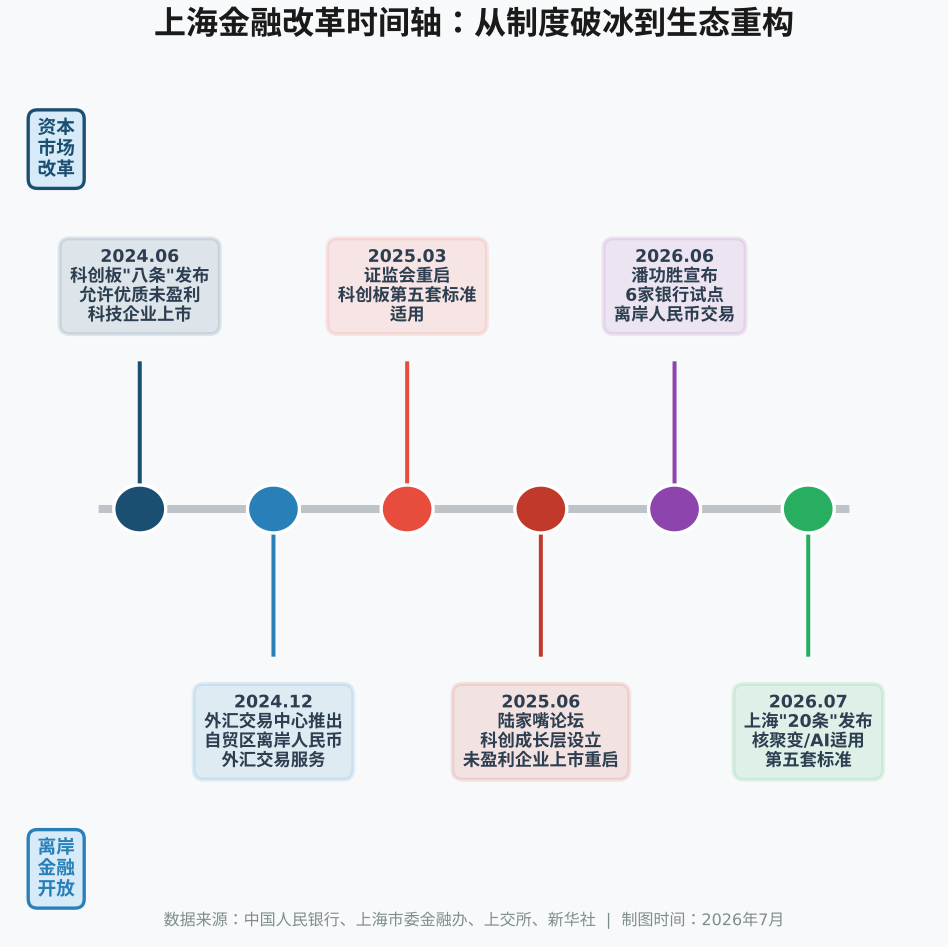
"这不是在降低门槛,而是在重新定义门槛。"一位接近上交所的投行人士如此评价。事实上,自2024年6月"科创板八条"发布以来,监管层对未盈利企业的审核非但没有放松,反而更加强调"硬科技"成色——核心技术是否自主可控、商业化前景是否清晰、研发团队是否稳定,成为过会的关键变量。
二、"50+100+1000":耐心资本的"金字塔"密码
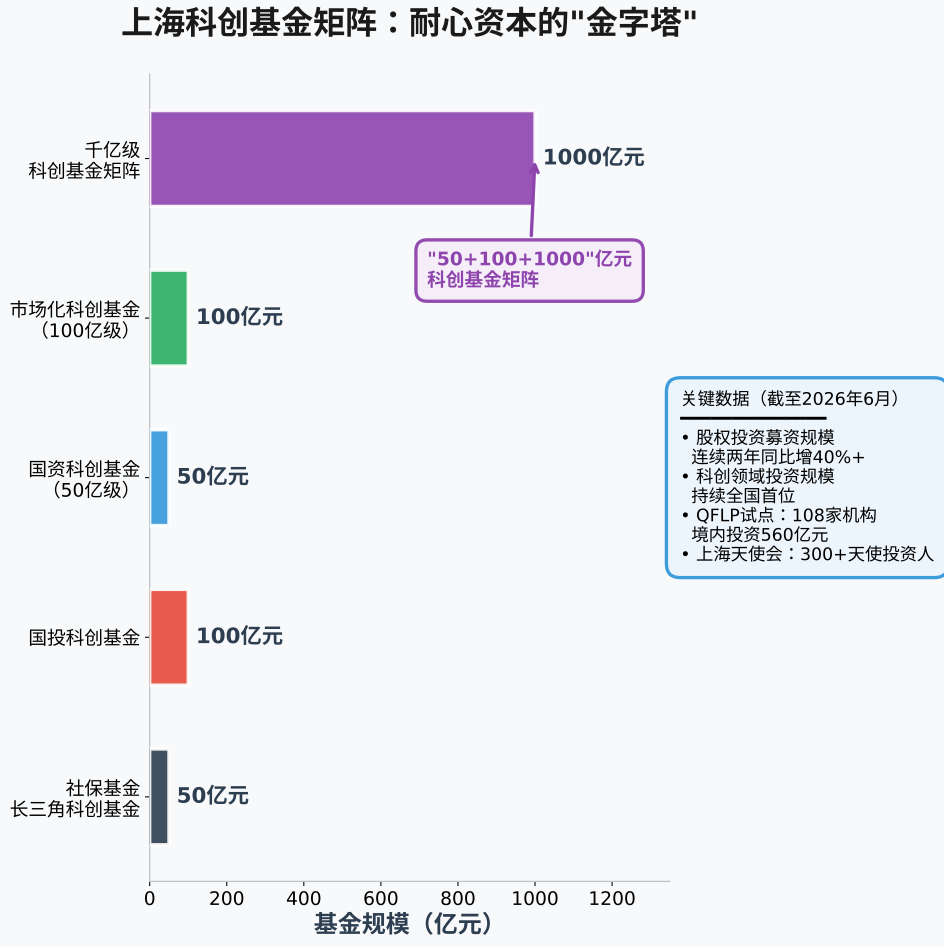
如果说科创板改革是"引水入渠",那么上海正在搭建的科创基金矩阵,则是"凿井开源"。
截至2026年6月底,上海已形成"50+100+1000"亿元的科创基金矩阵:社保基金长三角科技创新专项基金(50亿级)、国投科创基金及市场化科创基金(100亿级)、千亿级科创基金矩阵层层递进。更值得关注的是,上海股权投资募资规模连续两年同比增长40%以上,科创领域投资规模持续位居全国首位;QFLP试点累计吸引108家机构,境内投资金额约560亿元人民币。
但这组数字背后,是一场关于"时间"的哲学革命。
传统PE/VC的"5+2"存续周期,对于核聚变、量子计算等前沿技术而言,无异于"揠苗助长"。上海此番提出的解决方案颇具匠心:借鉴巨灾债券的风险分层设计,探索发行结构化科技金融产品;推动建立跨周期的长效考核机制,将国资基金的财务回报与社会效益、短期回报与长期价值纳入综合评估框架。
"巨灾债券"的隐喻意味深长——这种将自然灾害风险证券化、分层转移给不同风险偏好的投资者的金融工具,本质上是在用市场机制解决"不确定性定价"难题。将同样的逻辑移植到科技金融领域,意味着政府、国资、社会资本可以按风险承受能力"对号入座":政府资金承担最底层的"种子风险",国资基金承接中层的"培育风险",市场化资本则在技术相对成熟后入场收割。
更具突破性的是"上海社保科创基金"的设立计划。社保基金作为典型的长期资本,其入市标志着中国版"耐心资本"正在从概念走向现实。这与美国养老金大规模参与风险投资的历史路径遥相呼应——当资本不再被季度财报绑架,真正的颠覆性创新才可能破土而出。
三、离岸人民币的"上海时刻"
资本市场的制度创新只是 half of the story。几乎在同一时间窗口,另一场更具全球战略意义的布局也在陆家嘴悄然展开。
资本市场的制度创新只是 half of the story。几乎在同一时间窗口,另一场更具全球战略意义的布局也在陆家嘴悄然展开。
6月17日,2026陆家嘴论坛上,中国人民银行行长潘功胜宣布了一项被外界低估的试点:授权工行、农行、中行、建行、交行、中信6家银行,在上海自贸区开展离岸人民币外汇交易。这看似技术性的安排,实则是人民币国际化进程中的关键一跃——此前,离岸人民币(CNH)交易主要通过香港、新加坡等离岸中心进行,内地机构无法直接参与。如今,上海首次成为在岸与离岸市场的"交汇点"。
配合这一试点的,是一套组合拳:人民币回购便利工具(FIMA RMB Repo)面向外国央行和国际货币当局开放,允许其以中国政府债券等高品质资产为抵押获取人民币流动性;《上海国际金融中心发展离岸金融行动方案》明确,到2027年初步建立离岸金融业务规则体系,到2035年建成统筹在岸与离岸金融服务的战略枢纽。
"这不是在复制香港,而是在重新定义上海的金融功能。"一位参与政策讨论的学者指出。与香港纯粹的离岸中心定位不同,上海的独特之处在于"在岸+离岸"的双层架构——自贸区账户如同一道"金融防火墙",既允许资本在有限范围内自由流动,又不至于冲击内地整体的资本账户管制。这种"可控的开放",正是中国金融改革一以贯之的辩证法。
数据佐证了这一战略的价值:截至2026年6月,熊猫债券累计发行超过1.3万亿元,发行主体覆盖五大洲24个国家和地区;2026年上半年熊猫债券发行超过1600亿元,同比增长69%。当全球资本对美元的长期信用产生疑虑,人民币资产正成为"非美配置"的重要选项。
四、"卡脖子"与"点火":一场关于时间的豪赌
将视线拉回科技金融的底层逻辑,上海的这一系列布局,本质上是在回答一个尖锐的问题:当技术封锁成为常态,金融如何为"突围"赋能?
国家集成电路产业投资基金三期("大基金三期")的转向颇具启示。与前两期主要投向晶圆制造不同,三期3440亿元的庞大资金正被重新配置——先进光刻设备、EDA工具等"卡脖子"环节成为主攻方向。这与上海科创板向核聚变、量子计算开放的逻辑一脉相承:金融资源正在从"扩大产能"转向"攻克瓶颈",从"跟随式创新"转向"源头创新"。
但风险同样真实存在。全球核聚变领域2025年完成40多轮融资、总额超过20亿美元,创下历史纪录;Commonwealth Fusion Systems累计融资约30亿美元,Helion、TAE等头部公司纷纷进入"十亿美元俱乐部"。然而,资本的热情与技术的进度之间存在明显错位——"还没实现物理点火,先实现了金融点火",这句业内调侃道出了一个尴尬现实。
上海的挑战在于:如何在鼓励冒险与防范泡沫之间找到平衡点?科创板第五套标准的历史经验提供了镜鉴——2020年至2023年间,采用该标准上市的未盈利企业中,生物医药占绝对主导,但超过半数至今未能扭亏。君实生物、百济神州等企业的股价波动,提醒着市场:允许亏损上市不是允许"讲故事"上市。
此次上海"20条"特别强调"用好优质科技企业试点IPO预先审阅机制",以及"推动完善上交所与优质投资机构及专业投资者的沟通交流机制",实质上是在用更精密的信息披露和更专业的投资者筛选,来对冲未盈利企业的高风险属性。
五、结语:金融的"上海定义"
站在2026年的中点回望,上海正在书写的,是一部关于"金融何为"的新叙事。
这不是简单的政策叠加,而是一场系统性的生态重构:科创板改革解决"入口"问题,科创基金矩阵解决"水源"问题,离岸金融开放解决"通道"问题,三者交织成网,试图将上海锻造为全球科技金融的"超级节点"。
其深层逻辑,是对"金融中心"定义的重新诠释。传统意义上,国际金融中心的竞争围绕交易量、机构数量、人才密度展开;而上海的路径,则是通过制度创新来"定义赛道"——当核聚变企业可以在上海上市、离岸人民币可以在上海定价、长期资本可以在上海汇聚,这座城市便不再只是全球金融网络的"参与者",而是开始拥有"规则制定者"的潜质。
当然,前路漫漫。技术突破的不确定性、资本泡沫的周期性、国际地缘政治的复杂性,都是这场豪赌中的变量。但至少,上海已经亮出了底牌:在不确定的时代,唯有对创新的制度性包容,才是最确定的竞争力。
■
撰文 / OR
题图来源:Reuters / Aly Song
相关内容
相关内容
读者评论
金融
2026-07-24 06:17
上海"双轮驱动":当科创板拥抱核聚变,离岸人民币破局全球
上海"双轮驱动":当科创板拥抱核聚变,离岸人民币破局全球
一座金融城的野心——从"跟跑者"到"规则制定者"的惊险一跃。
■
一、"第五套标准"的核裂变
七月的上海,热浪裹挟着一场静悄悄的金融革命。
7月下旬,上海市委金融办等六部门联合印发的《若干措施》中,有一句话足以让全球投行家彻夜难眠:"推动可控核聚变、具身智能、大模型、量子计算、脑机接口等新兴产业和未来产业领域企业在科创板上市"。这不是一份普通的政策文件,而是一张面向未来的"技术船票"——它意味着,一家可能十年内都无法盈利的核聚变初创公司,如今可以堂堂正正地站在上交所的敲钟台上。
科创板第五套上市标准,这个曾经专为生物医药企业设计的"亏损通行证",正在被重新锻造为一把万能钥匙。根据规则,企业只需预计市值不低于40亿元,主要业务经国家有关部门批准、市场空间大、已取得阶段性成果,即可叩开A股大门。
这绝非纸上谈兵。就在一个月前,长鑫科技——这家国内唯一实现DRAM内存规模化量产、2026年一季度营收508亿元、同比增长719%、归母净利润247.62亿元的存储芯片巨头——刚刚完成科创板IPO申购,拟募资295亿元,成为科创板史上第二大IPO项目。它的示范效应如同一块巨石投入湖面:当一家"国之重器"级别的硬科技企业成功登陆科创板,整个资本市场的估值逻辑都在发生微妙位移。
但真正的颠覆性在于"未盈利"三个字。上海此番明确将人工智能、低空经济、可控核聚变纳入重点支持领域,等于宣告:盈利不再是上市的必要前提,技术壁垒和未来想象空间才是。这与纳斯达克1971年对生物药企的"开闸"异曲同工——正是那场制度革命,催生了基因泰克、安进等一批改变人类命运的伟大公司。
"这不是在降低门槛,而是在重新定义门槛。"一位接近上交所的投行人士如此评价。事实上,自2024年6月"科创板八条"发布以来,监管层对未盈利企业的审核非但没有放松,反而更加强调"硬科技"成色——核心技术是否自主可控、商业化前景是否清晰、研发团队是否稳定,成为过会的关键变量。
二、"50+100+1000":耐心资本的"金字塔"密码
如果说科创板改革是"引水入渠",那么上海正在搭建的科创基金矩阵,则是"凿井开源"。
截至2026年6月底,上海已形成"50+100+1000"亿元的科创基金矩阵:社保基金长三角科技创新专项基金(50亿级)、国投科创基金及市场化科创基金(100亿级)、千亿级科创基金矩阵层层递进。更值得关注的是,上海股权投资募资规模连续两年同比增长40%以上,科创领域投资规模持续位居全国首位;QFLP试点累计吸引108家机构,境内投资金额约560亿元人民币。
但这组数字背后,是一场关于"时间"的哲学革命。
传统PE/VC的"5+2"存续周期,对于核聚变、量子计算等前沿技术而言,无异于"揠苗助长"。上海此番提出的解决方案颇具匠心:借鉴巨灾债券的风险分层设计,探索发行结构化科技金融产品;推动建立跨周期的长效考核机制,将国资基金的财务回报与社会效益、短期回报与长期价值纳入综合评估框架。
"巨灾债券"的隐喻意味深长——这种将自然灾害风险证券化、分层转移给不同风险偏好的投资者的金融工具,本质上是在用市场机制解决"不确定性定价"难题。将同样的逻辑移植到科技金融领域,意味着政府、国资、社会资本可以按风险承受能力"对号入座":政府资金承担最底层的"种子风险",国资基金承接中层的"培育风险",市场化资本则在技术相对成熟后入场收割。
更具突破性的是"上海社保科创基金"的设立计划。社保基金作为典型的长期资本,其入市标志着中国版"耐心资本"正在从概念走向现实。这与美国养老金大规模参与风险投资的历史路径遥相呼应——当资本不再被季度财报绑架,真正的颠覆性创新才可能破土而出。
三、离岸人民币的"上海时刻"
资本市场的制度创新只是 half of the story。几乎在同一时间窗口,另一场更具全球战略意义的布局也在陆家嘴悄然展开。
资本市场的制度创新只是 half of the story。几乎在同一时间窗口,另一场更具全球战略意义的布局也在陆家嘴悄然展开。
6月17日,2026陆家嘴论坛上,中国人民银行行长潘功胜宣布了一项被外界低估的试点:授权工行、农行、中行、建行、交行、中信6家银行,在上海自贸区开展离岸人民币外汇交易。这看似技术性的安排,实则是人民币国际化进程中的关键一跃——此前,离岸人民币(CNH)交易主要通过香港、新加坡等离岸中心进行,内地机构无法直接参与。如今,上海首次成为在岸与离岸市场的"交汇点"。
配合这一试点的,是一套组合拳:人民币回购便利工具(FIMA RMB Repo)面向外国央行和国际货币当局开放,允许其以中国政府债券等高品质资产为抵押获取人民币流动性;《上海国际金融中心发展离岸金融行动方案》明确,到2027年初步建立离岸金融业务规则体系,到2035年建成统筹在岸与离岸金融服务的战略枢纽。
"这不是在复制香港,而是在重新定义上海的金融功能。"一位参与政策讨论的学者指出。与香港纯粹的离岸中心定位不同,上海的独特之处在于"在岸+离岸"的双层架构——自贸区账户如同一道"金融防火墙",既允许资本在有限范围内自由流动,又不至于冲击内地整体的资本账户管制。这种"可控的开放",正是中国金融改革一以贯之的辩证法。
数据佐证了这一战略的价值:截至2026年6月,熊猫债券累计发行超过1.3万亿元,发行主体覆盖五大洲24个国家和地区;2026年上半年熊猫债券发行超过1600亿元,同比增长69%。当全球资本对美元的长期信用产生疑虑,人民币资产正成为"非美配置"的重要选项。
四、"卡脖子"与"点火":一场关于时间的豪赌
将视线拉回科技金融的底层逻辑,上海的这一系列布局,本质上是在回答一个尖锐的问题:当技术封锁成为常态,金融如何为"突围"赋能?
国家集成电路产业投资基金三期("大基金三期")的转向颇具启示。与前两期主要投向晶圆制造不同,三期3440亿元的庞大资金正被重新配置——先进光刻设备、EDA工具等"卡脖子"环节成为主攻方向。这与上海科创板向核聚变、量子计算开放的逻辑一脉相承:金融资源正在从"扩大产能"转向"攻克瓶颈",从"跟随式创新"转向"源头创新"。
但风险同样真实存在。全球核聚变领域2025年完成40多轮融资、总额超过20亿美元,创下历史纪录;Commonwealth Fusion Systems累计融资约30亿美元,Helion、TAE等头部公司纷纷进入"十亿美元俱乐部"。然而,资本的热情与技术的进度之间存在明显错位——"还没实现物理点火,先实现了金融点火",这句业内调侃道出了一个尴尬现实。
上海的挑战在于:如何在鼓励冒险与防范泡沫之间找到平衡点?科创板第五套标准的历史经验提供了镜鉴——2020年至2023年间,采用该标准上市的未盈利企业中,生物医药占绝对主导,但超过半数至今未能扭亏。君实生物、百济神州等企业的股价波动,提醒着市场:允许亏损上市不是允许"讲故事"上市。
此次上海"20条"特别强调"用好优质科技企业试点IPO预先审阅机制",以及"推动完善上交所与优质投资机构及专业投资者的沟通交流机制",实质上是在用更精密的信息披露和更专业的投资者筛选,来对冲未盈利企业的高风险属性。
五、结语:金融的"上海定义"
站在2026年的中点回望,上海正在书写的,是一部关于"金融何为"的新叙事。
这不是简单的政策叠加,而是一场系统性的生态重构:科创板改革解决"入口"问题,科创基金矩阵解决"水源"问题,离岸金融开放解决"通道"问题,三者交织成网,试图将上海锻造为全球科技金融的"超级节点"。
其深层逻辑,是对"金融中心"定义的重新诠释。传统意义上,国际金融中心的竞争围绕交易量、机构数量、人才密度展开;而上海的路径,则是通过制度创新来"定义赛道"——当核聚变企业可以在上海上市、离岸人民币可以在上海定价、长期资本可以在上海汇聚,这座城市便不再只是全球金融网络的"参与者",而是开始拥有"规则制定者"的潜质。
当然,前路漫漫。技术突破的不确定性、资本泡沫的周期性、国际地缘政治的复杂性,都是这场豪赌中的变量。但至少,上海已经亮出了底牌:在不确定的时代,唯有对创新的制度性包容,才是最确定的竞争力。
■
撰文 / OR
题图来源:Reuters / Aly Song
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。