
2026-08-19 08:26
商业
百度AI营收据半壁江山,利润缘何折去七成?
百度AI营收据半壁江山,利润缘何折去七成?
二季度营收313亿元微逊预期,GPU云猛增283%难掩转型阵痛。
■
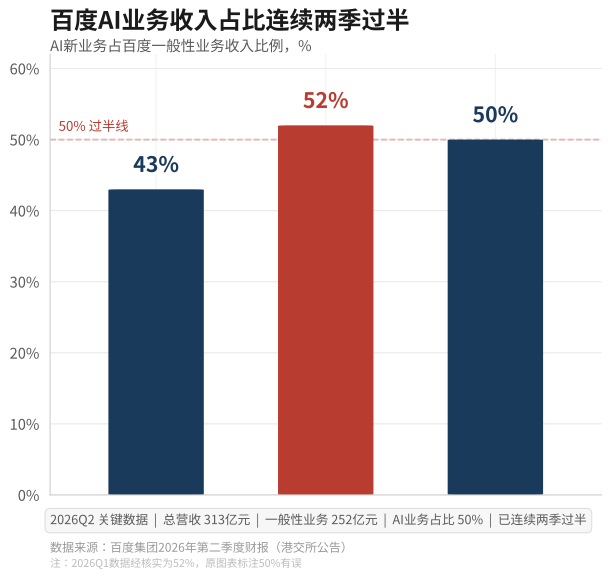
公元二零二六年八月十八日,百度集团(Nasdaq:BIDU,09888.HK)于盘前发布第二季度未经审计财报。当是时也,市场屏息以待。及至数据出笼,季度总营收三百一十三亿元,略逊于市场预估之三百一十六亿元。一般性业务收入二百五十二亿元,其中AI业务收入占比恰达半数,已连续两季过半。然则,归属净利润仅二十三亿一千九百万元,同比陡降六成八。财报既出,美股应声而下,盘前跌逾百分之四,盘中更一度深跌逾九,股价跌破百元大关,创近一年新低。
AI业务渐成支柱,GPU云一马当先
细究财报,百度核心AI新业务收入录得一百二十五亿元,同比增长两成五。其中AI云基础设施收入七十三亿元,同比增长五成。尤为瞩目者,GPU云收入同比暴增百分之二百八十三,较上季度之百分之一百八十四进一步提速,已连续四季实现三位数增长。据IDC报告,百度智能云以16.6%的市场份额位居中国金融行业生成式AI平台及应用解决方案市场第一。李彦宏于财报声明中言道:“GPU云业务在较高基数上进一步加速增长”。
然基础设施端之爆发,与应用端之温吞,恰成鲜明对照。本季度AI应用收入二十五亿元,同比仅增百分之三;AI原生营销服务收入二十六亿元,同比基本持平。百度当下之格局,可谓“基础设施先行,应用端滞后”。
传统广告失速,新旧动能换挡
与AI业务之扩张相映衬者,乃传统在线营销服务收入之持续滑坡。本季度此项收入一百三十一亿元,同比跌去一成九。此乃百度起家之根基,今竟成拖累,足见广告市场格局之变迁,亦折射AI搜索对传统搜索广告模式之冲击。新旧动能换挡之际,阵痛在所难免。
成本端亦不容乐观。本季度营收成本同比增百分之四至一百九十一亿元,主因AI云成本上升。销售及管理费用四十六亿元,同比减少两成三;研发费用四十六亿元,同比减少一成。截至季末,百度现金及投资总额达二千八百三十一亿元,流动性尚属充裕。
利润承压之下,行业竞逐加剧
观乎行业大势,中国互联网AI竞赛已入第三年。腾讯于八月十二日发布二季报,单季营收二千零四十八亿元,同比增长一成。其单季资本开支骤升至五百二十八亿元,同比暴增百分之一百七十六。字节跳动已将二零二六年AI资本开支计划上调至逾二千亿元。各大厂竞相“烧钱”囤积GPU、扩建智算集群,AI竞争已从算法模型之争,转向系统战与算力基建之争。
百度虽坐拥先发之优势,前有字节之凶猛、阿里之高举高打,后有腾讯之厚积薄发。李彦宏在业绩电话会中坦言,要“让文心重新回到基础大模型的第一梯队”。此言一出,足见压力之大。
萝卜快跑出海,双重上市在途
自动驾驶业务萝卜快跑本季度海外布局提速:迪拜已开启全无人商业化运营,乘客可通过Uber App叫车;香港获首批全无人测试牌照,成全球首个在“右舵左行”体系下开展全无人驾驶测试之平台;伦敦联合Uber、Lyft启动开放道路测试。目前萝卜快跑已覆盖全球二十八城,累计自动驾驶里程超三点五亿公里。
此外,百度已于七月提交香港双重主要上市转换申请,将于八月二十六日召开股东特别大会寻求批准,预计年内生效。
综观本季财报,百度AI业务已占营收之半壁,转型方向不可谓不坚定。然利润之骤降、股价之重挫,亦昭示市场对“增收不增利”之耐心有限。AI大业,道阻且长。百度之未来,系于GPU云之持续高增能否转化为利润,系于文心大模型能否重返第一梯队,更系于AI应用端商业化能否破茧而出。此三者,任重而道远矣。
■
撰文 / OR
题图来源:Reuters
相关内容
相关内容

读者评论
商业
2026-08-19 08:26
百度AI营收据半壁江山,利润缘何折去七成?
百度AI营收据半壁江山,利润缘何折去七成?
二季度营收313亿元微逊预期,GPU云猛增283%难掩转型阵痛。
■
公元二零二六年八月十八日,百度集团(Nasdaq:BIDU,09888.HK)于盘前发布第二季度未经审计财报。当是时也,市场屏息以待。及至数据出笼,季度总营收三百一十三亿元,略逊于市场预估之三百一十六亿元。一般性业务收入二百五十二亿元,其中AI业务收入占比恰达半数,已连续两季过半。然则,归属净利润仅二十三亿一千九百万元,同比陡降六成八。财报既出,美股应声而下,盘前跌逾百分之四,盘中更一度深跌逾九,股价跌破百元大关,创近一年新低。
AI业务渐成支柱,GPU云一马当先
细究财报,百度核心AI新业务收入录得一百二十五亿元,同比增长两成五。其中AI云基础设施收入七十三亿元,同比增长五成。尤为瞩目者,GPU云收入同比暴增百分之二百八十三,较上季度之百分之一百八十四进一步提速,已连续四季实现三位数增长。据IDC报告,百度智能云以16.6%的市场份额位居中国金融行业生成式AI平台及应用解决方案市场第一。李彦宏于财报声明中言道:“GPU云业务在较高基数上进一步加速增长”。
然基础设施端之爆发,与应用端之温吞,恰成鲜明对照。本季度AI应用收入二十五亿元,同比仅增百分之三;AI原生营销服务收入二十六亿元,同比基本持平。百度当下之格局,可谓“基础设施先行,应用端滞后”。
传统广告失速,新旧动能换挡
与AI业务之扩张相映衬者,乃传统在线营销服务收入之持续滑坡。本季度此项收入一百三十一亿元,同比跌去一成九。此乃百度起家之根基,今竟成拖累,足见广告市场格局之变迁,亦折射AI搜索对传统搜索广告模式之冲击。新旧动能换挡之际,阵痛在所难免。
成本端亦不容乐观。本季度营收成本同比增百分之四至一百九十一亿元,主因AI云成本上升。销售及管理费用四十六亿元,同比减少两成三;研发费用四十六亿元,同比减少一成。截至季末,百度现金及投资总额达二千八百三十一亿元,流动性尚属充裕。
利润承压之下,行业竞逐加剧
观乎行业大势,中国互联网AI竞赛已入第三年。腾讯于八月十二日发布二季报,单季营收二千零四十八亿元,同比增长一成。其单季资本开支骤升至五百二十八亿元,同比暴增百分之一百七十六。字节跳动已将二零二六年AI资本开支计划上调至逾二千亿元。各大厂竞相“烧钱”囤积GPU、扩建智算集群,AI竞争已从算法模型之争,转向系统战与算力基建之争。
百度虽坐拥先发之优势,前有字节之凶猛、阿里之高举高打,后有腾讯之厚积薄发。李彦宏在业绩电话会中坦言,要“让文心重新回到基础大模型的第一梯队”。此言一出,足见压力之大。
萝卜快跑出海,双重上市在途
自动驾驶业务萝卜快跑本季度海外布局提速:迪拜已开启全无人商业化运营,乘客可通过Uber App叫车;香港获首批全无人测试牌照,成全球首个在“右舵左行”体系下开展全无人驾驶测试之平台;伦敦联合Uber、Lyft启动开放道路测试。目前萝卜快跑已覆盖全球二十八城,累计自动驾驶里程超三点五亿公里。
此外,百度已于七月提交香港双重主要上市转换申请,将于八月二十六日召开股东特别大会寻求批准,预计年内生效。
综观本季财报,百度AI业务已占营收之半壁,转型方向不可谓不坚定。然利润之骤降、股价之重挫,亦昭示市场对“增收不增利”之耐心有限。AI大业,道阻且长。百度之未来,系于GPU云之持续高增能否转化为利润,系于文心大模型能否重返第一梯队,更系于AI应用端商业化能否破茧而出。此三者,任重而道远矣。
■
撰文 / OR
题图来源:Reuters
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。