
2026-07-25 10:45
商业
当“健康”成为新财富:中国运动服饰热潮背后的消费密码
当“健康”成为新财富:中国运动服饰热潮背后的消费密码
在整体消费疲软的大盘中,一条瑜伽裤和一双跑鞋如何撑起一个近6000亿的赛道。
■
上海黄浦区新天地,HOKA全球首家品牌体验中心的玻璃幕墙外,周末午后排起了二十多人的队伍。1600平方米的空间里,跑者们排队等待专业体测——足底压力分析、步态捕捉、跑姿评估,一套流程下来要花掉一个多小时。同样在这个街区,lululemon的男装概念店里,穿西装的上班族在午休间隙试穿一条定价近千元的运动长裤。
这一幕发生在2026年夏天。而就在几公里外的南京路步行街,一些传统百货商场的服装楼层门可罗雀。
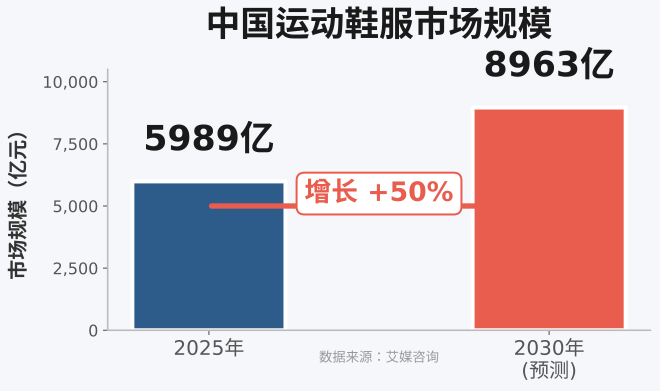
中国消费市场正在经历一场深刻的分化。国家统计局数据显示,2025年全年社会消费品零售总额501202亿元,同比增长3.7%。北京等一线城市的表现更为严峻——2025年北京市社会消费品零售总额13677亿元,同比下降2.9%。但在运动服饰这个细分赛道上,数字讲述的是另一个故事:艾媒咨询数据显示,2025年中国运动鞋服市场规模已达5989亿元,预计2030年将攀升至8963亿元。户外运动消费总额更是突破1万亿元,消费人次超过8亿。
“在中国,健康可以说是一种新财富。”一位运动品牌高管在行业会议上这样概括。这句话或许道出了这个逆势增长赛道最核心的驱动力——当传统意义上的财富积累面临不确定性,人们开始将资本投向自己的身体。
一、安踏的“第三引擎”与主品牌的焦虑
安踏集团2025年的财报是一份充满张力的答卷。全年营收802.19亿元,同比增长13.3%,连续第三年保持两位数增长。但这13.3%的增长结构,揭示了运动服饰行业正在发生的深层变迁。
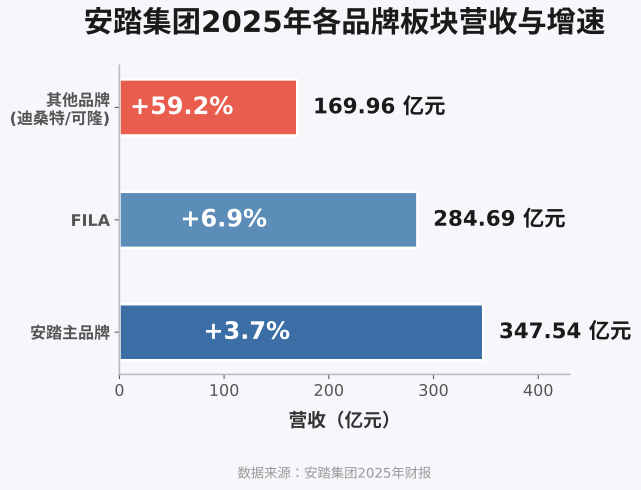
安踏主品牌营收同比仅增长3.7%至347.54亿元;曾经的增长引擎FILA增速回落至6.9%,营收284.69亿元。真正撑起增速的是“其他品牌”板块——以迪桑特和可隆为主——收入同比飙升59.2%至169.96亿元,经营利润大增55.3%至47.36亿元。迪桑特年度流水首次突破百亿元,成为安踏旗下继主品牌和FILA之后的第三个“百亿俱乐部”成员。
这个板块以不足集团四分之一的收入贡献,却贡献了最强劲的增长动能。安踏集团在高端户外赛道上的精准卡位,正在改写这家中国最大体育用品公司的增长结构。
但硬币的另一面是:大众运动市场正在趋于饱和。银河证券的一份行业报告直言,大众运动品牌面临的市场环境正在“从过去增量竞争逐渐过渡到饱和竞争”。2025年,安踏毛利率微降0.2个百分点至62.0%;李宁营收295.98亿元,同比增长3.22%,净利润下滑2.6%;特步国际营收141.51亿元,增速4.23%,主品牌毛利率下降0.6个百分点至41.2%。当基数足够大,两位数增长便不再理所当然。
但值得注意的是,特步旗下新品牌索康尼全年营收实现了30.8%的增长——与安踏的迪桑特、可隆一样,增长的希望正在从“大众”转向“专业”和“高端”。
二、国际品牌的中国赌注
如果说国产巨头在经历从大众到高端的转型,那么国际品牌则直接把中国市场当成了救命稻草。
lululemon的2025财年数据是最好的脚注。全球净营收同比增长仅5%,但中国大陆市场净营收同比增长29%,达到17.55亿美元,占全球总营收比例从13%跃升至16%。当美洲市场营收小幅下滑时,是中国市场在撑住这家瑜伽裤巨头的体面。
更惊人的是瑞士跑鞋品牌昂跑(On)。2025年全年净销售额首次突破30亿瑞士法郎,同比增长30%。而包括中国在内的亚太地区,全年净销售额同比增长96.4%,近乎翻倍。昂跑首席商务官Britt Olsen曾表示,中国是昂跑全球增长最快的市场之一。公司计划2026年在中国开出100家直营门店,目标让中国市场占全球销售额的10%。
HOKA同样在加码。其母公司Deckers Brands在2025财年第三季度国际市场整体销售额同比增长28.5%,中国市场贡献了其中重要份额。5月,它在上海新天地开出了全球首家品牌体验中心。目前HOKA在中国的门店数量已超越全球任一市场。
这些国际品牌的中国故事有一个共同点:它们不是在和安踏、李宁抢大众市场,而是在争夺一个正在快速膨胀的“运动阶层”——那些愿意为一双跑鞋支付1500元、为一条运动裤支付800元的新中产消费者。
三、跑步与攀岩:两项运动的财富隐喻
要理解这股热潮的底层逻辑,或许应该看看两项运动在中国的蔓延轨迹。
2025年,全国共举办马拉松相关赛事594场。虽然赛事总数较2024年的696场有所下降,但参赛人次却达到454.09万,比2024年的416.32万有大幅增长。中国马拉松正在经历“减量增质”——赛事少了,但跑的人多了,跑得也更快了。284场A类认证赛事产生了185.1亿元的直接经济影响,拉动效应达454亿元。
攀岩的数据同样惊人。2025年全国核心攀岩爱好者突破60万——十年前尚不足万人。泛攀岩人群接近200万。全国在营专业攀岩馆约980家,同比增速保持在25%以上。上海一城就有103家经营性攀岩场馆,是全国第一个岩馆数量破百的城市。
这两项运动——一个考验耐力与孤独,一个考验力量与专注——恰好对应了当下城市中产的两种心理需求:在不确定的时代里,用确定的汗水换取确定的进步;在无法掌控外部环境时,至少可以掌控自己的身体。
正如一位攀岩馆经营者在接受采访时所说:“来攀岩的人,很多并不是为了成为专业运动员。他们是在寻找一种可以量化的自我突破。”
四、从“功能”到“身份”
运动服饰行业的蜕变,本质上是从“功能消费品”到“身份符号”的跃迁。
艾媒咨询的调研显示,消费者参与户外运动的首要动力是“个人兴趣爱好”(48.6%),其次才是社交、健康等其他因素。但兴趣爱好的背后,是一个更深层的社会学事实:当“你是谁”越来越难以用职业和收入来定义时,“你怎么运动”“你穿什么运动”就成了新的身份标签。
lululemon的一条瑜伽裤在小红书上被视为“身材、消费水平和生活方式的三重标志”。昂跑的跑鞋出现在雷军等科技企业家的脚上。HOKA被冠以“新中产三宝”之名。可隆则被称为“体制内代表穿搭”——每个品牌都在锚定一个特定的社会阶层和生活方式。
这种身份化的消费逻辑,解释了为什么在经济不确定性的阴影下,高端运动服饰仍然能够逆势增长。它不是“必需消费”,但它是一种“必要的表达”——对健康生活的向往、对自我管理的展示、对阶层归属的确认。
安踏集团2025年的财报中有一个耐人寻味的细节:以迪桑特、可隆为主的高端户外板块,收入只占集团不到四分之一(21.2%),却贡献了最高的增速和最强的盈利能力。这或许预示着整个行业的未来方向——不是做大,而是做高;不是覆盖所有人,而是服务好那一群愿意为“健康”支付溢价的人。
五、繁荣之下的隐忧
当然,这个赛道并非没有阴影。
昂跑2025年净利润同比下降15.9%。lululemon的全球净利润也在下滑。快速增长往往伴随着成本的激增和效率的挑战。耐克在大中华区的销售额一度下滑超过9%甚至17%——不是所有品牌都能在中国市场分到蛋糕。
国产巨头同样面临压力。安踏、李宁、特步的净利润在2025年都出现了不同程度的下滑。当大众市场趋于饱和,高端市场的竞争又在加剧,运动服饰行业的“舒适区”正在收窄。
更重要的是,这场“健康即财富”的叙事本身也存在阶层门槛。一条lululemon瑜伽裤的价格,可能是一个普通家庭一周的菜钱。攀岩馆的年费、马拉松赛事的报名费和差旅费,都不是小数目。当“健康”成为一种需要付费才能获得的生活方式时,它也在制造新的不平等。
但无论如何,在整体消费疲软的大背景下,运动服饰行业仍然是那个为数不多的、还在讲增长故事的赛道。从5989亿元到8963亿元——还有近3000亿的空间等待被填满。问题只是:谁能填满它?
■
撰文 / OR
题图来源:刘博旭
相关内容
相关内容
读者评论
商业
2026-07-25 10:45
当“健康”成为新财富:中国运动服饰热潮背后的消费密码
当“健康”成为新财富:中国运动服饰热潮背后的消费密码
在整体消费疲软的大盘中,一条瑜伽裤和一双跑鞋如何撑起一个近6000亿的赛道。
■
上海黄浦区新天地,HOKA全球首家品牌体验中心的玻璃幕墙外,周末午后排起了二十多人的队伍。1600平方米的空间里,跑者们排队等待专业体测——足底压力分析、步态捕捉、跑姿评估,一套流程下来要花掉一个多小时。同样在这个街区,lululemon的男装概念店里,穿西装的上班族在午休间隙试穿一条定价近千元的运动长裤。
这一幕发生在2026年夏天。而就在几公里外的南京路步行街,一些传统百货商场的服装楼层门可罗雀。
中国消费市场正在经历一场深刻的分化。国家统计局数据显示,2025年全年社会消费品零售总额501202亿元,同比增长3.7%。北京等一线城市的表现更为严峻——2025年北京市社会消费品零售总额13677亿元,同比下降2.9%。但在运动服饰这个细分赛道上,数字讲述的是另一个故事:艾媒咨询数据显示,2025年中国运动鞋服市场规模已达5989亿元,预计2030年将攀升至8963亿元。户外运动消费总额更是突破1万亿元,消费人次超过8亿。
“在中国,健康可以说是一种新财富。”一位运动品牌高管在行业会议上这样概括。这句话或许道出了这个逆势增长赛道最核心的驱动力——当传统意义上的财富积累面临不确定性,人们开始将资本投向自己的身体。
一、安踏的“第三引擎”与主品牌的焦虑
安踏集团2025年的财报是一份充满张力的答卷。全年营收802.19亿元,同比增长13.3%,连续第三年保持两位数增长。但这13.3%的增长结构,揭示了运动服饰行业正在发生的深层变迁。
安踏主品牌营收同比仅增长3.7%至347.54亿元;曾经的增长引擎FILA增速回落至6.9%,营收284.69亿元。真正撑起增速的是“其他品牌”板块——以迪桑特和可隆为主——收入同比飙升59.2%至169.96亿元,经营利润大增55.3%至47.36亿元。迪桑特年度流水首次突破百亿元,成为安踏旗下继主品牌和FILA之后的第三个“百亿俱乐部”成员。
这个板块以不足集团四分之一的收入贡献,却贡献了最强劲的增长动能。安踏集团在高端户外赛道上的精准卡位,正在改写这家中国最大体育用品公司的增长结构。
但硬币的另一面是:大众运动市场正在趋于饱和。银河证券的一份行业报告直言,大众运动品牌面临的市场环境正在“从过去增量竞争逐渐过渡到饱和竞争”。2025年,安踏毛利率微降0.2个百分点至62.0%;李宁营收295.98亿元,同比增长3.22%,净利润下滑2.6%;特步国际营收141.51亿元,增速4.23%,主品牌毛利率下降0.6个百分点至41.2%。当基数足够大,两位数增长便不再理所当然。
但值得注意的是,特步旗下新品牌索康尼全年营收实现了30.8%的增长——与安踏的迪桑特、可隆一样,增长的希望正在从“大众”转向“专业”和“高端”。
二、国际品牌的中国赌注
如果说国产巨头在经历从大众到高端的转型,那么国际品牌则直接把中国市场当成了救命稻草。
lululemon的2025财年数据是最好的脚注。全球净营收同比增长仅5%,但中国大陆市场净营收同比增长29%,达到17.55亿美元,占全球总营收比例从13%跃升至16%。当美洲市场营收小幅下滑时,是中国市场在撑住这家瑜伽裤巨头的体面。
更惊人的是瑞士跑鞋品牌昂跑(On)。2025年全年净销售额首次突破30亿瑞士法郎,同比增长30%。而包括中国在内的亚太地区,全年净销售额同比增长96.4%,近乎翻倍。昂跑首席商务官Britt Olsen曾表示,中国是昂跑全球增长最快的市场之一。公司计划2026年在中国开出100家直营门店,目标让中国市场占全球销售额的10%。
HOKA同样在加码。其母公司Deckers Brands在2025财年第三季度国际市场整体销售额同比增长28.5%,中国市场贡献了其中重要份额。5月,它在上海新天地开出了全球首家品牌体验中心。目前HOKA在中国的门店数量已超越全球任一市场。
这些国际品牌的中国故事有一个共同点:它们不是在和安踏、李宁抢大众市场,而是在争夺一个正在快速膨胀的“运动阶层”——那些愿意为一双跑鞋支付1500元、为一条运动裤支付800元的新中产消费者。
三、跑步与攀岩:两项运动的财富隐喻
要理解这股热潮的底层逻辑,或许应该看看两项运动在中国的蔓延轨迹。
2025年,全国共举办马拉松相关赛事594场。虽然赛事总数较2024年的696场有所下降,但参赛人次却达到454.09万,比2024年的416.32万有大幅增长。中国马拉松正在经历“减量增质”——赛事少了,但跑的人多了,跑得也更快了。284场A类认证赛事产生了185.1亿元的直接经济影响,拉动效应达454亿元。
攀岩的数据同样惊人。2025年全国核心攀岩爱好者突破60万——十年前尚不足万人。泛攀岩人群接近200万。全国在营专业攀岩馆约980家,同比增速保持在25%以上。上海一城就有103家经营性攀岩场馆,是全国第一个岩馆数量破百的城市。
这两项运动——一个考验耐力与孤独,一个考验力量与专注——恰好对应了当下城市中产的两种心理需求:在不确定的时代里,用确定的汗水换取确定的进步;在无法掌控外部环境时,至少可以掌控自己的身体。
正如一位攀岩馆经营者在接受采访时所说:“来攀岩的人,很多并不是为了成为专业运动员。他们是在寻找一种可以量化的自我突破。”
四、从“功能”到“身份”
运动服饰行业的蜕变,本质上是从“功能消费品”到“身份符号”的跃迁。
艾媒咨询的调研显示,消费者参与户外运动的首要动力是“个人兴趣爱好”(48.6%),其次才是社交、健康等其他因素。但兴趣爱好的背后,是一个更深层的社会学事实:当“你是谁”越来越难以用职业和收入来定义时,“你怎么运动”“你穿什么运动”就成了新的身份标签。
lululemon的一条瑜伽裤在小红书上被视为“身材、消费水平和生活方式的三重标志”。昂跑的跑鞋出现在雷军等科技企业家的脚上。HOKA被冠以“新中产三宝”之名。可隆则被称为“体制内代表穿搭”——每个品牌都在锚定一个特定的社会阶层和生活方式。
这种身份化的消费逻辑,解释了为什么在经济不确定性的阴影下,高端运动服饰仍然能够逆势增长。它不是“必需消费”,但它是一种“必要的表达”——对健康生活的向往、对自我管理的展示、对阶层归属的确认。
安踏集团2025年的财报中有一个耐人寻味的细节:以迪桑特、可隆为主的高端户外板块,收入只占集团不到四分之一(21.2%),却贡献了最高的增速和最强的盈利能力。这或许预示着整个行业的未来方向——不是做大,而是做高;不是覆盖所有人,而是服务好那一群愿意为“健康”支付溢价的人。
五、繁荣之下的隐忧
当然,这个赛道并非没有阴影。
昂跑2025年净利润同比下降15.9%。lululemon的全球净利润也在下滑。快速增长往往伴随着成本的激增和效率的挑战。耐克在大中华区的销售额一度下滑超过9%甚至17%——不是所有品牌都能在中国市场分到蛋糕。
国产巨头同样面临压力。安踏、李宁、特步的净利润在2025年都出现了不同程度的下滑。当大众市场趋于饱和,高端市场的竞争又在加剧,运动服饰行业的“舒适区”正在收窄。
更重要的是,这场“健康即财富”的叙事本身也存在阶层门槛。一条lululemon瑜伽裤的价格,可能是一个普通家庭一周的菜钱。攀岩馆的年费、马拉松赛事的报名费和差旅费,都不是小数目。当“健康”成为一种需要付费才能获得的生活方式时,它也在制造新的不平等。
但无论如何,在整体消费疲软的大背景下,运动服饰行业仍然是那个为数不多的、还在讲增长故事的赛道。从5989亿元到8963亿元——还有近3000亿的空间等待被填满。问题只是:谁能填满它?
■
撰文 / OR
题图来源:刘博旭
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。