
2026-07-25 09:13
商业
马斯克的双重困境:特斯拉暴跌与SpaceX破发,“溢价神话”正在退潮
马斯克的双重困境:特斯拉暴跌与SpaceX破发,“溢价神话”正在退潮
营收增长与利润崩塌的背离之下,华尔街对“宏大叙事”的耐心正加速耗尽。
■
七月的最后一个完整交易周,对于埃隆·马斯克而言,或许是他成为全球首位万亿美元富豪以来最漫长的一周。
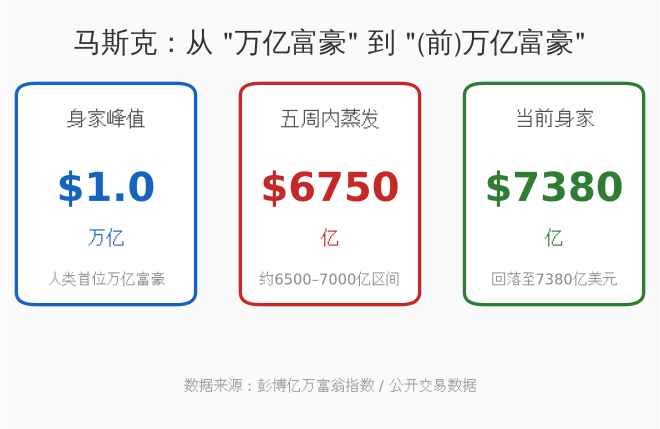
特斯拉股价当周重挫约15%,收于319.69美元,创下2025年3月以来最大单日跌幅。SpaceX则延续了过去一个多月的下行轨迹,7月22日收报115.26美元,较6月16日的历史高点225.64美元重挫49%。两只股票的同步下跌,在短短五周内抹去了马斯克约6500亿至7000亿美元的纸上财富。这位曾经的人类历史上首位万亿美元富豪,如今身家已回落至约7380亿美元。
“(前)万亿富豪。”马斯克周五在社交平台X上自嘲道。但市场的笑声里,显然没有太多幽默的余地。
一、特斯拉:卖得越多,亏得越狠
单看特斯拉二季度的销量与营收,几乎找不到任何值得担忧的理由。
当季,特斯拉全球交付48.01万辆汽车,同比增长25%,创下公司历年第二季度的最高纪录。总营收达到282.36亿美元,同比增长26%,过去12个月累计营收首次突破1000亿美元。上海超级工厂6月交付超8.9万辆,创年内新高。
然而,数字的另一面却是一份让华尔街惊愕的答卷。特斯拉二季度调整后每股收益仅为33美分,远低于分析师预期的51至55美分。净利润11.14亿美元,同比下滑5%。更令市场震动的,是营业利润同比暴跌57%至3.98亿美元——而分析师此前的预期是约17亿美元。
利润崩塌的根源,在于毛利率的急剧收缩。扣除监管积分后的汽车业务毛利率从一季度的约19%降至16.3%。单车平均售价比上一季度下降了近2000美元。价格竞争、产品结构变化、促销力度上升——特斯拉正越来越像一家“普通的汽车制造商”,而非资本市场长期赋予它的那个“高增长、高利润率科技公司”。
真正点燃抛售引信的,是现金流。特斯拉二季度资本开支高达57.9亿美元,同比暴增142%,主要投向自动驾驶、人形机器人Optimus、自研芯片以及自动驾驶出租车Cybercab。公司预计2026年全年资本开支将超过250亿美元,未来两到三年还将持续增长。后果是自由现金流两年来首次转负,净流出约10.9亿美元。
马斯克在财报电话会上将这场烧钱称为“二战以来美国最快的工业规模扩张”。但华尔街显然不买账。Argus Research在一份报告中直言:“我们预计这将压制自由现金流并延迟盈利增长,且短期内不会为股东带来任何回报。”
7月23日,特斯拉股价暴跌14.52%,报收319.69美元/股,市值蒸发2145亿美元,创下公司有史以来最大的单日市值缩水纪录。据S3 Partners测算,此轮抛售令做空者单日账面收益约达41.2亿美元。年初至今,特斯拉累计跌幅已扩大至近三成,在美股“科技七巨头”中表现垫底。
二、SpaceX:从IPO神话到破发噩梦
如果说特斯拉的暴跌源于利润与现金流的现实拷问,那么SpaceX的故事则是一部关于“预期透支”的教科书。
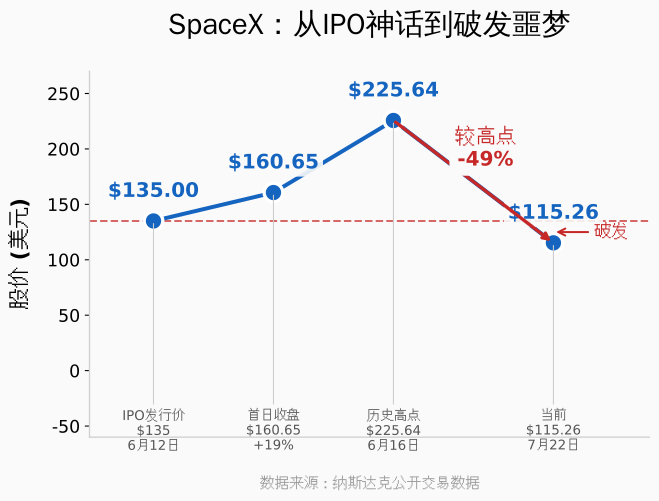
6月12日,SpaceX以每股135美元的发行价登陆纳斯达克,基础募资规模高达750亿美元,若承销商启动额外配售机制,募资额最高可达860亿美元——这一数字打破了沙特阿美2019年294亿美元的纪录,登顶全球史上最大规模IPO。上市首日收涨19%,市值一度超越亚马逊和微软。上市后短短四个交易日内,股价飙升至225.64美元的历史高点。马斯克借此成为全球首位身家突破万亿美元的人。
然而,“蜜月行情”仅持续了数日。此后SpaceX股价进入单边下行通道。7月15日前后,股价首次跌破135美元的IPO发行价。截至7月22日,该股已跌至115.26美元,较历史高点下跌49%。自上市以来,已抹去近一兆美元的账面财富。
破发的背后,是三重压力的叠加。
第一重压力来自基本面。2025年,SpaceX全年营业收入为187亿美元,净亏损49亿美元。即便经历近期回调,其前瞻市销率仍高达约49倍。在三大主营业务中,星链是唯一盈利的板块,火箭发射和AI部门仍在持续“烧钱”。晨星公司近期估算,SpaceX的公允价值约为每股63美元,意味着即便经历了大幅修正,该股仍可能存在显著高估。
第二重压力来自发射受挫。7月16日,SpaceX原定的星舰第13次试飞在点火阶段因发动机故障自动中止。这是公司上市后的首次发射任务,其临阵叫停进一步打击了市场情绪。每一次延迟都进一步加压于增长叙事——而这一叙事曾支撑公司数万亿美元级别的估值。
第三重压力——也是最具杀伤力的——来自即将到来的解禁潮。8月6日,SpaceX首批符合解禁条件的内部人士与员工持股将进入市场,合计9.115亿股,远超IPO时的总发行量。空头持仓占可交易流通股的比例已高达32%。一位对冲基金首席投资官的评论颇为直白:“等8月更多股票涌出来,就算SpaceX宣布征服了月球,还在里面挖到黄金,市场上也没那么多钱来接这些股票。”
三、“马斯克溢价”的黄昏
将特斯拉与SpaceX的同步下跌放在一起审视,一个更深层的趋势正在浮现——“马斯克溢价”正在退潮。
过去数年,资本市场对马斯克旗下企业的估值逻辑,很大程度上建立在一种“信仰”之上:特斯拉不只是一家汽车公司,而是一家AI、机器人、能源的超级平台;SpaceX不只是一家航天公司,而是通往火星和6万颗卫星互联网的星际基础设施。这种叙事赋予了特斯拉远高于传统车企的估值倍数。
但信仰正在被现实侵蚀。
美国《商业内幕》分析指出,特斯拉与谷歌母公司Alphabet同日遭遇抛售,反映出投资者对大型科技企业“无上限AI资本开支”的警惕正在升温。“当企业为了未来AI业务持续消耗自由现金流时,市场会要求更清晰的商业化路径,而不再仅仅满足于宏大叙事”。
换言之,华尔街正在从“为梦想买单”转向“为盈利定价”。
这一转变的象征意义尤为强烈——它发生在马斯克刚成为人类历史上首位万亿美元富豪的数周之后。从巅峰到腰斩的速度之快,本身就说明了一切:当估值脱离了基本面的锚定,任何风吹草动都可能引发雪崩。
四、合并猜想:救赎还是幻影?
在双重困境之下,一个老话题被重新推到了聚光灯下——特斯拉与SpaceX是否会合并?
在7月23日的财报电话会上,当被问及是否认为合并这两家企业有价值时,马斯克并未否认:“正如你们从我们与SpaceX在众多领域的合作中看到的那样,重叠的部分越来越多”。他同时补充道:“我们不能在财报电话会上谈论公司合并之类的事情。这些都必须通过适当的程序来完成”。
两家公司确实存在日益加深的业务交集。它们正在得克萨斯州联合开发AI芯片制造综合体TeraFab;SpaceX总裁Gwynne Shotwell也公开表示看到了两家公司之间的业务重叠。
然而,在两家公司股价双双承压、估值大幅缩水的当下,合并究竟是困境中的一剂解药,还是一场更大的赌局?将一家深陷“烧钱泥潭”的电动车公司与一家同样在亏损中挣扎的航天巨头合二为一,未必能创造出更强的盈利能力——它可能只是将两个故事合并成一个更大的故事。
而资本市场眼下最不想要的,恰恰是又一个故事。
(注:本文数据截至2026年7月24日收盘。)
■
撰文 / OR
题图来源:AFP/Angela Weiss
相关内容
相关内容

读者评论
商业
2026-07-25 09:13
马斯克的双重困境:特斯拉暴跌与SpaceX破发,“溢价神话”正在退潮
马斯克的双重困境:特斯拉暴跌与SpaceX破发,“溢价神话”正在退潮
营收增长与利润崩塌的背离之下,华尔街对“宏大叙事”的耐心正加速耗尽。
■
七月的最后一个完整交易周,对于埃隆·马斯克而言,或许是他成为全球首位万亿美元富豪以来最漫长的一周。
特斯拉股价当周重挫约15%,收于319.69美元,创下2025年3月以来最大单日跌幅。SpaceX则延续了过去一个多月的下行轨迹,7月22日收报115.26美元,较6月16日的历史高点225.64美元重挫49%。两只股票的同步下跌,在短短五周内抹去了马斯克约6500亿至7000亿美元的纸上财富。这位曾经的人类历史上首位万亿美元富豪,如今身家已回落至约7380亿美元。
“(前)万亿富豪。”马斯克周五在社交平台X上自嘲道。但市场的笑声里,显然没有太多幽默的余地。
一、特斯拉:卖得越多,亏得越狠
单看特斯拉二季度的销量与营收,几乎找不到任何值得担忧的理由。
当季,特斯拉全球交付48.01万辆汽车,同比增长25%,创下公司历年第二季度的最高纪录。总营收达到282.36亿美元,同比增长26%,过去12个月累计营收首次突破1000亿美元。上海超级工厂6月交付超8.9万辆,创年内新高。
然而,数字的另一面却是一份让华尔街惊愕的答卷。特斯拉二季度调整后每股收益仅为33美分,远低于分析师预期的51至55美分。净利润11.14亿美元,同比下滑5%。更令市场震动的,是营业利润同比暴跌57%至3.98亿美元——而分析师此前的预期是约17亿美元。
利润崩塌的根源,在于毛利率的急剧收缩。扣除监管积分后的汽车业务毛利率从一季度的约19%降至16.3%。单车平均售价比上一季度下降了近2000美元。价格竞争、产品结构变化、促销力度上升——特斯拉正越来越像一家“普通的汽车制造商”,而非资本市场长期赋予它的那个“高增长、高利润率科技公司”。
真正点燃抛售引信的,是现金流。特斯拉二季度资本开支高达57.9亿美元,同比暴增142%,主要投向自动驾驶、人形机器人Optimus、自研芯片以及自动驾驶出租车Cybercab。公司预计2026年全年资本开支将超过250亿美元,未来两到三年还将持续增长。后果是自由现金流两年来首次转负,净流出约10.9亿美元。
马斯克在财报电话会上将这场烧钱称为“二战以来美国最快的工业规模扩张”。但华尔街显然不买账。Argus Research在一份报告中直言:“我们预计这将压制自由现金流并延迟盈利增长,且短期内不会为股东带来任何回报。”
7月23日,特斯拉股价暴跌14.52%,报收319.69美元/股,市值蒸发2145亿美元,创下公司有史以来最大的单日市值缩水纪录。据S3 Partners测算,此轮抛售令做空者单日账面收益约达41.2亿美元。年初至今,特斯拉累计跌幅已扩大至近三成,在美股“科技七巨头”中表现垫底。
二、SpaceX:从IPO神话到破发噩梦
如果说特斯拉的暴跌源于利润与现金流的现实拷问,那么SpaceX的故事则是一部关于“预期透支”的教科书。
6月12日,SpaceX以每股135美元的发行价登陆纳斯达克,基础募资规模高达750亿美元,若承销商启动额外配售机制,募资额最高可达860亿美元——这一数字打破了沙特阿美2019年294亿美元的纪录,登顶全球史上最大规模IPO。上市首日收涨19%,市值一度超越亚马逊和微软。上市后短短四个交易日内,股价飙升至225.64美元的历史高点。马斯克借此成为全球首位身家突破万亿美元的人。
然而,“蜜月行情”仅持续了数日。此后SpaceX股价进入单边下行通道。7月15日前后,股价首次跌破135美元的IPO发行价。截至7月22日,该股已跌至115.26美元,较历史高点下跌49%。自上市以来,已抹去近一兆美元的账面财富。
破发的背后,是三重压力的叠加。
第一重压力来自基本面。2025年,SpaceX全年营业收入为187亿美元,净亏损49亿美元。即便经历近期回调,其前瞻市销率仍高达约49倍。在三大主营业务中,星链是唯一盈利的板块,火箭发射和AI部门仍在持续“烧钱”。晨星公司近期估算,SpaceX的公允价值约为每股63美元,意味着即便经历了大幅修正,该股仍可能存在显著高估。
第二重压力来自发射受挫。7月16日,SpaceX原定的星舰第13次试飞在点火阶段因发动机故障自动中止。这是公司上市后的首次发射任务,其临阵叫停进一步打击了市场情绪。每一次延迟都进一步加压于增长叙事——而这一叙事曾支撑公司数万亿美元级别的估值。
第三重压力——也是最具杀伤力的——来自即将到来的解禁潮。8月6日,SpaceX首批符合解禁条件的内部人士与员工持股将进入市场,合计9.115亿股,远超IPO时的总发行量。空头持仓占可交易流通股的比例已高达32%。一位对冲基金首席投资官的评论颇为直白:“等8月更多股票涌出来,就算SpaceX宣布征服了月球,还在里面挖到黄金,市场上也没那么多钱来接这些股票。”
三、“马斯克溢价”的黄昏
将特斯拉与SpaceX的同步下跌放在一起审视,一个更深层的趋势正在浮现——“马斯克溢价”正在退潮。
过去数年,资本市场对马斯克旗下企业的估值逻辑,很大程度上建立在一种“信仰”之上:特斯拉不只是一家汽车公司,而是一家AI、机器人、能源的超级平台;SpaceX不只是一家航天公司,而是通往火星和6万颗卫星互联网的星际基础设施。这种叙事赋予了特斯拉远高于传统车企的估值倍数。
但信仰正在被现实侵蚀。
美国《商业内幕》分析指出,特斯拉与谷歌母公司Alphabet同日遭遇抛售,反映出投资者对大型科技企业“无上限AI资本开支”的警惕正在升温。“当企业为了未来AI业务持续消耗自由现金流时,市场会要求更清晰的商业化路径,而不再仅仅满足于宏大叙事”。
换言之,华尔街正在从“为梦想买单”转向“为盈利定价”。
这一转变的象征意义尤为强烈——它发生在马斯克刚成为人类历史上首位万亿美元富豪的数周之后。从巅峰到腰斩的速度之快,本身就说明了一切:当估值脱离了基本面的锚定,任何风吹草动都可能引发雪崩。
四、合并猜想:救赎还是幻影?
在双重困境之下,一个老话题被重新推到了聚光灯下——特斯拉与SpaceX是否会合并?
在7月23日的财报电话会上,当被问及是否认为合并这两家企业有价值时,马斯克并未否认:“正如你们从我们与SpaceX在众多领域的合作中看到的那样,重叠的部分越来越多”。他同时补充道:“我们不能在财报电话会上谈论公司合并之类的事情。这些都必须通过适当的程序来完成”。
两家公司确实存在日益加深的业务交集。它们正在得克萨斯州联合开发AI芯片制造综合体TeraFab;SpaceX总裁Gwynne Shotwell也公开表示看到了两家公司之间的业务重叠。
然而,在两家公司股价双双承压、估值大幅缩水的当下,合并究竟是困境中的一剂解药,还是一场更大的赌局?将一家深陷“烧钱泥潭”的电动车公司与一家同样在亏损中挣扎的航天巨头合二为一,未必能创造出更强的盈利能力——它可能只是将两个故事合并成一个更大的故事。
而资本市场眼下最不想要的,恰恰是又一个故事。
(注:本文数据截至2026年7月24日收盘。)
■
撰文 / OR
题图来源:AFP/Angela Weiss
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。