
2026-07-22 11:05
金融
英特尔「瘦身」记:裁员确认,股价却狂欢——资本市场在赌什么?
英特尔「瘦身」记:裁员确认,股价却狂欢——资本市场在赌什么?
从13万人到目标7.5万,从19美元到142美元,一场关于「效率崇拜」的豪赌正在硅谷上演。
■
【OR硅谷,2026年7月】——当英特尔发言人本周向媒体确认「公司将进一步裁员」时,资本市场的反应堪称荒诞:股价当日飙升近9%,收于约109美元。一年前,这家芯片巨头的股价还在19美元的深渊里挣扎;一年后,它已攀上142美元的历史性反弹高点,即便从峰值回落,涨幅仍超过四倍。
裁员本应是噩耗,为何成了利好?答案藏在英特尔过去三年的「瘦身」叙事里——从帕特·基辛格(Pat Gelsinger)2024年8月宣布裁撤约1.5万人,到陈立武(Lip-Bu Tan)今年3月接棒后立下「将员工砍至7.5万」的军令状,再到本周新一轮裁员传闻落地,英特尔正在用一场史无前例的「人力大撤退」,换取资本市场对其「效率重生」的信仰投票。
从13.15万到目标7.5万:一场持续的人力出清
如果把英特尔比作一艘巨轮,过去三年它一直在做同一件事:扔货物。
根据英特尔向美国证券交易委员会(SEC)提交的年度财报(10-K),2022年底公司全球员工为13.15万人。基辛格上任后,这艘巨轮开始系统性减重——2023年底降至12.48万人,2024年底进一步缩减至10.89万人。2024年8月,基辛格宣布再裁员15%(约1.5万人),理由是「成本结构失衡、盈利能力薄弱」。然而,他的「IDM 2.0」战略(自建晶圆厂+对外代工)烧钱速度远超预期,2024财年英特尔净亏损高达188亿美元,股价一度跌破20美元。
基辛格于2024年12月黯然离场。今年3月,陈立武接棒。这位在半导体投资界摸爬滚打数十年的马来西亚华人,没有延续前任的宏大叙事,而是选择了一条更冷酷、更华尔街的路径:用裁员换时间,用精简换估值。
陈立武上任后的第一个大动作,就是将员工目标锁定在7.5万人——这意味着从2022年底的峰值再砍掉约5.65万人。据劳动力数据公司Revelio Labs追踪,到2025年第二季度,英特尔员工已降至约9.64万人。但「瘦身」并未止步:本周确认的「进一步裁员」,尤其是数据中心与AI部门(DCAI)的收缩,标志着新一轮精简已箭在弦上。
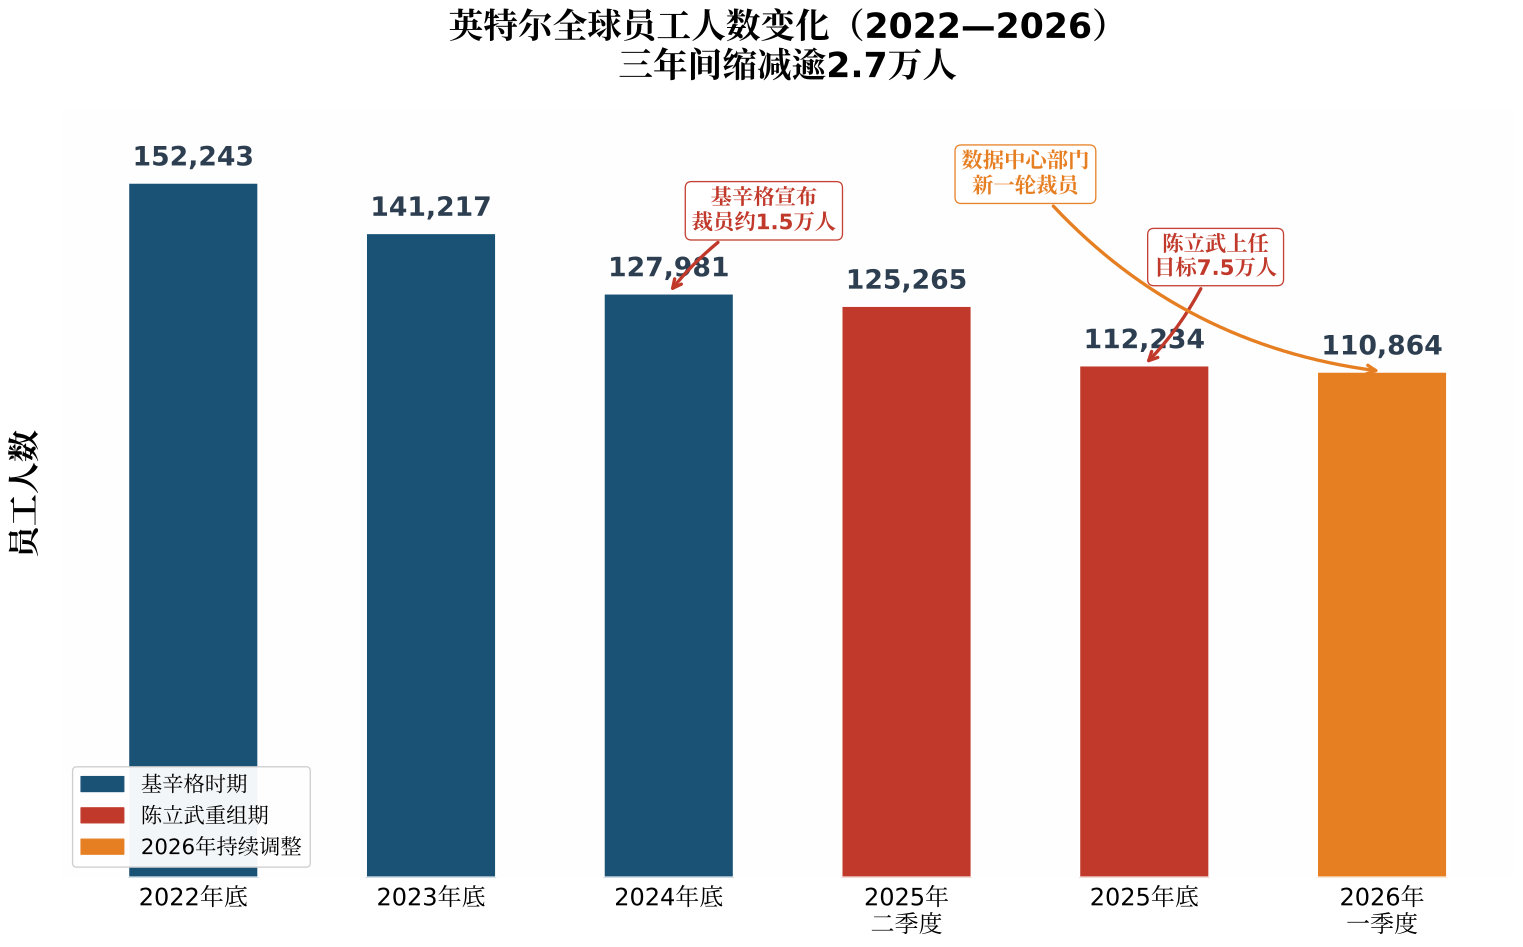
英特尔全球员工人数变化(2022-2026)。数据来源:英特尔10-K年报(2022-2024)、Revelio Labs(2025-2026),
从13.15万到目标7.5万,英特尔正在经历其56年历史上最剧烈的「人力出清」。即便在2008年金融危机期间,这家公司的裁员规模也未曾如此激进。
资本市场的「效率崇拜」:为什么裁员=利好?
华尔街对英特尔裁员消息的「鼓掌」,本质上是一场关于「边际改善」的博弈。
先看一组反差强烈的数据:2025财年第二季度(截至2025年6月28日),英特尔总营收129亿美元,同比仅微增0.8%;但净亏损却从上年同期的16亿美元扩大至29亿美元。毛利率也从35.4%微降至35.0%。从传统财务视角看,这是一份「增收不增利」的财报,绝非利好。
然而,资本市场看到的不是「现在」,而是「趋势」。陈立武的裁员大刀,砍掉了基辛格时代膨胀的管理层级和重叠项目,向市场传递了一个清晰信号:英特尔终于承认,它不再是一家需要13万人才能运转的公司。
「市场不是在买英特尔的增长故事,而是在买它的『止损故事』。」一位纽约对冲基金经理解释道,「当一家公司的市值从巅峰时的3000亿美元跌到不足500亿时,任何『停止流血』的信号都会被放大成利好。陈立武的裁员,本质上是在告诉市场:『我知道过去错了,我正在用最粗暴但最有效的方式纠正它。』」
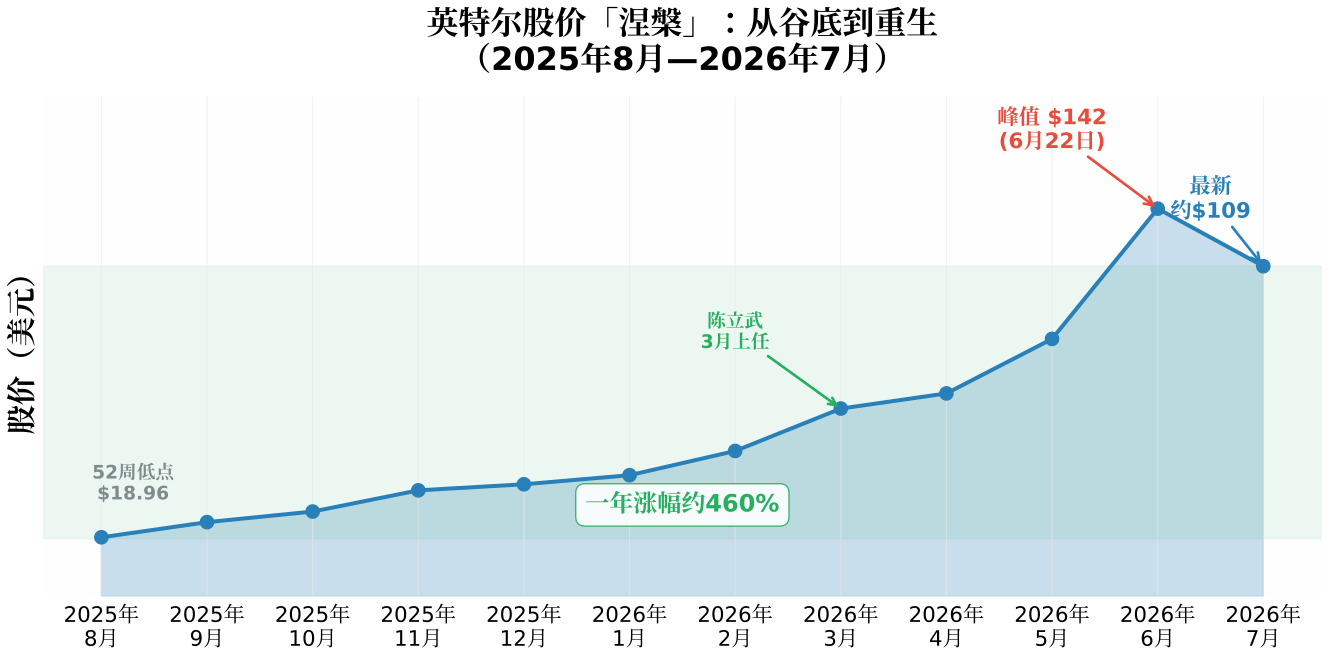
图2:英特尔股价「涅槃」走势(2025年8月—2026年7月)。数据来源:纳斯达克,
这种逻辑在科技股市场并不新鲜。2022年至2023年,Meta Platforms裁掉2.1万人后股价翻倍;Salesforce裁员10%后市值重回2000亿美元。资本市场对「效率」的崇拜,往往凌驾于对「规模」的迷恋——尤其是在高利率环境下,现金流和利润率比营收增长更重要。
英特尔的特殊之处在于,它同时还在进行一场「制程复兴」。其18A(1.8纳米)先进制程良率持续改善,已获得亚马逊等头部客户的试产订单。这意味着,英特尔不仅在做「减法」,还在试图用更精简的组织架构,支撑更高端的技术竞争。
数据中心与AI:唯一亮光的部门
如果英特尔有一个部门让投资者愿意继续押注,那无疑是数据中心与AI(DCAI)。2025年第二季度,DCAI营收达到39亿美元,同比暴增30%,成为公司唯一实现显著增长的业务线。
相比之下,客户端计算部门(CCG)营收79亿美元,同比增长6.8%;晶圆代工(IFS)营收44亿美元,与去年同期持平;网络与边缘(NEX)营收15亿美元,同比增长15.4%。DCAI的爆发,主要得益于英特尔至强(Xeon)处理器在AI推理市场的份额回升,以及Gaudi系列AI加速卡在企业级客户中的渗透。
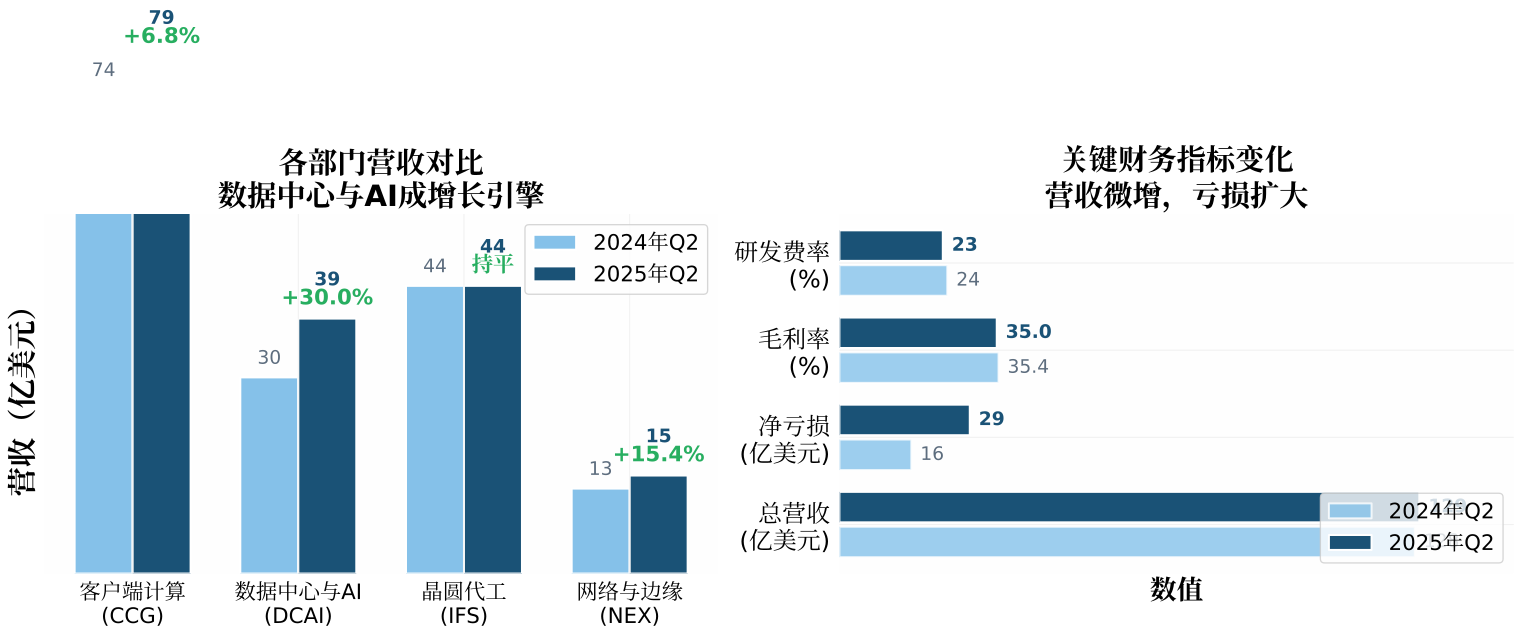
图3:英特尔2024年Q2 vs 2025年Q2各部门营收及关键财务指标对比。数据来源:公司财报,
然而,隐患同样明显。DCAI的增长很大程度上依赖于AI推理市场的爆发——这是一个英伟达(Nvidia)占据绝对主导地位的领域。英特尔Gaudi芯片虽然在性价比上有一定优势,但在软件生态(尤其是CUDA替代方案)上仍远逊于对手。如果AI推理市场的增速放缓,或者英伟达推出更具价格竞争力的产品,英特尔DCAI的「增长红利」可能迅速消退。
更棘手的是,本轮裁员恰恰波及了DCAI部门。这看似矛盾,实则暗藏陈立武的管理哲学:他要的不是人数最多的部门,而是人均产出最高的部门。问题在于,在一场关乎未来的AI芯片军备竞赛中,「瘦身」是否会影响研发速度?这是资本市场尚未认真计算的风险。
晶圆代工:最难啃的骨头
如果说裁员和数据中心是英特尔「止血」的速效药,那么晶圆代工业务(IFS)则是决定这家公司能否真正「重生」的慢效疗程——而且,它目前仍在流血。
2025年第二季度,IFS部门营收44亿美元,与去年同期持平,运营亏损仍在数十亿美元级别。尽管18A制程良率提升、外部客户开始回流,但晶圆代工是一个典型的「规模经济」行业:没有足够大的产能和足够长的客户名单,单位成本永远无法与台积电(TSMC)抗衡。
陈立武面临的是一个残酷的二选一:继续烧钱建晶圆厂,可能拖垮整个公司的现金流;彻底放弃代工,则意味着英特尔将失去「IDM」(集成设备制造商)的身份,沦为一家无晶圆厂设计公司(Fabless)——这在战略上几乎是不可接受的。
「英特尔正在走钢丝。」半导体行业分析师、伯恩斯坦研究(Bernstein Research)的斯泰西·拉斯贡(Stacy Rasgon)指出,「陈立武的裁员可以赢得时间,但无法替代技术突破。如果18A制程不能在2026年下半年实现大规模量产,并真正从台积电手中抢到份额,那么所有的『瘦身』都只是推迟葬礼。」
结语:一场没有退路的豪赌
英特尔的故事,正在从「硅谷巨头的衰落」转向「困境反转的赌局」。陈立武的裁员大刀,砍掉了冗余,也砍掉了惯性;砍掉了成本,也砍掉了缓冲。
股价从19美元到109美元的跃迁,反映的不是英特尔已经赢了,而是市场愿意给它一次「证明自己还能赢」的机会。这个机会的窗口期,可能只有12到18个月——届时,18A制程的量产数据、DCAI的持续增长能力、以及IFS的盈亏平衡时间表,将共同决定英特尔是「涅槃」还是「回光返照」。
在硅谷的历史上,没有一家公司能在裁掉数万人后依然被称为「伟大」。但如果英特尔能借此重新找回技术的锐气和商业的纪律,那么这场「沉重的起飞」,或许将成为它最后一次自救。
■
撰文 / OR
题图来源:REUTERS/Dado Ruvic
相关内容
相关内容

读者评论
金融
2026-07-22 11:05
英特尔「瘦身」记:裁员确认,股价却狂欢——资本市场在赌什么?
英特尔「瘦身」记:裁员确认,股价却狂欢——资本市场在赌什么?
从13万人到目标7.5万,从19美元到142美元,一场关于「效率崇拜」的豪赌正在硅谷上演。
■
【OR硅谷,2026年7月】——当英特尔发言人本周向媒体确认「公司将进一步裁员」时,资本市场的反应堪称荒诞:股价当日飙升近9%,收于约109美元。一年前,这家芯片巨头的股价还在19美元的深渊里挣扎;一年后,它已攀上142美元的历史性反弹高点,即便从峰值回落,涨幅仍超过四倍。
裁员本应是噩耗,为何成了利好?答案藏在英特尔过去三年的「瘦身」叙事里——从帕特·基辛格(Pat Gelsinger)2024年8月宣布裁撤约1.5万人,到陈立武(Lip-Bu Tan)今年3月接棒后立下「将员工砍至7.5万」的军令状,再到本周新一轮裁员传闻落地,英特尔正在用一场史无前例的「人力大撤退」,换取资本市场对其「效率重生」的信仰投票。
从13.15万到目标7.5万:一场持续的人力出清
如果把英特尔比作一艘巨轮,过去三年它一直在做同一件事:扔货物。
根据英特尔向美国证券交易委员会(SEC)提交的年度财报(10-K),2022年底公司全球员工为13.15万人。基辛格上任后,这艘巨轮开始系统性减重——2023年底降至12.48万人,2024年底进一步缩减至10.89万人。2024年8月,基辛格宣布再裁员15%(约1.5万人),理由是「成本结构失衡、盈利能力薄弱」。然而,他的「IDM 2.0」战略(自建晶圆厂+对外代工)烧钱速度远超预期,2024财年英特尔净亏损高达188亿美元,股价一度跌破20美元。
基辛格于2024年12月黯然离场。今年3月,陈立武接棒。这位在半导体投资界摸爬滚打数十年的马来西亚华人,没有延续前任的宏大叙事,而是选择了一条更冷酷、更华尔街的路径:用裁员换时间,用精简换估值。
陈立武上任后的第一个大动作,就是将员工目标锁定在7.5万人——这意味着从2022年底的峰值再砍掉约5.65万人。据劳动力数据公司Revelio Labs追踪,到2025年第二季度,英特尔员工已降至约9.64万人。但「瘦身」并未止步:本周确认的「进一步裁员」,尤其是数据中心与AI部门(DCAI)的收缩,标志着新一轮精简已箭在弦上。
英特尔全球员工人数变化(2022-2026)。数据来源:英特尔10-K年报(2022-2024)、Revelio Labs(2025-2026),
从13.15万到目标7.5万,英特尔正在经历其56年历史上最剧烈的「人力出清」。即便在2008年金融危机期间,这家公司的裁员规模也未曾如此激进。
资本市场的「效率崇拜」:为什么裁员=利好?
华尔街对英特尔裁员消息的「鼓掌」,本质上是一场关于「边际改善」的博弈。
先看一组反差强烈的数据:2025财年第二季度(截至2025年6月28日),英特尔总营收129亿美元,同比仅微增0.8%;但净亏损却从上年同期的16亿美元扩大至29亿美元。毛利率也从35.4%微降至35.0%。从传统财务视角看,这是一份「增收不增利」的财报,绝非利好。
然而,资本市场看到的不是「现在」,而是「趋势」。陈立武的裁员大刀,砍掉了基辛格时代膨胀的管理层级和重叠项目,向市场传递了一个清晰信号:英特尔终于承认,它不再是一家需要13万人才能运转的公司。
「市场不是在买英特尔的增长故事,而是在买它的『止损故事』。」一位纽约对冲基金经理解释道,「当一家公司的市值从巅峰时的3000亿美元跌到不足500亿时,任何『停止流血』的信号都会被放大成利好。陈立武的裁员,本质上是在告诉市场:『我知道过去错了,我正在用最粗暴但最有效的方式纠正它。』」
图2:英特尔股价「涅槃」走势(2025年8月—2026年7月)。数据来源:纳斯达克,
这种逻辑在科技股市场并不新鲜。2022年至2023年,Meta Platforms裁掉2.1万人后股价翻倍;Salesforce裁员10%后市值重回2000亿美元。资本市场对「效率」的崇拜,往往凌驾于对「规模」的迷恋——尤其是在高利率环境下,现金流和利润率比营收增长更重要。
英特尔的特殊之处在于,它同时还在进行一场「制程复兴」。其18A(1.8纳米)先进制程良率持续改善,已获得亚马逊等头部客户的试产订单。这意味着,英特尔不仅在做「减法」,还在试图用更精简的组织架构,支撑更高端的技术竞争。
数据中心与AI:唯一亮光的部门
如果英特尔有一个部门让投资者愿意继续押注,那无疑是数据中心与AI(DCAI)。2025年第二季度,DCAI营收达到39亿美元,同比暴增30%,成为公司唯一实现显著增长的业务线。
相比之下,客户端计算部门(CCG)营收79亿美元,同比增长6.8%;晶圆代工(IFS)营收44亿美元,与去年同期持平;网络与边缘(NEX)营收15亿美元,同比增长15.4%。DCAI的爆发,主要得益于英特尔至强(Xeon)处理器在AI推理市场的份额回升,以及Gaudi系列AI加速卡在企业级客户中的渗透。
图3:英特尔2024年Q2 vs 2025年Q2各部门营收及关键财务指标对比。数据来源:公司财报,
然而,隐患同样明显。DCAI的增长很大程度上依赖于AI推理市场的爆发——这是一个英伟达(Nvidia)占据绝对主导地位的领域。英特尔Gaudi芯片虽然在性价比上有一定优势,但在软件生态(尤其是CUDA替代方案)上仍远逊于对手。如果AI推理市场的增速放缓,或者英伟达推出更具价格竞争力的产品,英特尔DCAI的「增长红利」可能迅速消退。
更棘手的是,本轮裁员恰恰波及了DCAI部门。这看似矛盾,实则暗藏陈立武的管理哲学:他要的不是人数最多的部门,而是人均产出最高的部门。问题在于,在一场关乎未来的AI芯片军备竞赛中,「瘦身」是否会影响研发速度?这是资本市场尚未认真计算的风险。
晶圆代工:最难啃的骨头
如果说裁员和数据中心是英特尔「止血」的速效药,那么晶圆代工业务(IFS)则是决定这家公司能否真正「重生」的慢效疗程——而且,它目前仍在流血。
2025年第二季度,IFS部门营收44亿美元,与去年同期持平,运营亏损仍在数十亿美元级别。尽管18A制程良率提升、外部客户开始回流,但晶圆代工是一个典型的「规模经济」行业:没有足够大的产能和足够长的客户名单,单位成本永远无法与台积电(TSMC)抗衡。
陈立武面临的是一个残酷的二选一:继续烧钱建晶圆厂,可能拖垮整个公司的现金流;彻底放弃代工,则意味着英特尔将失去「IDM」(集成设备制造商)的身份,沦为一家无晶圆厂设计公司(Fabless)——这在战略上几乎是不可接受的。
「英特尔正在走钢丝。」半导体行业分析师、伯恩斯坦研究(Bernstein Research)的斯泰西·拉斯贡(Stacy Rasgon)指出,「陈立武的裁员可以赢得时间,但无法替代技术突破。如果18A制程不能在2026年下半年实现大规模量产,并真正从台积电手中抢到份额,那么所有的『瘦身』都只是推迟葬礼。」
结语:一场没有退路的豪赌
英特尔的故事,正在从「硅谷巨头的衰落」转向「困境反转的赌局」。陈立武的裁员大刀,砍掉了冗余,也砍掉了惯性;砍掉了成本,也砍掉了缓冲。
股价从19美元到109美元的跃迁,反映的不是英特尔已经赢了,而是市场愿意给它一次「证明自己还能赢」的机会。这个机会的窗口期,可能只有12到18个月——届时,18A制程的量产数据、DCAI的持续增长能力、以及IFS的盈亏平衡时间表,将共同决定英特尔是「涅槃」还是「回光返照」。
在硅谷的历史上,没有一家公司能在裁掉数万人后依然被称为「伟大」。但如果英特尔能借此重新找回技术的锐气和商业的纪律,那么这场「沉重的起飞」,或许将成为它最后一次自救。
■
撰文 / OR
题图来源:REUTERS/Dado Ruvic
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。