
2026-07-22 09:42
金融
AI投资的"中场哨声"
AI投资的"中场哨声"
当资本狂欢遭遇业绩裁判——全球百强中科技股市值占比创纪录,但专业投资人开始警惕:乐观预期是否透支了未来十年的增长?
■
【OR纽约/上海综合报道】 7月17日,纽约证券交易所的电子屏上闪过一道微妙的数字:早盘交易时段,英伟达股价一度下跌约3%,总市值跌至4.84万亿美元;同期苹果市值维持在4.88万亿美元附近。这家iPhone制造商短暂夺回了被英伟达占据一年多的全球市值王座。
虽然二者排名在盘中随即再度反转,但这一瞬的交错,恰似一个隐喻。2026年,苹果年内股价累计大涨22%,而英伟达自2025年6月登顶以来首次感受到身后的压力。交易大厅里,资金流向正在发生一场静默的迁徙。
一、51.8万亿美元的"AI版图"
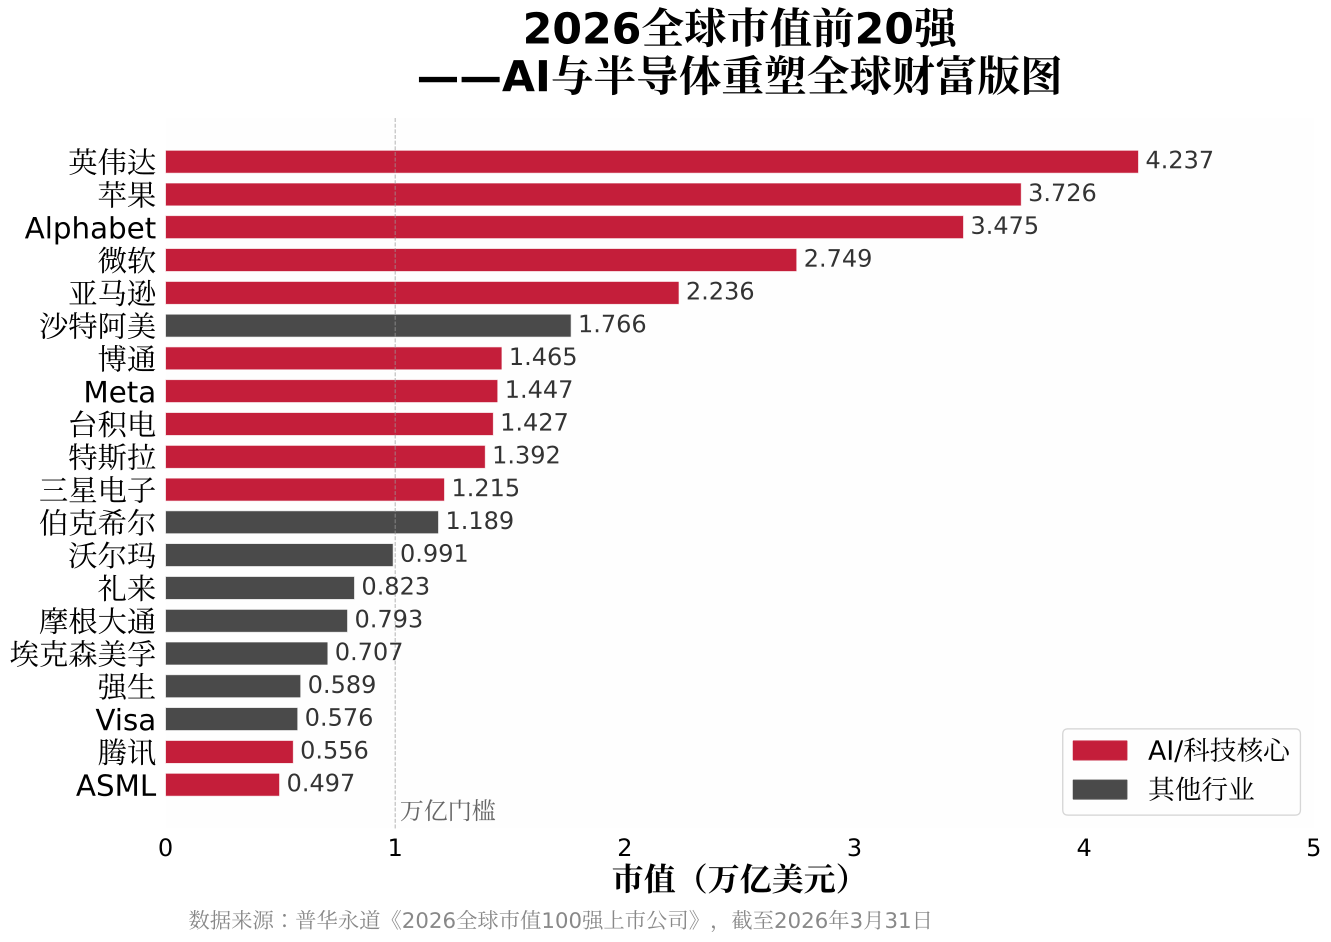
2026全球市值前20强
要理解这场迁徙的规模,必须先看清一张被AI改写的全球财富地图。
普华永道发布的《2026全球市值100强上市公司》报告显示,截至2026年3月31日,全球前100强企业总市值达到51.8万亿美元的历史新高,同比增长22%,增速是前一年(7%)的三倍以上。 美国公司占据了75%的份额,前十强中美国公司占据八席。更惊人的是,有11家公司实现了三位数增长,而上一年这一数字仅为2家。
英伟达以4.237万亿美元市值登顶,终结了苹果的长期领跑格局。Alphabet依托AI大模型商业化落地,市值涨幅超80%。台积电从7,090亿美元跃升至1.427万亿美元,涨幅达101%,成功跻身"万亿俱乐部"。 SK海力士市值年增长317%,美光科技增长292%,存储芯片成为AI算力竞赛中最被低估的赢家。
但就在资本盛宴达到高潮之际,一些冷静的声音开始穿透噪音。
二、7250亿美元的"基建狂潮"
这场迁徙的底层驱动力,是一张天文数字的资本开支清单。
据《金融时报》报道,微软、Meta、亚马逊及Alphabet四大科技巨头2026年AI资本开支预计高达7,250亿美元,较2025年的4,100亿美元大幅增长77%,甚至高于今年2月市场预估的6,100亿美元。仅2026年第一季度,这四家巨头的资本开支已累计达1,300亿美元。
具体而言,亚马逊计划投入逾2,000亿美元,微软预计达1,900亿美元(增幅高达192%),Meta与Alphabet分别突破1,900亿和1,450亿美元。 美银证券进一步将2026年全球超大规模云计算企业资本支出预测上调至超过8,000亿美元,同比增长67%,并预计2027年将突破1万亿美元。
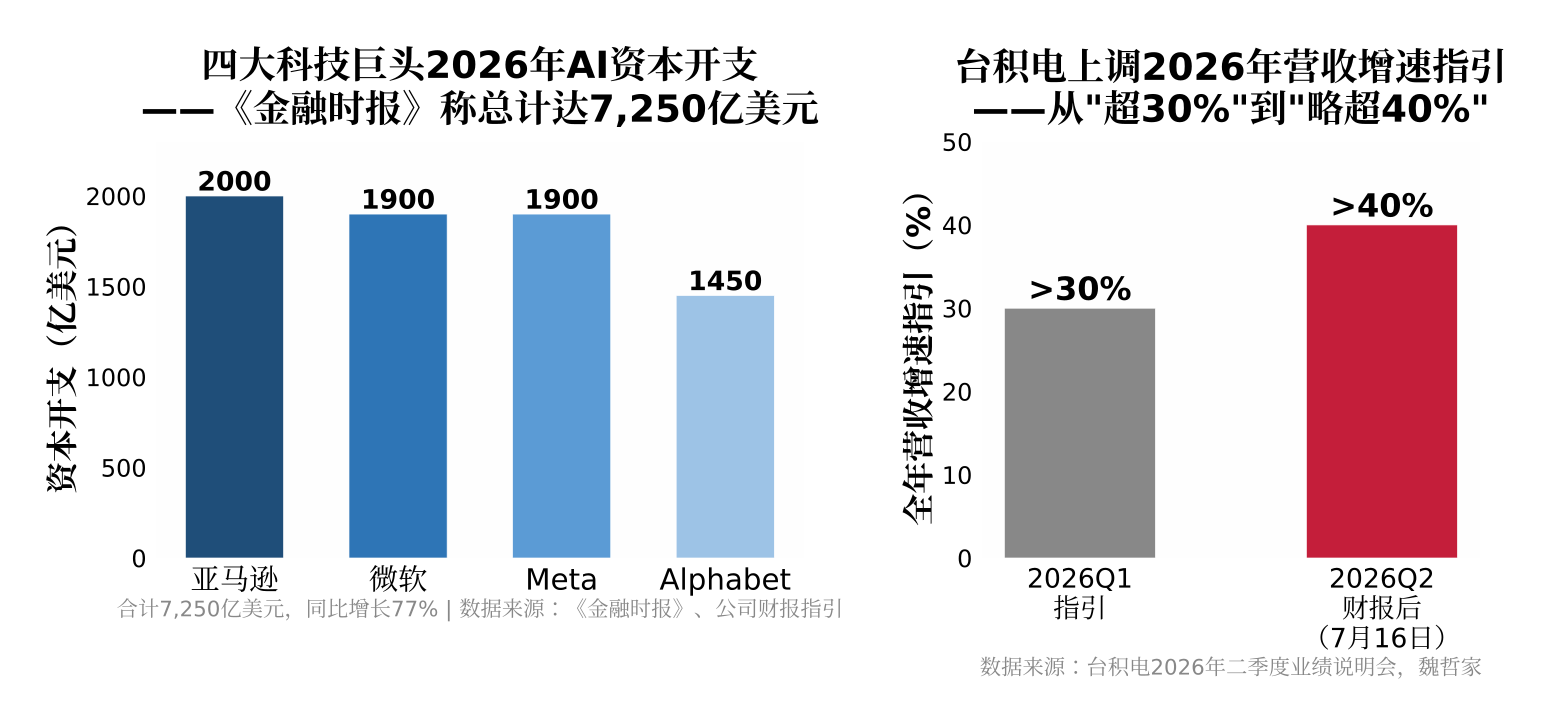
四大科技巨头AI资本开支与台积电营收指引
这种级别的资本投入在人类商业史上极为罕见。若将视野扩大到超大规模厂商之外,纳入新兴云服务商、主权AI项目及各国本土云厂商,2026年全球数据中心资本开支总和被上调至超过1万亿美元。
台积电是这场军备竞赛的直接受益者。7月16日,台积电公布二季度业绩后,将2026年全年营收增速指引从"超30%"上调至"略超40%",资本支出预期由520亿至560亿美元上调至600亿至640亿美元。首席执行官魏哲家在会上确认,AI相关订单依旧火热,AI对半导体的需求是"根本性"的。
然而,花钱的速度是否超过了赚钱的速度? 这个问题正成为专业投资人之间最敏感的话题。
三、估值修正:从33倍到24倍
Parnassus Investments首席投资官Todd Ahlsten给出了一个尖锐的判断:"在某种程度上,盈利能力受到如此多的质疑,以至于你不能再给这些股票设定很高的市盈率。未来人们会更加关注云计算的毛利率、定价,以及每投入一美元的计算资源能产生多少人工智能收入。"
数据印证了他的担忧。彭博科技七巨头指数基于未来12个月预期利润的市盈率已从2024年10月的33倍降至如今的24倍,年初时还为29倍。纳斯达克100指数的市盈率为22倍。 估值的压缩并非来自业绩暴雷,而是来自市场对未来盈利兑现速度的重新定价。
知名经济学家洪灝在2025年12月与瑞士宝盛的年度对话中直言:"现在说(美国AI)泡沫要破,可能还为时过早。但必须承认估值已经很贵了。历史上达到如此估值的高度次数屈指可数。一般来说,这个估值水平下,美股未来7到10年的平均回报率往往只有个位数。"
资本正在从"买梦想"转向"买业绩"。 那些拥有明确订单和利润表的硬件厂商,正在与纯概念炒作的题材股分道扬镳。
四、应用落地的"时差"
比估值更令市场不安的,是AI应用端落地的"时差"。
联博基金资深市场策略师李长风指出,AI算力需求的高景气并非无上限,当前已出现边际降温的信号。全球超大规模云厂商的现金流随资本开支高增持续承压,部分科技巨头已公开表态AI智能体技术落地进度不及预期,更有企业开始对外出售闲置算力资源,侧面反映全球算力军备竞赛的热度正在边际回落。
启明创投主管合伙人周志峰在世界人工智能大会期间表示,2025年被业内视作AI应用元年,但截至2026年年中,市场没有诞生对标互联网巨头体量的2C(面向消费者)产品。"token线性成本成为消费级应用难以跨越的商业鸿沟。"
这意味着,上游的芯片和数据中心正在以万亿级别扩张,但下游的杀手级应用尚未出现。 这种产业链上下游的脱节,是AI投资下半场最大的结构性风险。
五、中国市场的"错位机会"
在全球AI投资的版图上,中国市场呈现出一种独特的"错位"景观。
一方面,国产存储产业链正在承接全球AI需求的外溢效应。数据显示,中国DRAM产能占全球比重从2019年的10%稳步攀升,预计2026年将达到24%。 国产算力基建、本土芯片等赛道具备独立的成长逻辑,与全球资本开支周期的关联度相对较低。
另一方面,估值的温差令人咋舌。A股半导体板块在经历一轮上涨后,部分龙头股市盈率仍维持在80倍至100倍的高位;而港股科技板块经过持续调整,估值已处于历史相对低位。洪灝建议从2026年下半年开始将美股获利部分转向非美市场,"美股相对于其他市场的表现已经达到历史高位,再期待它持续跑赢,可能不太现实。"
这种"美股贵、A股分化、港股便宜"的估值格局,为全球配置型资金提供了再平衡的窗口。
六、下半场的投资逻辑
AI投资进入下半场,这不是一句空洞的判断,而是市场结构正在发生的真实转变。
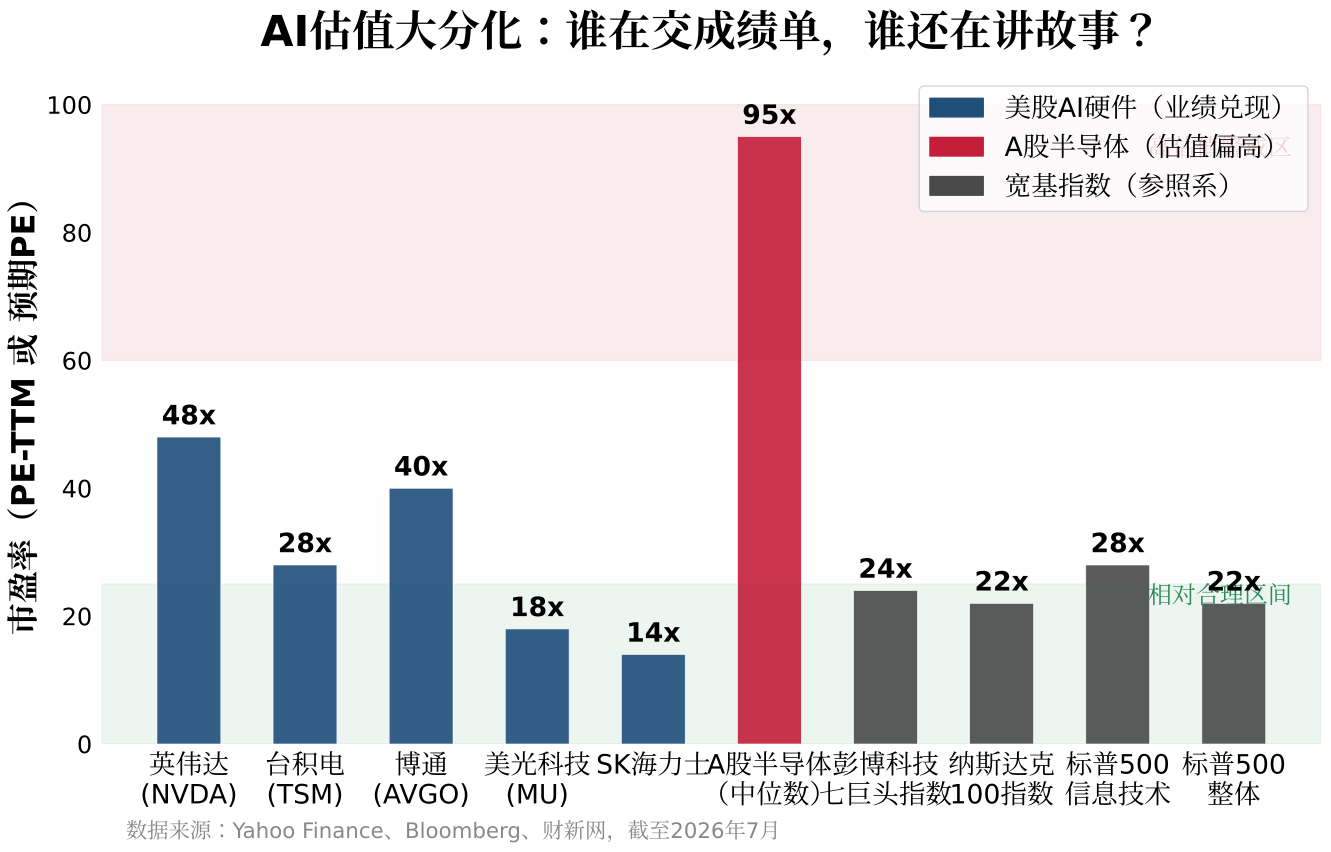
AI估值大分化
上半场的关键词是"信仰"——相信AI会改变世界,相信英伟达会永远涨,相信只要沾上AI概念就能估值翻倍。下半场的关键词将是"甄别"——甄别谁有真正的订单,谁的毛利率在改善,谁的资本回报率能跑赢资金成本。
苹果与英伟达的市值之争,或许正是这一转变的隐喻。汇丰银行近期将苹果评级上调至"买入",理由是"AI红利恰逢其时,我们认为苹果当下手握史上最具创新力的产品储备管线之一。" 苹果的轻资本开支模式与强大的生态系统变现能力,正在获得市场的重新定价。
资本正在奖励"轻资产+高变现"的模式,而重新审视"重投入+慢回报"的故事。 这是一个危险信号,也是一个健康信号。危险在于,估值的修正可能以剧烈的方式完成;健康在于,市场正在从狂热回归理性。
对于专业投资者而言,下半场的生存法则或许是:远离那些只有叙事没有收入的公司,拥抱那些已经拿到"业绩准考证"的龙头;在全球配置中,适当降低美股AI仓位的集中度,关注被错杀的硬科技标的;最重要的是,接受一个现实——AI的长期前景无需怀疑,但资本市场上,再好的故事也需要财报来续写。
正如洪灝所言,"如果AI故事继续,经济周期位置不变,流动性又充足的话,资金可能会更多流向资源品。" 当AI的叙事从"算力军备"转向"应用变现",大宗商品、工业制造乃至消费领域,都可能成为资金溢出的受益者。
2026年的夏天,AI投资的裁判已经吹响了中场的哨声。下半场,才刚刚开始。
■
撰文 / OR
题图来源:Getty Images/Michael M. Santiago
相关内容
相关内容

读者评论
金融
2026-07-22 09:42
AI投资的"中场哨声"
AI投资的"中场哨声"
当资本狂欢遭遇业绩裁判——全球百强中科技股市值占比创纪录,但专业投资人开始警惕:乐观预期是否透支了未来十年的增长?
■
【OR纽约/上海综合报道】 7月17日,纽约证券交易所的电子屏上闪过一道微妙的数字:早盘交易时段,英伟达股价一度下跌约3%,总市值跌至4.84万亿美元;同期苹果市值维持在4.88万亿美元附近。这家iPhone制造商短暂夺回了被英伟达占据一年多的全球市值王座。
虽然二者排名在盘中随即再度反转,但这一瞬的交错,恰似一个隐喻。2026年,苹果年内股价累计大涨22%,而英伟达自2025年6月登顶以来首次感受到身后的压力。交易大厅里,资金流向正在发生一场静默的迁徙。
一、51.8万亿美元的"AI版图"
2026全球市值前20强
要理解这场迁徙的规模,必须先看清一张被AI改写的全球财富地图。
普华永道发布的《2026全球市值100强上市公司》报告显示,截至2026年3月31日,全球前100强企业总市值达到51.8万亿美元的历史新高,同比增长22%,增速是前一年(7%)的三倍以上。 美国公司占据了75%的份额,前十强中美国公司占据八席。更惊人的是,有11家公司实现了三位数增长,而上一年这一数字仅为2家。
英伟达以4.237万亿美元市值登顶,终结了苹果的长期领跑格局。Alphabet依托AI大模型商业化落地,市值涨幅超80%。台积电从7,090亿美元跃升至1.427万亿美元,涨幅达101%,成功跻身"万亿俱乐部"。 SK海力士市值年增长317%,美光科技增长292%,存储芯片成为AI算力竞赛中最被低估的赢家。
但就在资本盛宴达到高潮之际,一些冷静的声音开始穿透噪音。
二、7250亿美元的"基建狂潮"
这场迁徙的底层驱动力,是一张天文数字的资本开支清单。
据《金融时报》报道,微软、Meta、亚马逊及Alphabet四大科技巨头2026年AI资本开支预计高达7,250亿美元,较2025年的4,100亿美元大幅增长77%,甚至高于今年2月市场预估的6,100亿美元。仅2026年第一季度,这四家巨头的资本开支已累计达1,300亿美元。
具体而言,亚马逊计划投入逾2,000亿美元,微软预计达1,900亿美元(增幅高达192%),Meta与Alphabet分别突破1,900亿和1,450亿美元。 美银证券进一步将2026年全球超大规模云计算企业资本支出预测上调至超过8,000亿美元,同比增长67%,并预计2027年将突破1万亿美元。
四大科技巨头AI资本开支与台积电营收指引
这种级别的资本投入在人类商业史上极为罕见。若将视野扩大到超大规模厂商之外,纳入新兴云服务商、主权AI项目及各国本土云厂商,2026年全球数据中心资本开支总和被上调至超过1万亿美元。
台积电是这场军备竞赛的直接受益者。7月16日,台积电公布二季度业绩后,将2026年全年营收增速指引从"超30%"上调至"略超40%",资本支出预期由520亿至560亿美元上调至600亿至640亿美元。首席执行官魏哲家在会上确认,AI相关订单依旧火热,AI对半导体的需求是"根本性"的。
然而,花钱的速度是否超过了赚钱的速度? 这个问题正成为专业投资人之间最敏感的话题。
三、估值修正:从33倍到24倍
Parnassus Investments首席投资官Todd Ahlsten给出了一个尖锐的判断:"在某种程度上,盈利能力受到如此多的质疑,以至于你不能再给这些股票设定很高的市盈率。未来人们会更加关注云计算的毛利率、定价,以及每投入一美元的计算资源能产生多少人工智能收入。"
数据印证了他的担忧。彭博科技七巨头指数基于未来12个月预期利润的市盈率已从2024年10月的33倍降至如今的24倍,年初时还为29倍。纳斯达克100指数的市盈率为22倍。 估值的压缩并非来自业绩暴雷,而是来自市场对未来盈利兑现速度的重新定价。
知名经济学家洪灝在2025年12月与瑞士宝盛的年度对话中直言:"现在说(美国AI)泡沫要破,可能还为时过早。但必须承认估值已经很贵了。历史上达到如此估值的高度次数屈指可数。一般来说,这个估值水平下,美股未来7到10年的平均回报率往往只有个位数。"
资本正在从"买梦想"转向"买业绩"。 那些拥有明确订单和利润表的硬件厂商,正在与纯概念炒作的题材股分道扬镳。
四、应用落地的"时差"
比估值更令市场不安的,是AI应用端落地的"时差"。
联博基金资深市场策略师李长风指出,AI算力需求的高景气并非无上限,当前已出现边际降温的信号。全球超大规模云厂商的现金流随资本开支高增持续承压,部分科技巨头已公开表态AI智能体技术落地进度不及预期,更有企业开始对外出售闲置算力资源,侧面反映全球算力军备竞赛的热度正在边际回落。
启明创投主管合伙人周志峰在世界人工智能大会期间表示,2025年被业内视作AI应用元年,但截至2026年年中,市场没有诞生对标互联网巨头体量的2C(面向消费者)产品。"token线性成本成为消费级应用难以跨越的商业鸿沟。"
这意味着,上游的芯片和数据中心正在以万亿级别扩张,但下游的杀手级应用尚未出现。 这种产业链上下游的脱节,是AI投资下半场最大的结构性风险。
五、中国市场的"错位机会"
在全球AI投资的版图上,中国市场呈现出一种独特的"错位"景观。
一方面,国产存储产业链正在承接全球AI需求的外溢效应。数据显示,中国DRAM产能占全球比重从2019年的10%稳步攀升,预计2026年将达到24%。 国产算力基建、本土芯片等赛道具备独立的成长逻辑,与全球资本开支周期的关联度相对较低。
另一方面,估值的温差令人咋舌。A股半导体板块在经历一轮上涨后,部分龙头股市盈率仍维持在80倍至100倍的高位;而港股科技板块经过持续调整,估值已处于历史相对低位。洪灝建议从2026年下半年开始将美股获利部分转向非美市场,"美股相对于其他市场的表现已经达到历史高位,再期待它持续跑赢,可能不太现实。"
这种"美股贵、A股分化、港股便宜"的估值格局,为全球配置型资金提供了再平衡的窗口。
六、下半场的投资逻辑
AI投资进入下半场,这不是一句空洞的判断,而是市场结构正在发生的真实转变。
AI估值大分化
上半场的关键词是"信仰"——相信AI会改变世界,相信英伟达会永远涨,相信只要沾上AI概念就能估值翻倍。下半场的关键词将是"甄别"——甄别谁有真正的订单,谁的毛利率在改善,谁的资本回报率能跑赢资金成本。
苹果与英伟达的市值之争,或许正是这一转变的隐喻。汇丰银行近期将苹果评级上调至"买入",理由是"AI红利恰逢其时,我们认为苹果当下手握史上最具创新力的产品储备管线之一。" 苹果的轻资本开支模式与强大的生态系统变现能力,正在获得市场的重新定价。
资本正在奖励"轻资产+高变现"的模式,而重新审视"重投入+慢回报"的故事。 这是一个危险信号,也是一个健康信号。危险在于,估值的修正可能以剧烈的方式完成;健康在于,市场正在从狂热回归理性。
对于专业投资者而言,下半场的生存法则或许是:远离那些只有叙事没有收入的公司,拥抱那些已经拿到"业绩准考证"的龙头;在全球配置中,适当降低美股AI仓位的集中度,关注被错杀的硬科技标的;最重要的是,接受一个现实——AI的长期前景无需怀疑,但资本市场上,再好的故事也需要财报来续写。
正如洪灝所言,"如果AI故事继续,经济周期位置不变,流动性又充足的话,资金可能会更多流向资源品。" 当AI的叙事从"算力军备"转向"应用变现",大宗商品、工业制造乃至消费领域,都可能成为资金溢出的受益者。
2026年的夏天,AI投资的裁判已经吹响了中场的哨声。下半场,才刚刚开始。
■
撰文 / OR
题图来源:Getty Images/Michael M. Santiago
相关内容
相关内容
读者评论OR
读者评论
OR
3条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
3条评论,1人参与。