
2026-07-22 08:46
金融
利率"铁幕"松动:一场迟来二十七年的金融革命
利率"铁幕"松动:一场迟来二十七年的金融革命
从行政管制到市场契约,中国存贷款利率管理新规如何重塑四百万亿银行体系的生存法则。
■
北京——1999年的春天,中国刚熬过亚洲金融风暴的余震,央行一纸《人民币利率管理规定》为尚显稚嫩的商业银行体系套上了行政管制的"安全绳"。二十七年后的2026年6月5日,当这份文件的名字被改为《人民币存贷款利率管理规定(征求意见稿)》时,北京金融大街30号的中国人民银行货币政策司,一场静悄悄的革命已经启动。
这不是一次普通的规章修订。这是自1996年中国启动利率市场化改革以来,对存贷款利率管理最彻底的一次制度重构。从罚息利率的刚性上浮到借贷双方协商确定,从"日利率=年利率÷360"的古老算术到贴合自然年度的365天计息,从对高息揽储的模糊禁止到写入部门规章的明确界定——每一条修改都在宣告:那个靠行政指令定价的时代,正在落幕。
净息差"塌方"倒逼制度突围
要理解这场改革的紧迫性,只需看一眼银行账本上的数字。
国家金融监督管理总局的数据显示,2026年一季度中国商业银行净息差已跌至1.40%的历史新低,连续六个季度低于1.80%的合意标准线。大型商业银行更惨——1.29%的净息差意味着每放出一百元贷款,银行只能赚到一块两毛九的利差。
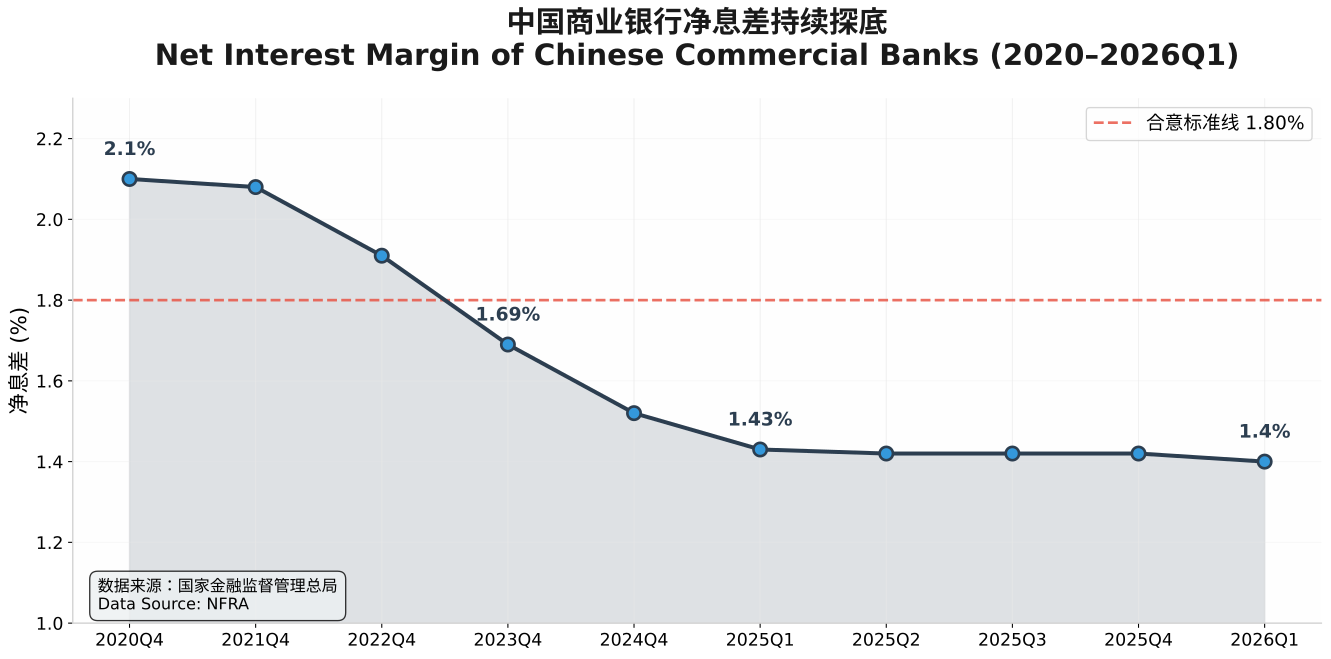
中国商业银行净息差走势图
"这不是简单的数字下滑,而是整个银行商业模式的承压测试。"招联首席经济学家董希淼对笔者表示。2026年一季度商业银行净利润同比下降3.73%,从2025年全年的正增长2.3%急转直下。受息差不振等因素拖累,银行总体净利润现颓势,仅城商行净利润同比增长1.0%,大行、农商行净利润分别同比下降0.1%、3.0%。
正是在这样的背景下,央行选择对这部诞生于利率管制时代的"老古董"动刀。1999年的《利率规定》带着浓厚的计划经济烙印:逾期贷款罚息必须在合同利率上加收30%-50%,挪用贷款更要加收50%-100%。这些数字在当年或许合理,但在今天却成了一纸束缚银行风险定价能力的行政枷锁。
三把"手术刀"切割旧体制
新规征求意见稿共四章二十九条,核心变化可归纳为三把"手术刀"。
第一刀:砍向罚息刚性。
征求意见稿将逾期贷款罚息利率从"合同利率加收30%-50%"改为"由借贷双方协商确定"。这看似只是一个措辞变化,实则是从行政刚性约束向市场化契约安排的范式转移。董希淼指出,协商路径的确立为个案中的债务重组、罚息减免提供了明确的合法性基础,有助于促进金融纠纷的多元化解。
但硬币的另一面不容忽视。在个人贷款和小微企业贷款领域,借款人往往处于结构性弱势地位,缺乏与银行实质性协商的能力。如果缺乏配套的消费者保护机制,格式合同中的罚息条款可能因失去上限约束而变得更为苛刻。如何在"市场化"与"公平性"之间找到平衡点,将是监管下一步必须回答的问题。
第二刀:修正计息"时间魔术"。
这是最容易被忽视却最具技术含量的修改。旧规采用"日利率=年利率÷360"的算法,意味着银行在计算利息时一年按360天计息,却按365天收息——这多出的5天利息,在万亿级资金规模下是一笔可观的"技术性收入"。新规改为"年利率=日利率×365(闰年366)",推动金融机构统一存贷款利率计息规则。
"这主要是为了消除套利操作。"董希淼解释道。当前银行存贷款按360天折算日利率,而国债等市场化产品按自然年度实际天数计息,一些机构借此进行期限套利。新规将所有人民币存贷款业务的利率换算标准统一为自然实际天数,实现信贷市场、货币市场、债券市场计息逻辑的一体化。
第三刀:给高息揽储"画像定罪"。
征求意见稿首次在部门规章层面明确界定"高息揽储":包括但不限于通过违规手工补息、突破市场利率定价自律机制约定利率自律上限、存贷挂钩等方式吸收存款。此前,相关禁止性规定主要见于自律机制的倡议文件,约束力有限;写入规章后,高息揽储行为获得了更明确的定性和处罚依据。
这一刀切中的是银行业最顽固的痼疾。每逢季末、年末,部分银行违规手工补息、发放加息券、贴息返现等现象屡禁不止。在净息差持续收窄的压力下,负债端的非理性竞争正在吞噬银行本就微薄的利润空间。将自律约定升格为监管规则,是监管层试图为存款市场"降温"的关键一招。
全球镜鉴:中国为何用了三十年?
如果把视野拉远,中国的利率市场化改革堪称全球主要经济体中最漫长的一程。
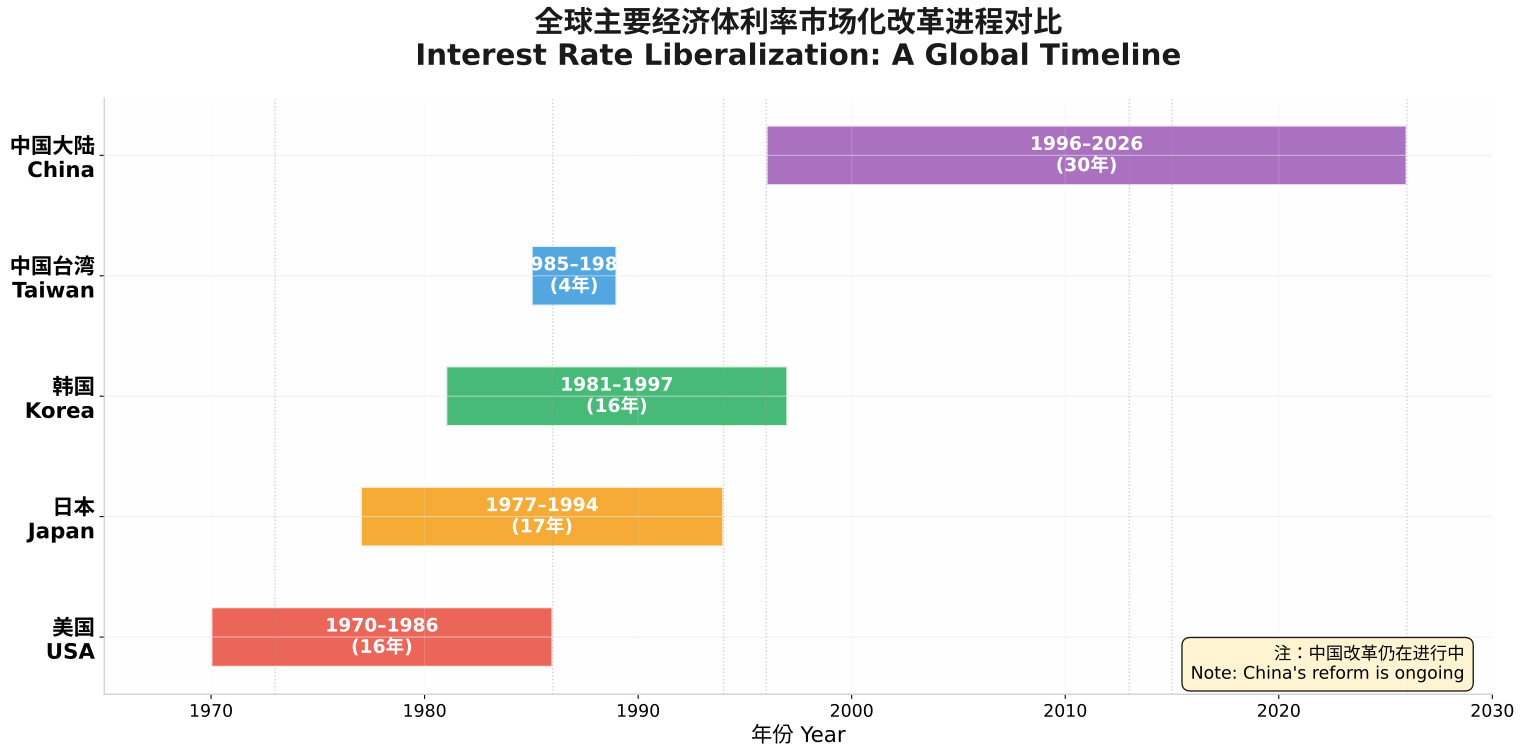
全球利率市场化改革时间线
美国从1970年启动到1986年完成,用了16年;日本从1977年到1994年,用了17年;韩国从1981年到1997年,用了16年;中国台湾从1985年到1989年,仅用了4年。而中国从1996年放开同业拆借利率算起,到2026年已经整整三十年,且改革仍在路上。
这种"慢"有其深刻的历史逻辑。中国银行业总资产在2026年一季度末已达494.7万亿元,占金融业总资产的近九成。如此庞大的体系,任何激进的利率放开都可能引发不可控的连锁反应。2013年放开贷款利率下限、2015年放开存款利率上限,中国走的是"先贷款、后存款,先长期、后短期,先大额、后小额"的渐进式路径。此次新规的出台,可以视为这一路径的"制度固化"——将分散在多部老旧规章中的计结息规则整合为统一的部门规章,为利率市场化提供系统性的法治框架。
然而,渐进式改革也付出了代价。长达三十年的"双轨制"运行,让银行体系形成了对行政管制的路径依赖。当利率真正交由市场决定时,许多银行的风险定价能力、资产负债管理能力、客户分层经营能力都尚未准备就绪。这就是为什么在贷款利率早已放开的今天,银行业仍深陷"卷存款、卷贷款、卷费用"的内卷式竞争——不是不想差异化,而是不会差异化。
四百万亿资产背后的权力重构
新规的另一层深意,在于重新定义央行与金融机构的权力边界。
旧规中,央行不仅管存贷款利率,还要"监测、调控金融市场利率",金融机构也要按规定确定"内部资金往来利率"。新规大刀阔斧地删除了这些非存贷款利率条款,将适用范围严格限定在人民币存贷款业务。
同时,新规新增央行及其分支机构"指导辖区内市场利率定价自律机制工作"的职责,将自律机制从行业倡议升格为监管框架的重要组成部分。这意味着,未来的利率管理将更多依靠"自律+监管"的协同治理,而非单一的行政指令。
这种权力重构的背后,是中国货币政策框架的深层转型。2024年,央行明确了7天期逆回购操作利率的政策利率地位;2026年陆家嘴论坛期间,央行又宣布将临时隔夜正/逆回购的操作利率区间从70个基点收窄为对称的50个基点。从直接管制存贷款利率,到通过政策利率引导市场利率,再到依靠自律机制规范市场行为——中国正在构建一个"央行政策利率—市场基准利率—存贷款利率"的三层传导体系。
前100强银行的生存法则
在这场制度变革中,谁将是赢家,谁将是输家?
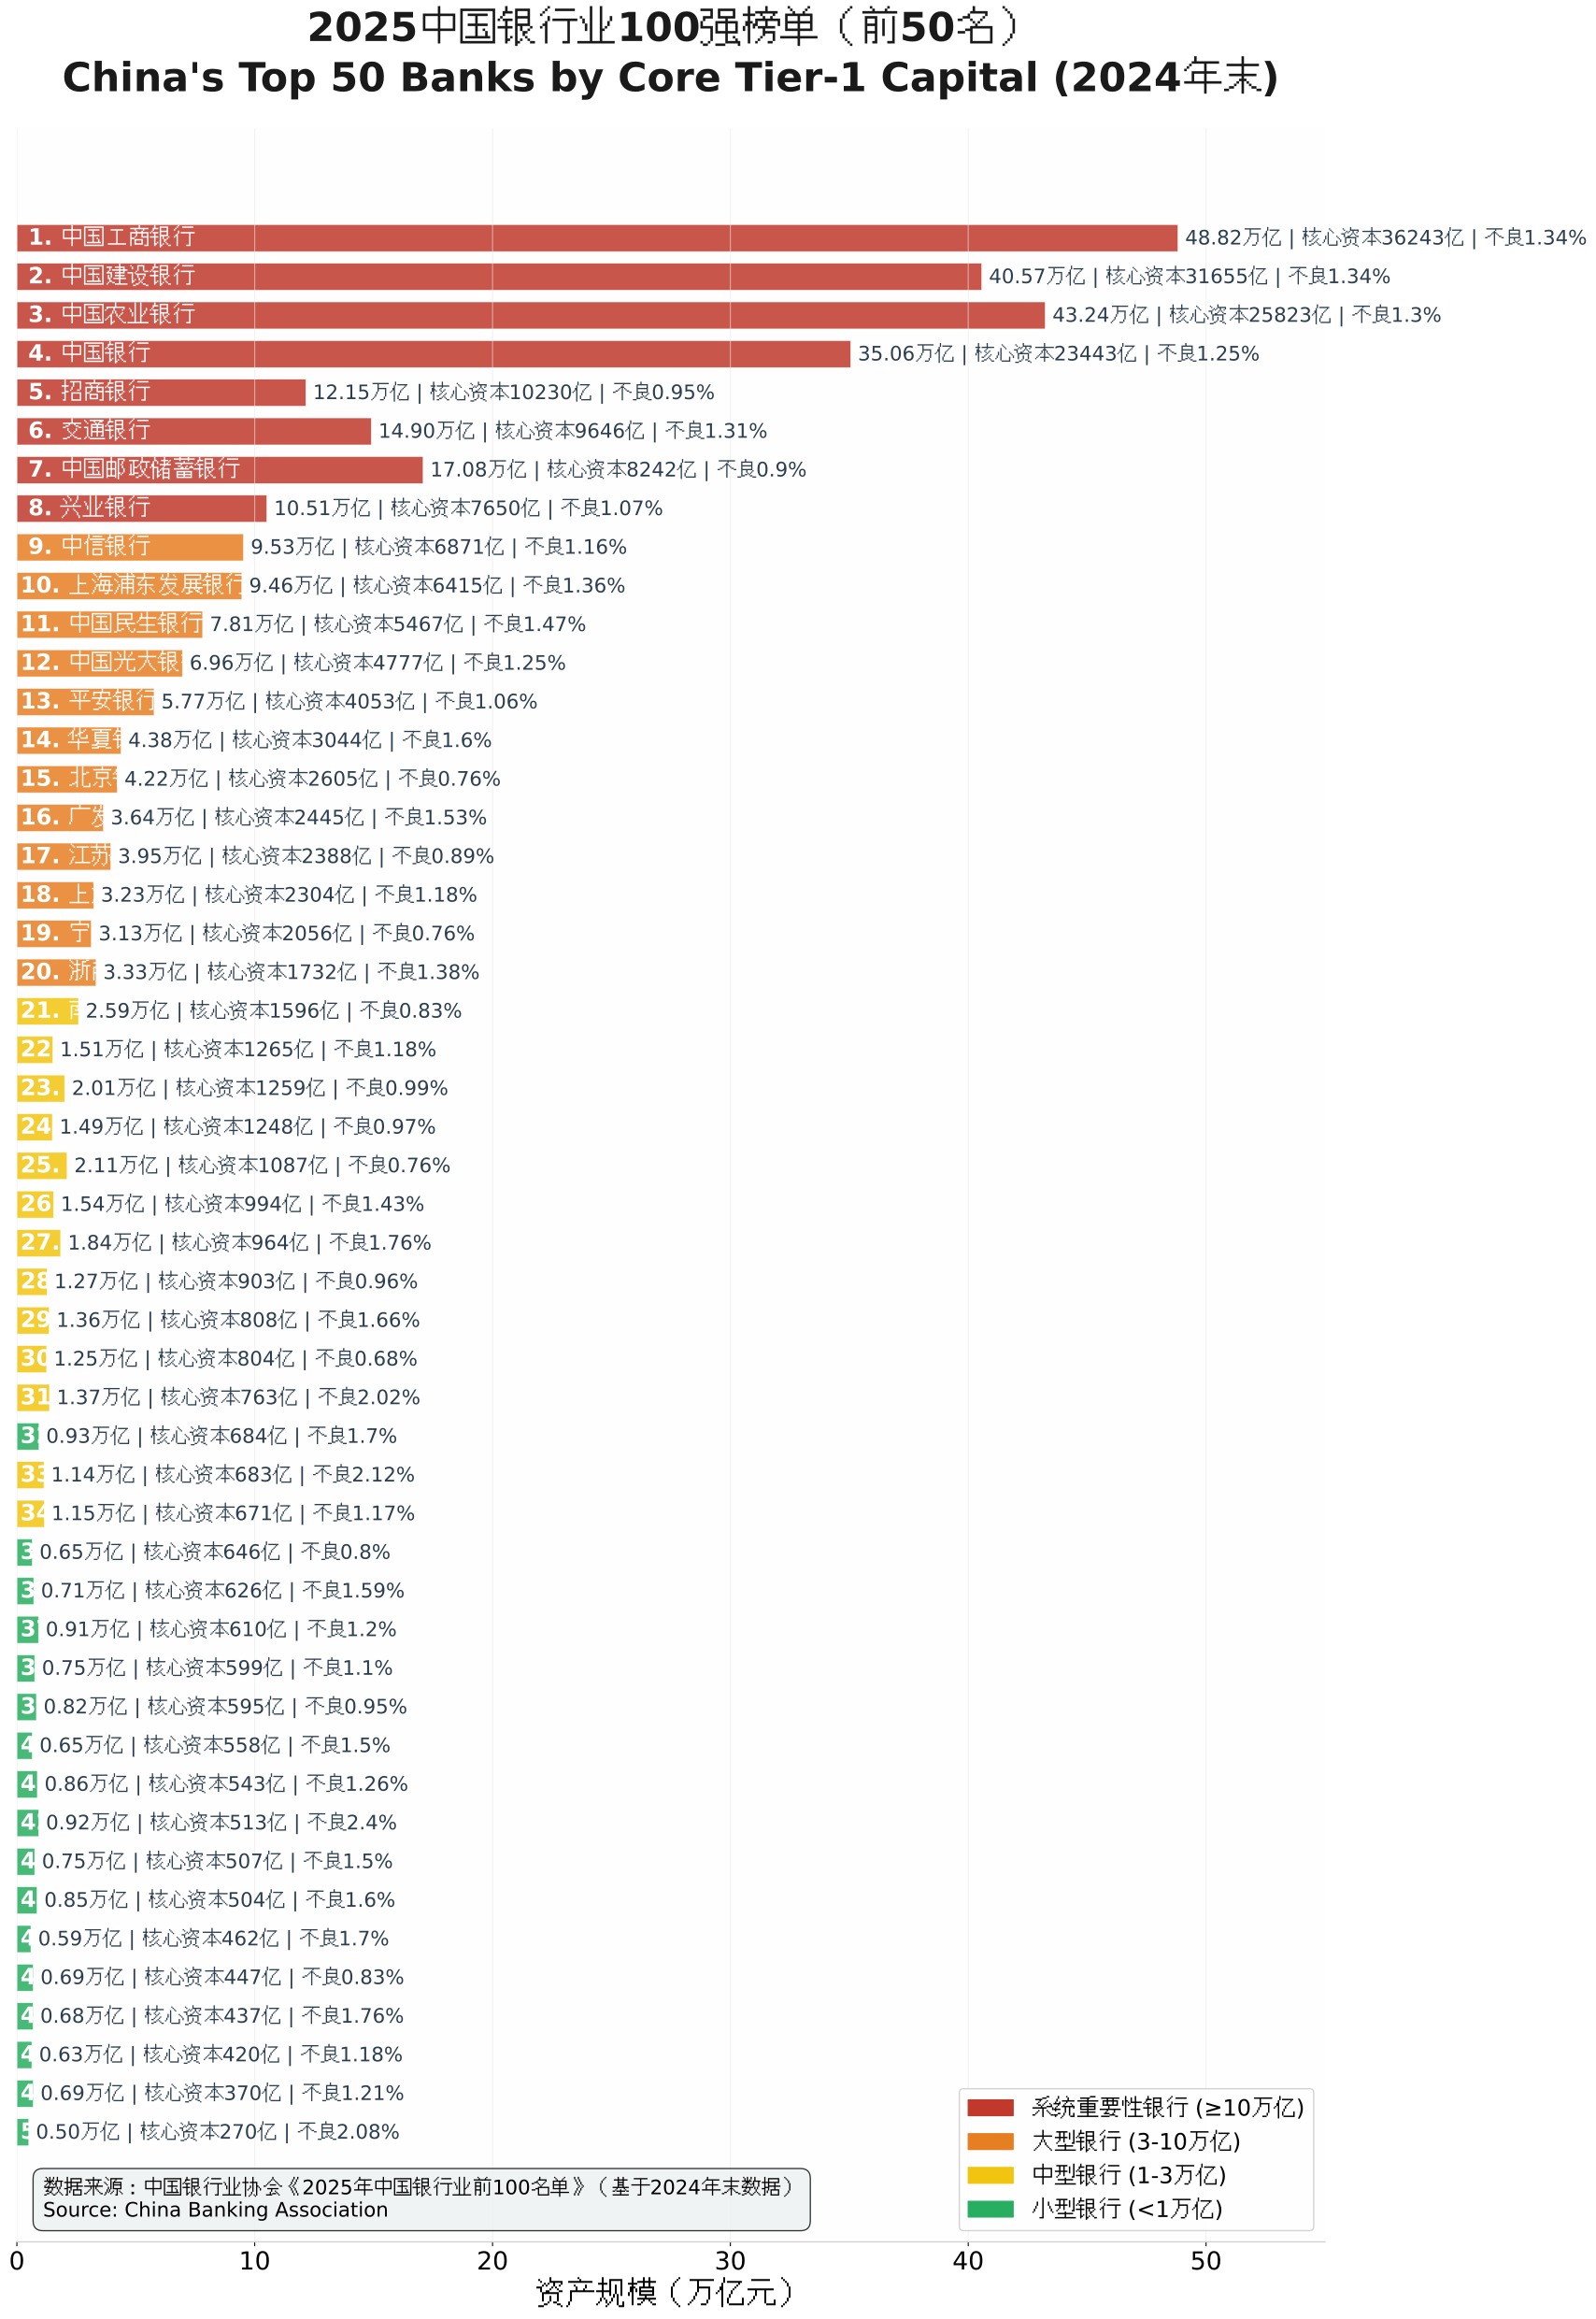
2025中国银行业100强榜单
从2025年中国银行业前100名单看,头部效应正在加剧。工商银行以36,243亿元核心一级资本净额蝉联榜首,建设银行、农业银行、中国银行紧随其后。6家大型商业银行总资产合计199.68万亿元,占100家代表性银行的近六成,在银行业中仍占据主导地位。
但规模不等于安全。大型商业银行2026年一季度净息差仅为1.29%,在所有银行类型中垫底。反倒是一些深耕区域市场的城商行表现亮眼——成都银行不良率仅0.68%,宁波银行0.76%,南京银行0.83%,这些"小而美"的银行凭借对本地产业的深度理解和灵活的定价策略,在利率市场化浪潮中找到了自己的生态位。
新规实施后,这种分化将进一步加速。能够精准定价风险、有效管理资产负债、真正理解客户价值的银行,将在协商定价的新规则下获得更大的竞争优势;而那些长期依赖规模扩张和行政保护的银行,可能面临更为严峻的生存考验。
一个被低估的信号
在这场讨论中,有一个细节很少被提及,却可能最具长远意义:新规首次在部门规章层面明确了复利计息的利率换算及计息公式。
复利,这个在金融理论中再基础不过的概念,在中国的存贷款实务中长期处于模糊地带。新规的明确,看似只是一个技术条款,实则释放了一个重要信号:中国的利率管理体系正在从"简单粗放"向"精细专业"演进。当银行开始真正用复利思维管理资产负债,当借款人开始理解资金的时间价值,整个社会的金融素养都将随之提升。
这或许才是这场改革最深远的遗产——它不仅改变银行的定价方式,更在重塑整个社会的金融文化。
■
撰文 / OR
题图来源:VCG
相关内容
相关内容

读者评论
金融
2026-07-22 08:46
利率"铁幕"松动:一场迟来二十七年的金融革命
利率"铁幕"松动:一场迟来二十七年的金融革命
从行政管制到市场契约,中国存贷款利率管理新规如何重塑四百万亿银行体系的生存法则。
■
北京——1999年的春天,中国刚熬过亚洲金融风暴的余震,央行一纸《人民币利率管理规定》为尚显稚嫩的商业银行体系套上了行政管制的"安全绳"。二十七年后的2026年6月5日,当这份文件的名字被改为《人民币存贷款利率管理规定(征求意见稿)》时,北京金融大街30号的中国人民银行货币政策司,一场静悄悄的革命已经启动。
这不是一次普通的规章修订。这是自1996年中国启动利率市场化改革以来,对存贷款利率管理最彻底的一次制度重构。从罚息利率的刚性上浮到借贷双方协商确定,从"日利率=年利率÷360"的古老算术到贴合自然年度的365天计息,从对高息揽储的模糊禁止到写入部门规章的明确界定——每一条修改都在宣告:那个靠行政指令定价的时代,正在落幕。
净息差"塌方"倒逼制度突围
要理解这场改革的紧迫性,只需看一眼银行账本上的数字。
国家金融监督管理总局的数据显示,2026年一季度中国商业银行净息差已跌至1.40%的历史新低,连续六个季度低于1.80%的合意标准线。大型商业银行更惨——1.29%的净息差意味着每放出一百元贷款,银行只能赚到一块两毛九的利差。
中国商业银行净息差走势图
"这不是简单的数字下滑,而是整个银行商业模式的承压测试。"招联首席经济学家董希淼对笔者表示。2026年一季度商业银行净利润同比下降3.73%,从2025年全年的正增长2.3%急转直下。受息差不振等因素拖累,银行总体净利润现颓势,仅城商行净利润同比增长1.0%,大行、农商行净利润分别同比下降0.1%、3.0%。
正是在这样的背景下,央行选择对这部诞生于利率管制时代的"老古董"动刀。1999年的《利率规定》带着浓厚的计划经济烙印:逾期贷款罚息必须在合同利率上加收30%-50%,挪用贷款更要加收50%-100%。这些数字在当年或许合理,但在今天却成了一纸束缚银行风险定价能力的行政枷锁。
三把"手术刀"切割旧体制
新规征求意见稿共四章二十九条,核心变化可归纳为三把"手术刀"。
第一刀:砍向罚息刚性。
征求意见稿将逾期贷款罚息利率从"合同利率加收30%-50%"改为"由借贷双方协商确定"。这看似只是一个措辞变化,实则是从行政刚性约束向市场化契约安排的范式转移。董希淼指出,协商路径的确立为个案中的债务重组、罚息减免提供了明确的合法性基础,有助于促进金融纠纷的多元化解。
但硬币的另一面不容忽视。在个人贷款和小微企业贷款领域,借款人往往处于结构性弱势地位,缺乏与银行实质性协商的能力。如果缺乏配套的消费者保护机制,格式合同中的罚息条款可能因失去上限约束而变得更为苛刻。如何在"市场化"与"公平性"之间找到平衡点,将是监管下一步必须回答的问题。
第二刀:修正计息"时间魔术"。
这是最容易被忽视却最具技术含量的修改。旧规采用"日利率=年利率÷360"的算法,意味着银行在计算利息时一年按360天计息,却按365天收息——这多出的5天利息,在万亿级资金规模下是一笔可观的"技术性收入"。新规改为"年利率=日利率×365(闰年366)",推动金融机构统一存贷款利率计息规则。
"这主要是为了消除套利操作。"董希淼解释道。当前银行存贷款按360天折算日利率,而国债等市场化产品按自然年度实际天数计息,一些机构借此进行期限套利。新规将所有人民币存贷款业务的利率换算标准统一为自然实际天数,实现信贷市场、货币市场、债券市场计息逻辑的一体化。
第三刀:给高息揽储"画像定罪"。
征求意见稿首次在部门规章层面明确界定"高息揽储":包括但不限于通过违规手工补息、突破市场利率定价自律机制约定利率自律上限、存贷挂钩等方式吸收存款。此前,相关禁止性规定主要见于自律机制的倡议文件,约束力有限;写入规章后,高息揽储行为获得了更明确的定性和处罚依据。
这一刀切中的是银行业最顽固的痼疾。每逢季末、年末,部分银行违规手工补息、发放加息券、贴息返现等现象屡禁不止。在净息差持续收窄的压力下,负债端的非理性竞争正在吞噬银行本就微薄的利润空间。将自律约定升格为监管规则,是监管层试图为存款市场"降温"的关键一招。
全球镜鉴:中国为何用了三十年?
如果把视野拉远,中国的利率市场化改革堪称全球主要经济体中最漫长的一程。
全球利率市场化改革时间线
美国从1970年启动到1986年完成,用了16年;日本从1977年到1994年,用了17年;韩国从1981年到1997年,用了16年;中国台湾从1985年到1989年,仅用了4年。而中国从1996年放开同业拆借利率算起,到2026年已经整整三十年,且改革仍在路上。
这种"慢"有其深刻的历史逻辑。中国银行业总资产在2026年一季度末已达494.7万亿元,占金融业总资产的近九成。如此庞大的体系,任何激进的利率放开都可能引发不可控的连锁反应。2013年放开贷款利率下限、2015年放开存款利率上限,中国走的是"先贷款、后存款,先长期、后短期,先大额、后小额"的渐进式路径。此次新规的出台,可以视为这一路径的"制度固化"——将分散在多部老旧规章中的计结息规则整合为统一的部门规章,为利率市场化提供系统性的法治框架。
然而,渐进式改革也付出了代价。长达三十年的"双轨制"运行,让银行体系形成了对行政管制的路径依赖。当利率真正交由市场决定时,许多银行的风险定价能力、资产负债管理能力、客户分层经营能力都尚未准备就绪。这就是为什么在贷款利率早已放开的今天,银行业仍深陷"卷存款、卷贷款、卷费用"的内卷式竞争——不是不想差异化,而是不会差异化。
四百万亿资产背后的权力重构
新规的另一层深意,在于重新定义央行与金融机构的权力边界。
旧规中,央行不仅管存贷款利率,还要"监测、调控金融市场利率",金融机构也要按规定确定"内部资金往来利率"。新规大刀阔斧地删除了这些非存贷款利率条款,将适用范围严格限定在人民币存贷款业务。
同时,新规新增央行及其分支机构"指导辖区内市场利率定价自律机制工作"的职责,将自律机制从行业倡议升格为监管框架的重要组成部分。这意味着,未来的利率管理将更多依靠"自律+监管"的协同治理,而非单一的行政指令。
这种权力重构的背后,是中国货币政策框架的深层转型。2024年,央行明确了7天期逆回购操作利率的政策利率地位;2026年陆家嘴论坛期间,央行又宣布将临时隔夜正/逆回购的操作利率区间从70个基点收窄为对称的50个基点。从直接管制存贷款利率,到通过政策利率引导市场利率,再到依靠自律机制规范市场行为——中国正在构建一个"央行政策利率—市场基准利率—存贷款利率"的三层传导体系。
前100强银行的生存法则
在这场制度变革中,谁将是赢家,谁将是输家?
2025中国银行业100强榜单
从2025年中国银行业前100名单看,头部效应正在加剧。工商银行以36,243亿元核心一级资本净额蝉联榜首,建设银行、农业银行、中国银行紧随其后。6家大型商业银行总资产合计199.68万亿元,占100家代表性银行的近六成,在银行业中仍占据主导地位。
但规模不等于安全。大型商业银行2026年一季度净息差仅为1.29%,在所有银行类型中垫底。反倒是一些深耕区域市场的城商行表现亮眼——成都银行不良率仅0.68%,宁波银行0.76%,南京银行0.83%,这些"小而美"的银行凭借对本地产业的深度理解和灵活的定价策略,在利率市场化浪潮中找到了自己的生态位。
新规实施后,这种分化将进一步加速。能够精准定价风险、有效管理资产负债、真正理解客户价值的银行,将在协商定价的新规则下获得更大的竞争优势;而那些长期依赖规模扩张和行政保护的银行,可能面临更为严峻的生存考验。
一个被低估的信号
在这场讨论中,有一个细节很少被提及,却可能最具长远意义:新规首次在部门规章层面明确了复利计息的利率换算及计息公式。
复利,这个在金融理论中再基础不过的概念,在中国的存贷款实务中长期处于模糊地带。新规的明确,看似只是一个技术条款,实则释放了一个重要信号:中国的利率管理体系正在从"简单粗放"向"精细专业"演进。当银行开始真正用复利思维管理资产负债,当借款人开始理解资金的时间价值,整个社会的金融素养都将随之提升。
这或许才是这场改革最深远的遗产——它不仅改变银行的定价方式,更在重塑整个社会的金融文化。
■
撰文 / OR
题图来源:VCG
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。