
2026-07-21 15:40
商业
Kimi K3引发全球芯片股雪崩:一场由中国开源模型点燃的算力信仰危机
Kimi K3引发全球芯片股雪崩:一场由中国开源模型点燃的算力信仰危机
月之暗面估值三年飙涨百倍至300亿美元,DeepSeek紧急降价75%反击——中国AI正在改写全球定价权。
■
2026年7月17日,纽约时间周四凌晨,当交易员们还在咖啡机前排队时,一条来自北京的消息已经穿透了太平洋的时差,在全球资本市场掀起了一场无声的地震。
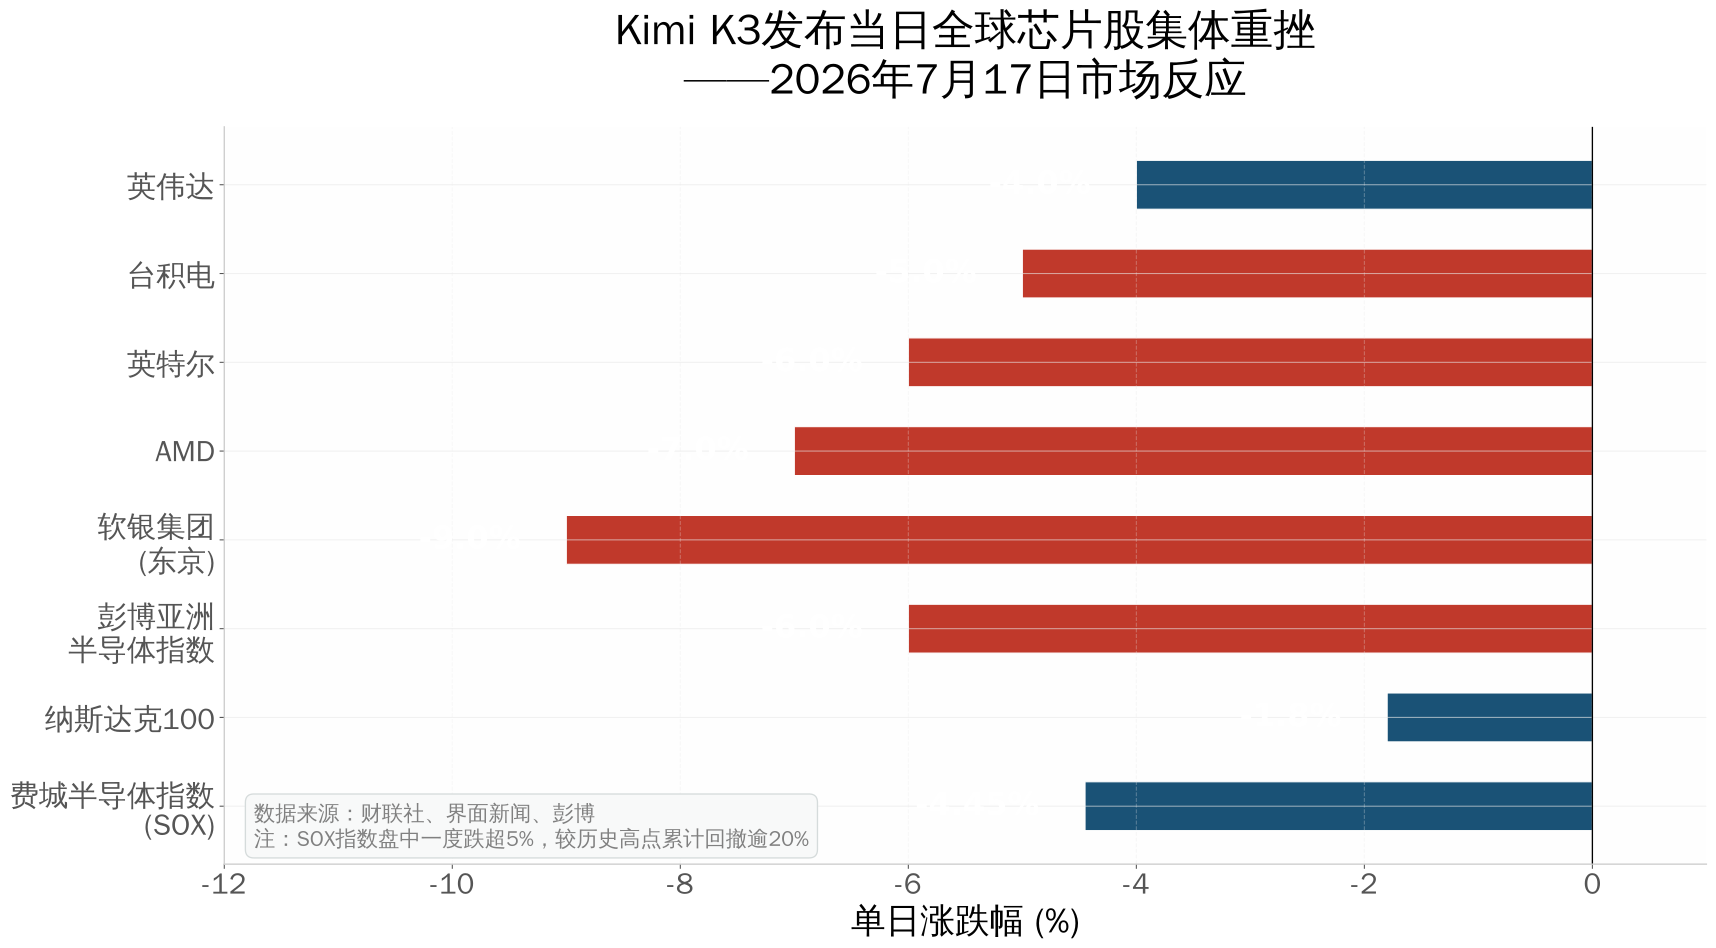
月之暗面(Moonshot AI)发布了其第三代大语言模型Kimi K3——一个拥有2.8万亿参数、完全开源、支持32K上下文窗口的庞然大物。在发布后的24小时内,这家成立仅三年的中国AI初创公司,估值从200亿美元跳涨至300亿美元。而与此同时,费城半导体指数(SOX)暴跌4.45%,AMD股价重挫7%,英特尔跌去6%,台积电和英伟达分别下跌5%和4%。软银集团在东京股市更是遭遇9%的断崖式下跌。
这不是一场普通的技术发布。这是自2023年ChatGPT问世以来,全球AI产业第一次因为一个中国开源模型的诞生,而对"算力即权力"的底层逻辑产生了集体怀疑。
硅谷的黑色星期四:当"卖铲子"的故事开始漏风
长期以来,华尔街对AI产业的投资叙事建立在一个简单而坚固的假设之上:无论哪家公司最终赢得模型之战,英伟达和台积电都会是卖铲子的人。这个逻辑在过去三年里创造了数万亿美元的市值,也让费城半导体指数在2024年至2025年间翻了一倍多。
长期以来,华尔街对AI产业的投资叙事建立在一个简单而坚固的假设之上:无论哪家公司最终赢得模型之战,英伟达和台积电都会是卖铲子的人。这个逻辑在过去三年里创造了数万亿美元的市值,也让费城半导体指数在2024年至2025年间翻了一倍多。
但K3的发布,第一次让这个叙事出现了裂缝。
Kimi K3不仅在MMLU、HumanEval、GPQA等基准测试中与OpenAI的GPT-5.6 Sol和Anthropic的Claude Fable 5并驾齐驱,更关键的是,它完全开源。这意味着任何一家拥有足够GPU集群的企业,都可以免费部署一个媲美顶级闭源模型的AI系统。而当中国公司开始探索用国产芯片跑通大参数模型时,"只有英伟达H100才能训练前沿模型"的神话便遭遇了现实挑战。
"市场突然意识到,算力需求的增长曲线可能不像大家想象的那样陡峭,"一位驻香港的对冲基金经理在电话中对我说,"如果中国公司能用更少的卡、更低的成本做出同样好的模型,那英伟达高市盈率的估值基础是什么?"
这种恐慌是真实的。SOX指数在K3发布当日盘中一度跌超5%,较其历史高点累计回撤已超过20%,正式跌入技术性熊市区域。彭博亚洲半导体指数跌幅更达到6%。这不是一次简单的获利回吐,而是一次信仰层面的动摇。
2.8万亿参数的开源宣言:杨植麟的"特洛伊木马"
月之暗面的创始人杨植麟,今年31岁,清华大学本科、卡内基梅隆大学博士,Transformer-XL和XLNet的第一作者。在硅谷,他被称为"中国AI最懂Transformer的人"。但在北京中关村的一间会议室里,他更像一个冷静的棋手——每一步落子,都在为三年后的终局做准备。
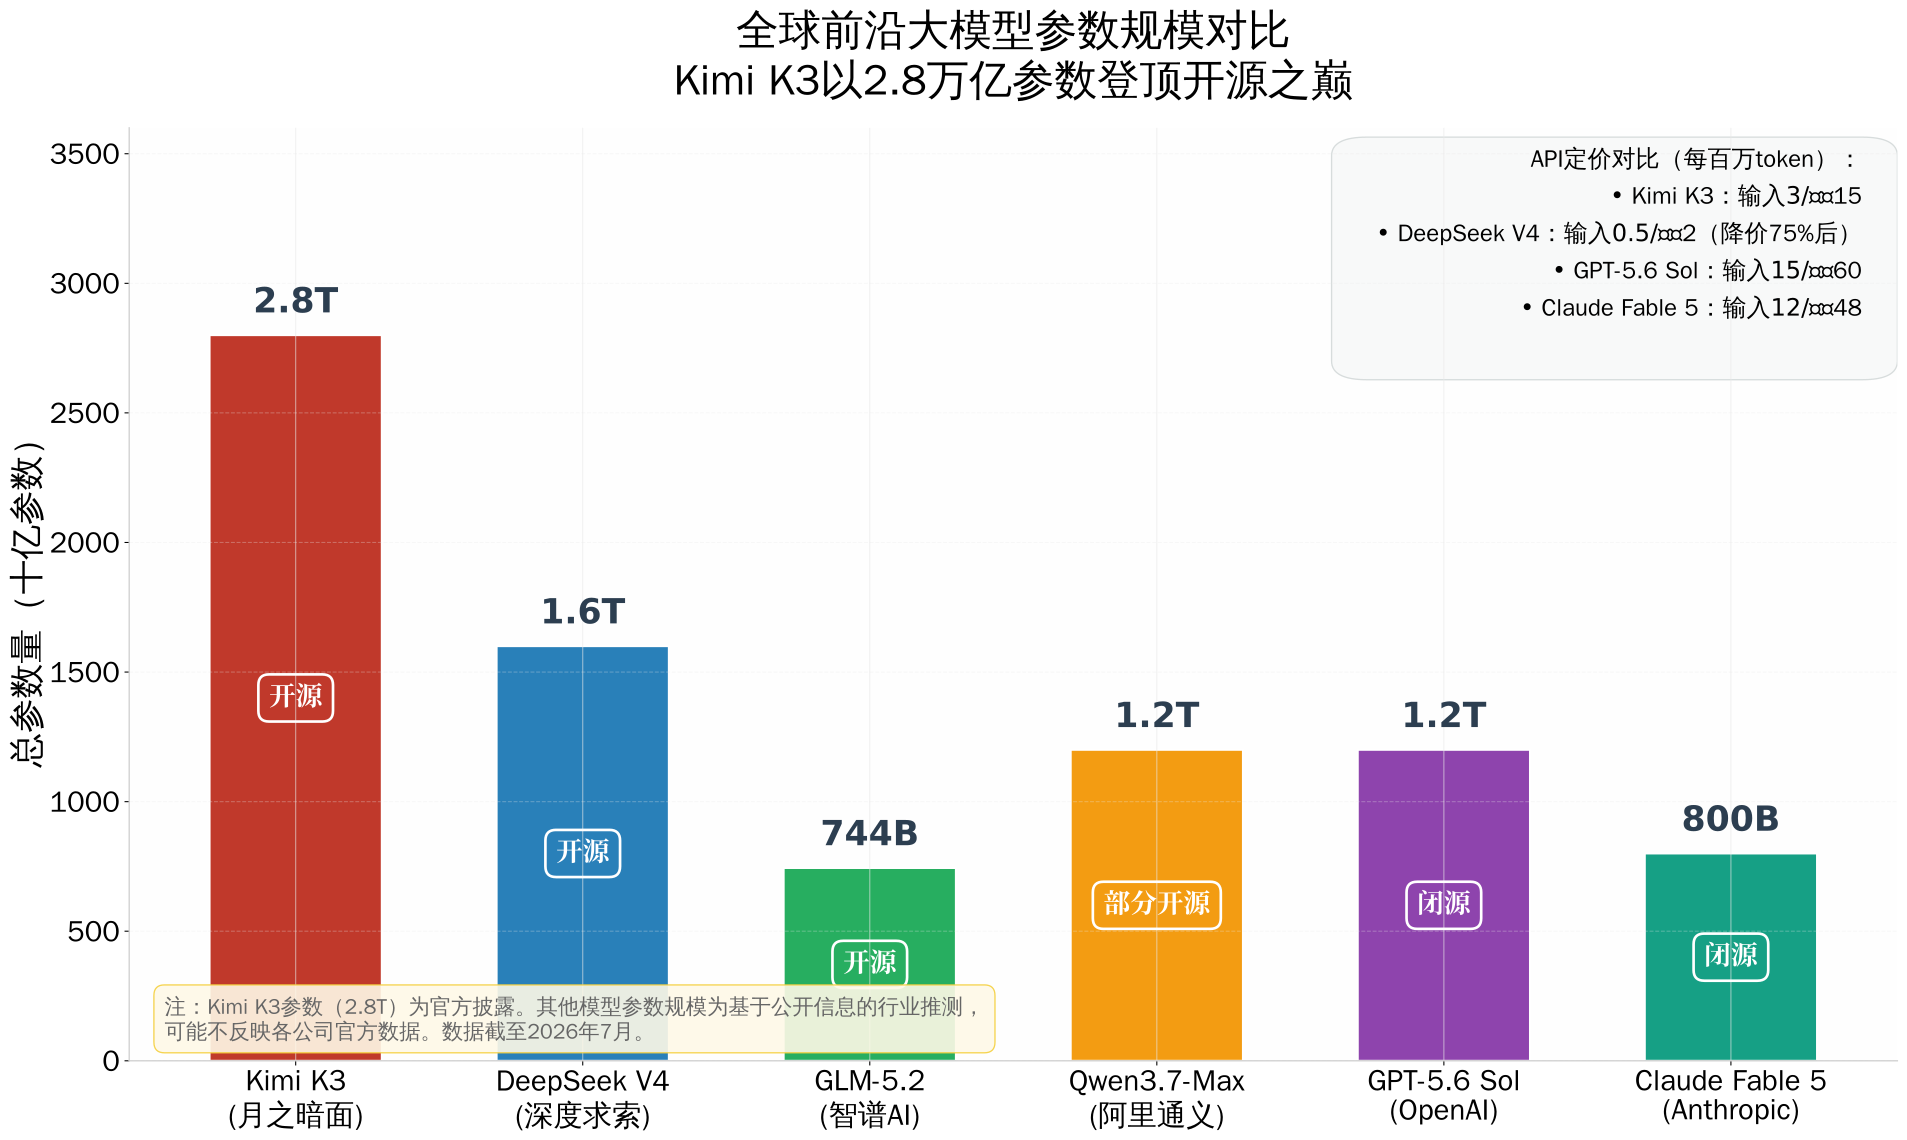
K3的技术规格本身已经足够震撼:2.8万亿总参数量,采用混合专家架构(MoE),每次前向传播激活320亿参数;支持32K标准上下文窗口,测试中可扩展至200万字符;多模态能力覆盖文本、图像和视频理解。在SWE-bench(软件工程基准)上,K3的得分超过了所有已发布的模型,包括OpenAI和Google的最新版本。
但真正让硅谷感到不安的,是K3的定价策略。
月之暗面将K3的API定价设为每百万token输入3美元、输出15美元。这个价格本身已经比OpenAI的GPT-5.6 Sol(输入15美元/输出60美元)便宜了80%。然而,真正的冲击来自竞争对手的连锁反应——就在K3发布后的48小时内,深度求索(DeepSeek)宣布将其V4模型的API价格大幅下调75%,新价格为输入0.5美元、输出2美元每百万token。
"这不是价格战,这是价格屠杀,"一位在北京从事AI基础设施投资的VC合伙人说,"当开源模型的边际成本趋近于零时,闭源模型的商业护城河就只剩下品牌溢价了。而品牌溢价在B端市场,撑不了多久。"
从300万到300亿:一场被技术迭代加速的资本狂飙
如果把月之暗面的融资历程画成一张K线图,那它将是一条几乎垂直向上的曲线。
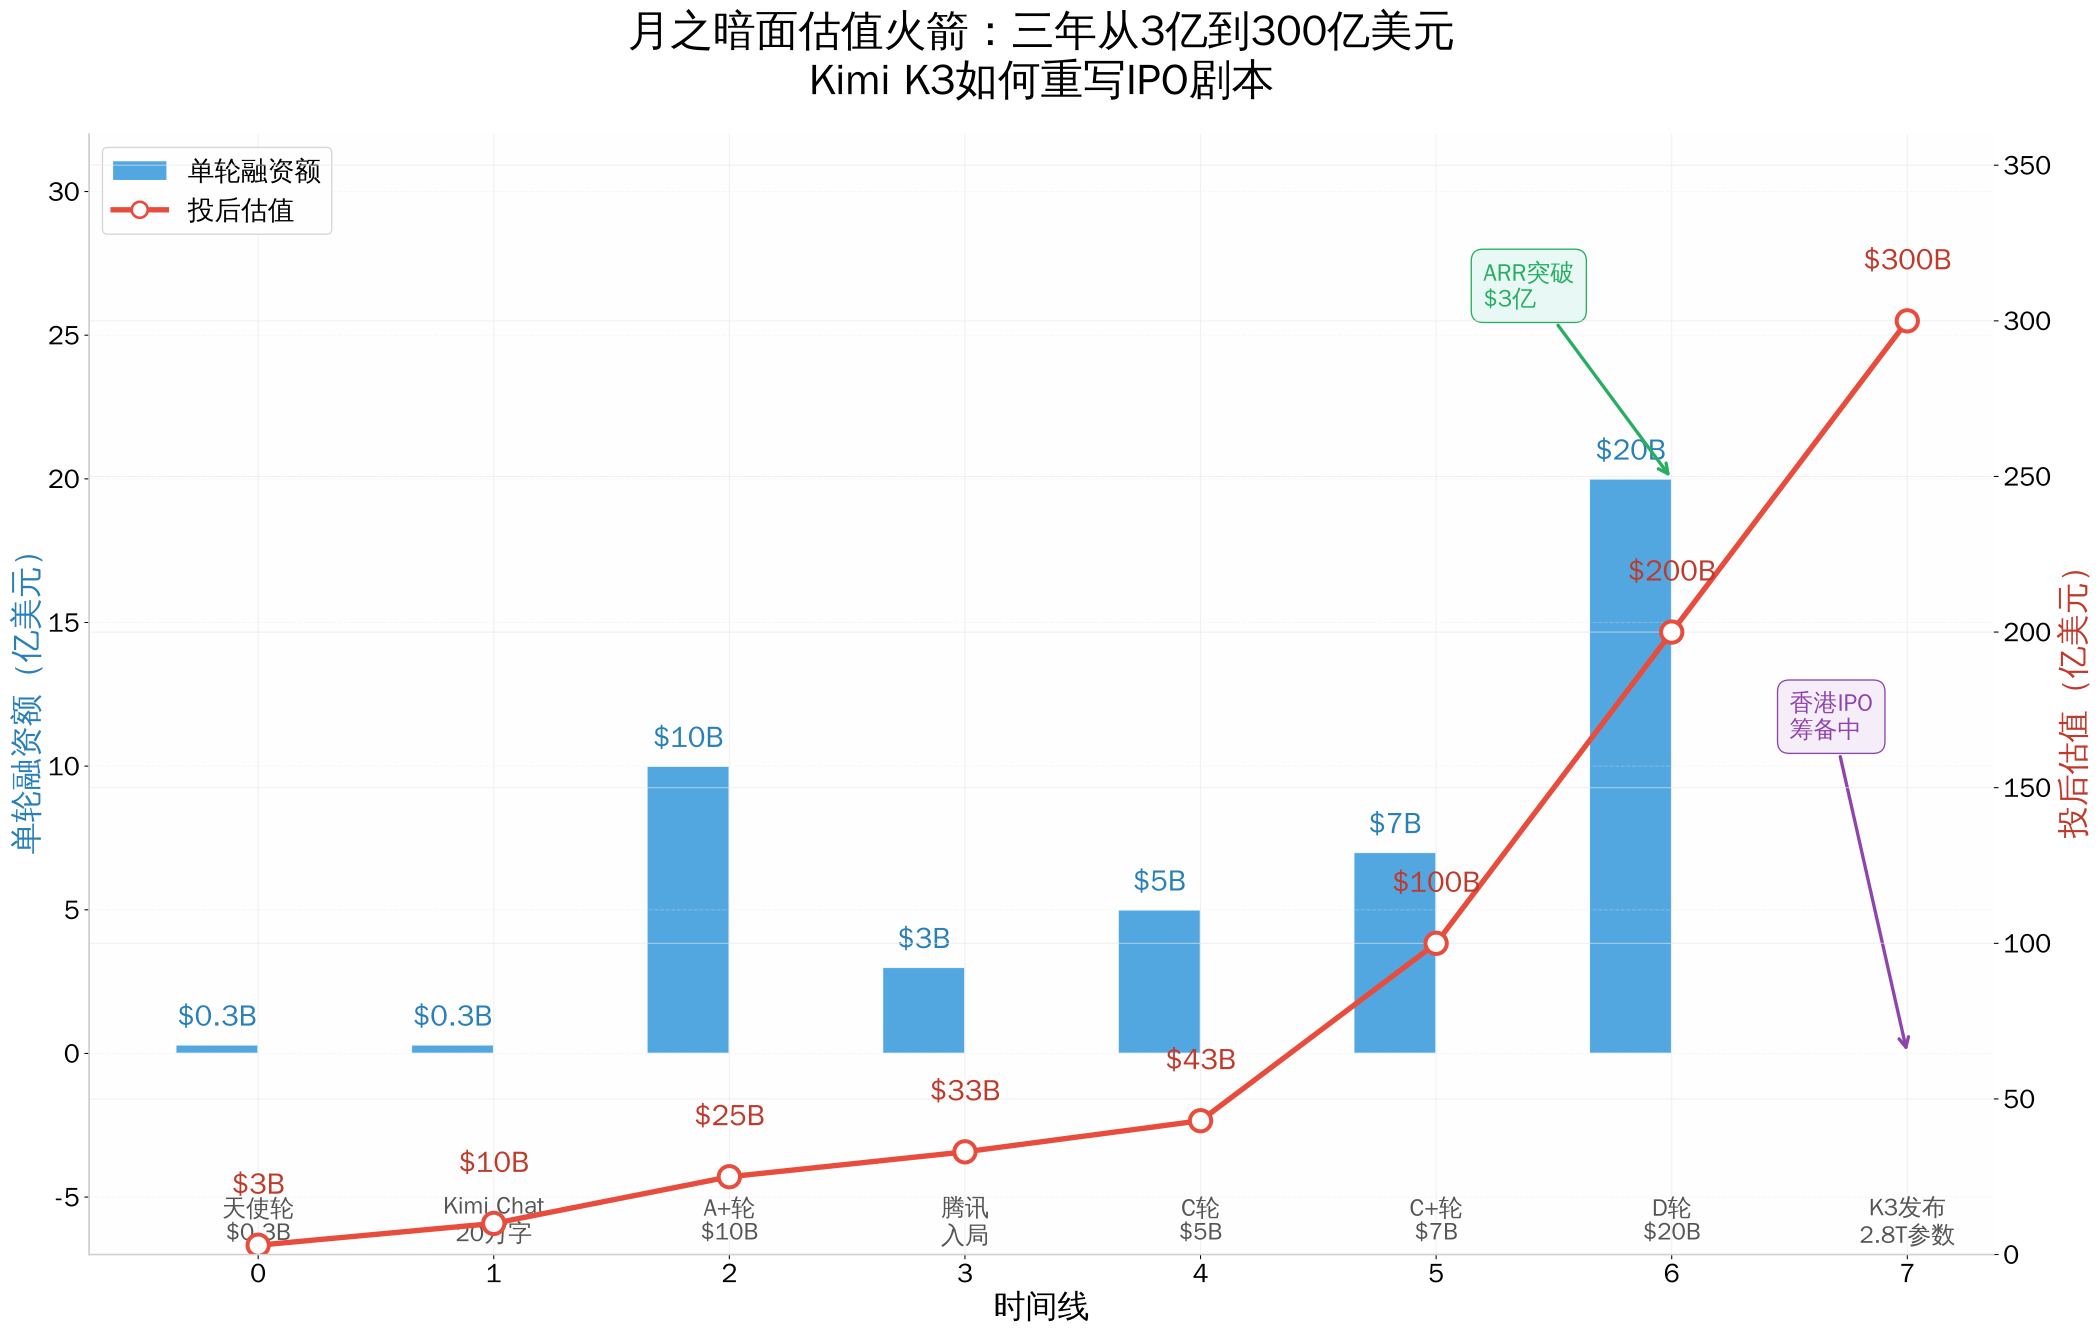
2023年6月,杨植麟与几位清华校友在北京创立月之暗面,天使轮由红杉中国和真格基金领投,投后估值仅3亿美元。那时的中国AI创业圈,ChatGPT的余热未消,但投资人普遍怀疑:中国团队能否做出真正的大模型?
十个月后,答案开始浮现。2024年2月,月之暗面完成A+轮融资,金额高达10亿美元,投后估值跃升至25亿美元。阿里巴巴领投,小红书、美团等战略投资方跟投。这笔融资在当时创造了中国AI初创公司的单笔融资纪录。
2024年8月,腾讯入局。这轮融资3亿美元,估值33亿美元。腾讯的加入意义重大——它不仅带来了资金,更带来了微信生态的潜在应用场景。
真正的加速发生在2025年底至2026年初。2025年12月的C轮融资5亿美元,将估值推至43亿美元;2026年2月的C+轮融资7亿美元,估值直接翻倍至100亿美元。此时,月之暗面的年化经常性收入(ARR)刚刚突破1亿美元,市销率(P/S)高达100倍——在任何一个理性的估值框架里,这都是一个疯狂数字。
但资本市场对"疯狂"的定义,在2026年5月被再次刷新。D轮融资20亿美元,投资方包括腾讯、高榕资本和阿里巴巴,投后估值200亿美元。此时ARR已超过3亿美元。而就在K3发布后的几天内,二级市场的私募交易已经将月之暗面的估值推高至300亿美元。
"这不是在投公司,这是在投一个国家的AI主权,"一位参与了D轮投资的国际PE高管说,"当美国对中国实施越来越严格的芯片出口管制时,月之暗面证明了一件事:限制反而加速了自主创新。K3就是那张最好的投名状。"
赢家与输家:新秩序下的权力重组
在这场由K3点燃的变局中,赢家和输家的分野正在迅速清晰化。
赢家阵营:
月之暗面无疑是最大的赢家。300亿美元的估值使其成为中国估值最高的AI独角兽,超过了智谱AI(约200亿美元)和零一万物。K3的开源策略为其赢得了全球开发者社区的高度关注,在GitHub和Hugging Face等平台上引发了热烈讨论。这种"技术传教"式的生态建设,远比短期的API收入更有长期价值。
中国的半导体自主产业链是另一个隐性赢家。随着国产大模型能力的提升,对国产算力芯片的需求正在实质性增长。中芯国际、寒武纪、海光信息等A股和港股芯片股在K3发布后逆势上涨,与美股芯片股的暴跌形成鲜明对比。
阿里云和腾讯云也从中获益。K3的推理需要巨大的算力支持,而月之暗面的主要云服务提供商正是阿里和腾讯。K3的流行意味着更多的云资源消耗,这对正在寻求AI业务增长的云厂商而言,是一剂强心针。
输家阵营:
英伟达首当其冲。虽然其股价在K3发布当日4%的跌幅看似温和,但真正的威胁在于长期逻辑。如果中国AI公司能够用国产芯片训练出顶级模型,那么英伟达在中国市场的份额将面临结构性下滑。
OpenAI和Anthropic的闭源商业模式正在遭受前所未有的挑战。当K3和DeepSeek V4以开源+极低价格的方式提供同等甚至更好的性能时,企业客户为什么要为GPT-5.6 Sol支付20倍的价格?OpenAI的ARR增长在2026年第二季度已经明显放缓,而K3的出现可能会加速这一趋势。
美国的芯片出口管制政策正在遭遇"反噬"。华盛顿原本希望通过限制高端GPU出口来延缓中国AI的发展,但K3的证明恰恰相反:限制迫使中国公司优化算法效率、投资国产芯片、探索新的架构路径。最终,美国的管制可能不仅没有拖慢中国,反而帮助中国建立了一套独立的AI技术栈。
DeepSeek时刻之后:中国AI的"K3时刻"
2025年初,DeepSeek V3的发布被《经济学人》称为"中国AI的DeepSeek时刻"——它证明了中国团队可以用极低的成本(约557.6万美元训练费用)做出世界一流的模型。
但K3的意义更为深远。如果说DeepSeek V3是用"穷办法"打败了"富办法",那么K3就是用"开放办法"挑战了"封闭办法"。2.8万亿参数的开源模型,不仅是在技术层面与OpenAI竞争,更是在哲学层面质疑了整个硅谷的AI商业模式。
开源策略的本质,是用"免费权重"换取全球开发者的路径依赖和生态锁定。在平台级技术的竞争中,开放生态的扩张速度往往会碾压封闭花园的用户黏性——从Android对iOS的胜利,到Linux对Unix的替代,历史已经多次验证了这一规律。
香港IPO倒计时:资本市场的终极检验
据多位接近月之暗面的投行人士透露,公司正在加速推进香港IPO计划,目标是在2026年第四季度或2027年初完成上市。如果成功,这将是中国AI领域最大规模的IPO之一。
但IPO之路并非坦途。300亿美元的估值意味着月之暗面需要在上市后迅速证明其商业化能力。目前,公司的收入主要来自三部分:C端订阅(Kimi Chat Plus会员)、B端API调用,以及为企业客户提供的私有化部署服务。虽然ARR已超过3亿美元,但距离支撑300亿美元估值所需的盈利水平,仍有相当距离。
更重要的是,香港资本市场的投资者结构以机构为主,对"烧钱换增长"的叙事容忍度远低于美股。月之暗面需要在"技术理想主义"和"商业现实主义"之间找到平衡——而这正是所有中国AI公司共同面临的终极命题。
尾声:算力信仰的重构
K3发布一周后,全球半导体市场的恐慌情绪有所缓和,英伟达股价小幅反弹。但有些东西已经永久改变了。
市场分析人士开始重新评估"AI算力需求无限增长"的假设。模型效率的提升速度可能快于硬件需求的增长速度,这意味着半导体行业的周期性特征可能比预期更强。
而在中国,K3的成功正在激发一波新的创业浪潮。越来越多的工程师和投资人相信:中国团队有能力在全球AI竞赛中占据领先地位。
"K3最大的影响,不是它本身有多强,而是它证明了这条路的可行性,"一位在北京五道口的投资人说,"现在每一个有野心的中国工程师都在想:如果杨植麟能做到,我为什么不能?"
这种"可能性"的扩散,或许比2.8万亿参数本身更具颠覆性。因为在这个行业里,技术可以被复制,资本可以被募集,但"有人做到了"这个信念一旦建立,就再也无法被抹去。
在K3发布的那个周四,当纽约的交易员们盯着屏幕上跳动的红色数字时,他们可能没有意识到:他们见证的不仅是一只股票的下跌,而是一个旧秩序的松动,和一个新权力格局的悄然成型。
■
撰文 / OR
题图来源:Tingshu Wang/Reuters
相关内容
相关内容

读者评论
商业
2026-07-21 15:40
Kimi K3引发全球芯片股雪崩:一场由中国开源模型点燃的算力信仰危机
Kimi K3引发全球芯片股雪崩:一场由中国开源模型点燃的算力信仰危机
月之暗面估值三年飙涨百倍至300亿美元,DeepSeek紧急降价75%反击——中国AI正在改写全球定价权。
■
2026年7月17日,纽约时间周四凌晨,当交易员们还在咖啡机前排队时,一条来自北京的消息已经穿透了太平洋的时差,在全球资本市场掀起了一场无声的地震。
月之暗面(Moonshot AI)发布了其第三代大语言模型Kimi K3——一个拥有2.8万亿参数、完全开源、支持32K上下文窗口的庞然大物。在发布后的24小时内,这家成立仅三年的中国AI初创公司,估值从200亿美元跳涨至300亿美元。而与此同时,费城半导体指数(SOX)暴跌4.45%,AMD股价重挫7%,英特尔跌去6%,台积电和英伟达分别下跌5%和4%。软银集团在东京股市更是遭遇9%的断崖式下跌。
这不是一场普通的技术发布。这是自2023年ChatGPT问世以来,全球AI产业第一次因为一个中国开源模型的诞生,而对"算力即权力"的底层逻辑产生了集体怀疑。
硅谷的黑色星期四:当"卖铲子"的故事开始漏风
长期以来,华尔街对AI产业的投资叙事建立在一个简单而坚固的假设之上:无论哪家公司最终赢得模型之战,英伟达和台积电都会是卖铲子的人。这个逻辑在过去三年里创造了数万亿美元的市值,也让费城半导体指数在2024年至2025年间翻了一倍多。
长期以来,华尔街对AI产业的投资叙事建立在一个简单而坚固的假设之上:无论哪家公司最终赢得模型之战,英伟达和台积电都会是卖铲子的人。这个逻辑在过去三年里创造了数万亿美元的市值,也让费城半导体指数在2024年至2025年间翻了一倍多。
但K3的发布,第一次让这个叙事出现了裂缝。
Kimi K3不仅在MMLU、HumanEval、GPQA等基准测试中与OpenAI的GPT-5.6 Sol和Anthropic的Claude Fable 5并驾齐驱,更关键的是,它完全开源。这意味着任何一家拥有足够GPU集群的企业,都可以免费部署一个媲美顶级闭源模型的AI系统。而当中国公司开始探索用国产芯片跑通大参数模型时,"只有英伟达H100才能训练前沿模型"的神话便遭遇了现实挑战。
"市场突然意识到,算力需求的增长曲线可能不像大家想象的那样陡峭,"一位驻香港的对冲基金经理在电话中对我说,"如果中国公司能用更少的卡、更低的成本做出同样好的模型,那英伟达高市盈率的估值基础是什么?"
这种恐慌是真实的。SOX指数在K3发布当日盘中一度跌超5%,较其历史高点累计回撤已超过20%,正式跌入技术性熊市区域。彭博亚洲半导体指数跌幅更达到6%。这不是一次简单的获利回吐,而是一次信仰层面的动摇。
2.8万亿参数的开源宣言:杨植麟的"特洛伊木马"
月之暗面的创始人杨植麟,今年31岁,清华大学本科、卡内基梅隆大学博士,Transformer-XL和XLNet的第一作者。在硅谷,他被称为"中国AI最懂Transformer的人"。但在北京中关村的一间会议室里,他更像一个冷静的棋手——每一步落子,都在为三年后的终局做准备。
K3的技术规格本身已经足够震撼:2.8万亿总参数量,采用混合专家架构(MoE),每次前向传播激活320亿参数;支持32K标准上下文窗口,测试中可扩展至200万字符;多模态能力覆盖文本、图像和视频理解。在SWE-bench(软件工程基准)上,K3的得分超过了所有已发布的模型,包括OpenAI和Google的最新版本。
但真正让硅谷感到不安的,是K3的定价策略。
月之暗面将K3的API定价设为每百万token输入3美元、输出15美元。这个价格本身已经比OpenAI的GPT-5.6 Sol(输入15美元/输出60美元)便宜了80%。然而,真正的冲击来自竞争对手的连锁反应——就在K3发布后的48小时内,深度求索(DeepSeek)宣布将其V4模型的API价格大幅下调75%,新价格为输入0.5美元、输出2美元每百万token。
"这不是价格战,这是价格屠杀,"一位在北京从事AI基础设施投资的VC合伙人说,"当开源模型的边际成本趋近于零时,闭源模型的商业护城河就只剩下品牌溢价了。而品牌溢价在B端市场,撑不了多久。"
从300万到300亿:一场被技术迭代加速的资本狂飙
如果把月之暗面的融资历程画成一张K线图,那它将是一条几乎垂直向上的曲线。
2023年6月,杨植麟与几位清华校友在北京创立月之暗面,天使轮由红杉中国和真格基金领投,投后估值仅3亿美元。那时的中国AI创业圈,ChatGPT的余热未消,但投资人普遍怀疑:中国团队能否做出真正的大模型?
十个月后,答案开始浮现。2024年2月,月之暗面完成A+轮融资,金额高达10亿美元,投后估值跃升至25亿美元。阿里巴巴领投,小红书、美团等战略投资方跟投。这笔融资在当时创造了中国AI初创公司的单笔融资纪录。
2024年8月,腾讯入局。这轮融资3亿美元,估值33亿美元。腾讯的加入意义重大——它不仅带来了资金,更带来了微信生态的潜在应用场景。
真正的加速发生在2025年底至2026年初。2025年12月的C轮融资5亿美元,将估值推至43亿美元;2026年2月的C+轮融资7亿美元,估值直接翻倍至100亿美元。此时,月之暗面的年化经常性收入(ARR)刚刚突破1亿美元,市销率(P/S)高达100倍——在任何一个理性的估值框架里,这都是一个疯狂数字。
但资本市场对"疯狂"的定义,在2026年5月被再次刷新。D轮融资20亿美元,投资方包括腾讯、高榕资本和阿里巴巴,投后估值200亿美元。此时ARR已超过3亿美元。而就在K3发布后的几天内,二级市场的私募交易已经将月之暗面的估值推高至300亿美元。
"这不是在投公司,这是在投一个国家的AI主权,"一位参与了D轮投资的国际PE高管说,"当美国对中国实施越来越严格的芯片出口管制时,月之暗面证明了一件事:限制反而加速了自主创新。K3就是那张最好的投名状。"
赢家与输家:新秩序下的权力重组
在这场由K3点燃的变局中,赢家和输家的分野正在迅速清晰化。
赢家阵营:
月之暗面无疑是最大的赢家。300亿美元的估值使其成为中国估值最高的AI独角兽,超过了智谱AI(约200亿美元)和零一万物。K3的开源策略为其赢得了全球开发者社区的高度关注,在GitHub和Hugging Face等平台上引发了热烈讨论。这种"技术传教"式的生态建设,远比短期的API收入更有长期价值。
中国的半导体自主产业链是另一个隐性赢家。随着国产大模型能力的提升,对国产算力芯片的需求正在实质性增长。中芯国际、寒武纪、海光信息等A股和港股芯片股在K3发布后逆势上涨,与美股芯片股的暴跌形成鲜明对比。
阿里云和腾讯云也从中获益。K3的推理需要巨大的算力支持,而月之暗面的主要云服务提供商正是阿里和腾讯。K3的流行意味着更多的云资源消耗,这对正在寻求AI业务增长的云厂商而言,是一剂强心针。
输家阵营:
英伟达首当其冲。虽然其股价在K3发布当日4%的跌幅看似温和,但真正的威胁在于长期逻辑。如果中国AI公司能够用国产芯片训练出顶级模型,那么英伟达在中国市场的份额将面临结构性下滑。
OpenAI和Anthropic的闭源商业模式正在遭受前所未有的挑战。当K3和DeepSeek V4以开源+极低价格的方式提供同等甚至更好的性能时,企业客户为什么要为GPT-5.6 Sol支付20倍的价格?OpenAI的ARR增长在2026年第二季度已经明显放缓,而K3的出现可能会加速这一趋势。
美国的芯片出口管制政策正在遭遇"反噬"。华盛顿原本希望通过限制高端GPU出口来延缓中国AI的发展,但K3的证明恰恰相反:限制迫使中国公司优化算法效率、投资国产芯片、探索新的架构路径。最终,美国的管制可能不仅没有拖慢中国,反而帮助中国建立了一套独立的AI技术栈。
DeepSeek时刻之后:中国AI的"K3时刻"
2025年初,DeepSeek V3的发布被《经济学人》称为"中国AI的DeepSeek时刻"——它证明了中国团队可以用极低的成本(约557.6万美元训练费用)做出世界一流的模型。
但K3的意义更为深远。如果说DeepSeek V3是用"穷办法"打败了"富办法",那么K3就是用"开放办法"挑战了"封闭办法"。2.8万亿参数的开源模型,不仅是在技术层面与OpenAI竞争,更是在哲学层面质疑了整个硅谷的AI商业模式。
开源策略的本质,是用"免费权重"换取全球开发者的路径依赖和生态锁定。在平台级技术的竞争中,开放生态的扩张速度往往会碾压封闭花园的用户黏性——从Android对iOS的胜利,到Linux对Unix的替代,历史已经多次验证了这一规律。
香港IPO倒计时:资本市场的终极检验
据多位接近月之暗面的投行人士透露,公司正在加速推进香港IPO计划,目标是在2026年第四季度或2027年初完成上市。如果成功,这将是中国AI领域最大规模的IPO之一。
但IPO之路并非坦途。300亿美元的估值意味着月之暗面需要在上市后迅速证明其商业化能力。目前,公司的收入主要来自三部分:C端订阅(Kimi Chat Plus会员)、B端API调用,以及为企业客户提供的私有化部署服务。虽然ARR已超过3亿美元,但距离支撑300亿美元估值所需的盈利水平,仍有相当距离。
更重要的是,香港资本市场的投资者结构以机构为主,对"烧钱换增长"的叙事容忍度远低于美股。月之暗面需要在"技术理想主义"和"商业现实主义"之间找到平衡——而这正是所有中国AI公司共同面临的终极命题。
尾声:算力信仰的重构
K3发布一周后,全球半导体市场的恐慌情绪有所缓和,英伟达股价小幅反弹。但有些东西已经永久改变了。
市场分析人士开始重新评估"AI算力需求无限增长"的假设。模型效率的提升速度可能快于硬件需求的增长速度,这意味着半导体行业的周期性特征可能比预期更强。
而在中国,K3的成功正在激发一波新的创业浪潮。越来越多的工程师和投资人相信:中国团队有能力在全球AI竞赛中占据领先地位。
"K3最大的影响,不是它本身有多强,而是它证明了这条路的可行性,"一位在北京五道口的投资人说,"现在每一个有野心的中国工程师都在想:如果杨植麟能做到,我为什么不能?"
这种"可能性"的扩散,或许比2.8万亿参数本身更具颠覆性。因为在这个行业里,技术可以被复制,资本可以被募集,但"有人做到了"这个信念一旦建立,就再也无法被抹去。
在K3发布的那个周四,当纽约的交易员们盯着屏幕上跳动的红色数字时,他们可能没有意识到:他们见证的不仅是一只股票的下跌,而是一个旧秩序的松动,和一个新权力格局的悄然成型。
■
撰文 / OR
题图来源:Tingshu Wang/Reuters
相关内容
相关内容
读者评论OR
读者评论
OR
1条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
1条评论,1人参与。