
2026-07-13 12:31
金融
沃什的赌局:一个前鹰派凭什么相信AI能驯服通胀
沃什的赌局:一个前鹰派凭什么相信AI能驯服通胀
7月14日,美联储新主席将带着一个未被验证的理论走进国会听证室。如果他错了,代价将由全世界分担。
■
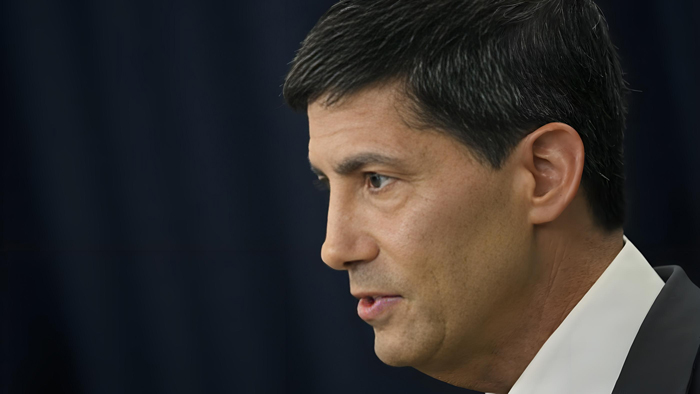
2026年7月14日早晨,凯文·沃什会系好领带,深吸一口气,然后推开国会听证室那扇沉重的木门。
他将面对的是两排面色严肃的议员,以及全世界金融市场屏息等待的目光。所有人都在问同一个问题:加息,还是不加息?
但沃什自己可能也没有答案。不是因为他准备不足,而是因为他正在进行一场现代央行史上最独特的货币实验——一场把整个美国经济押注在人工智能上的豪赌。
同一个名字,两个截然不同的人
要理解今天的沃什为什么如此难以预测,你必须先回到2006年。
那年他35岁,被小布什提名为美联储历史上最年轻的理事。华尔街对这个年轻人的到来反应复杂——他太年轻,太英俊,背景太“华尔街”。但没人能否认他的能力。在随后五年里,他成为时任主席伯南克在金融危机中最倚重的幕僚之一。伯南克后来在回忆录中写道,沃什凭借其“华尔街和政治人脉以及对实用金融的了解”,是他在制定危机应对策略时“最常陪伴的人”。
那场危机塑造了沃什的第一个政策面孔:一个坚定的通胀鹰派。2010年11月,当伯南克启动第二轮量化宽松时,沃什在FOMC会议上投了赞成票,同一周却在《华尔街日报》发表文章痛批QE2。投票支持,文章反对——这是一个不愿撕破脸的内部反对者。2011年,他选择了离开。
此后十多年,沃什消失在华盛顿的权力雷达上。他回到斯坦福胡佛研究所当研究员,同时加入了一个人的家族办公室——传奇投资人斯坦利·德鲁肯米勒的Duquesne。这段经历改变了沃什。他在硅谷度过了观察AI产业从PPT走向万亿美元市值的十多年,看到了其他人看不到的东西:技术对经济供给面的颠覆性冲击。
2025年,当沃什重新出现在美联储主席的竞选中时,熟悉他的人发现了一件奇怪的事:当年那个对一切宽松政策皱眉头的鹰派,居然在游说时大谈降息空间。他的论据核心只有一个词——AI。他说,AI驱动的生产率飞跃将拓宽经济的供给边界,让美联储可以在不引发通胀的前提下降低利率。
那个在2010年为QE2拍桌子的鹰派,现在告诉全世界:降息是可行的,因为我们有AI。
这要么是世界上最深刻的政策洞见,要么是世界上最危险的一厢情愿。
AI的账本:通胀先来了
问题是,AI在兑现生产率承诺之前,先送来了一张通胀账单。
6月FOMC会议纪要里藏着一句足以震动市场的话:AI相关投资,已经被和关税、地缘冲突并列,作为推高通胀的三大因素之一。纪要进一步勾勒出一条清晰的传导链:AI投资拉动数据中心和设备支出,且“没有放缓迹象”,直接推高了电力和技术产品价格;然后,这些成本像墨水在宣纸上洇开一样,沿着产业链向下渗透。
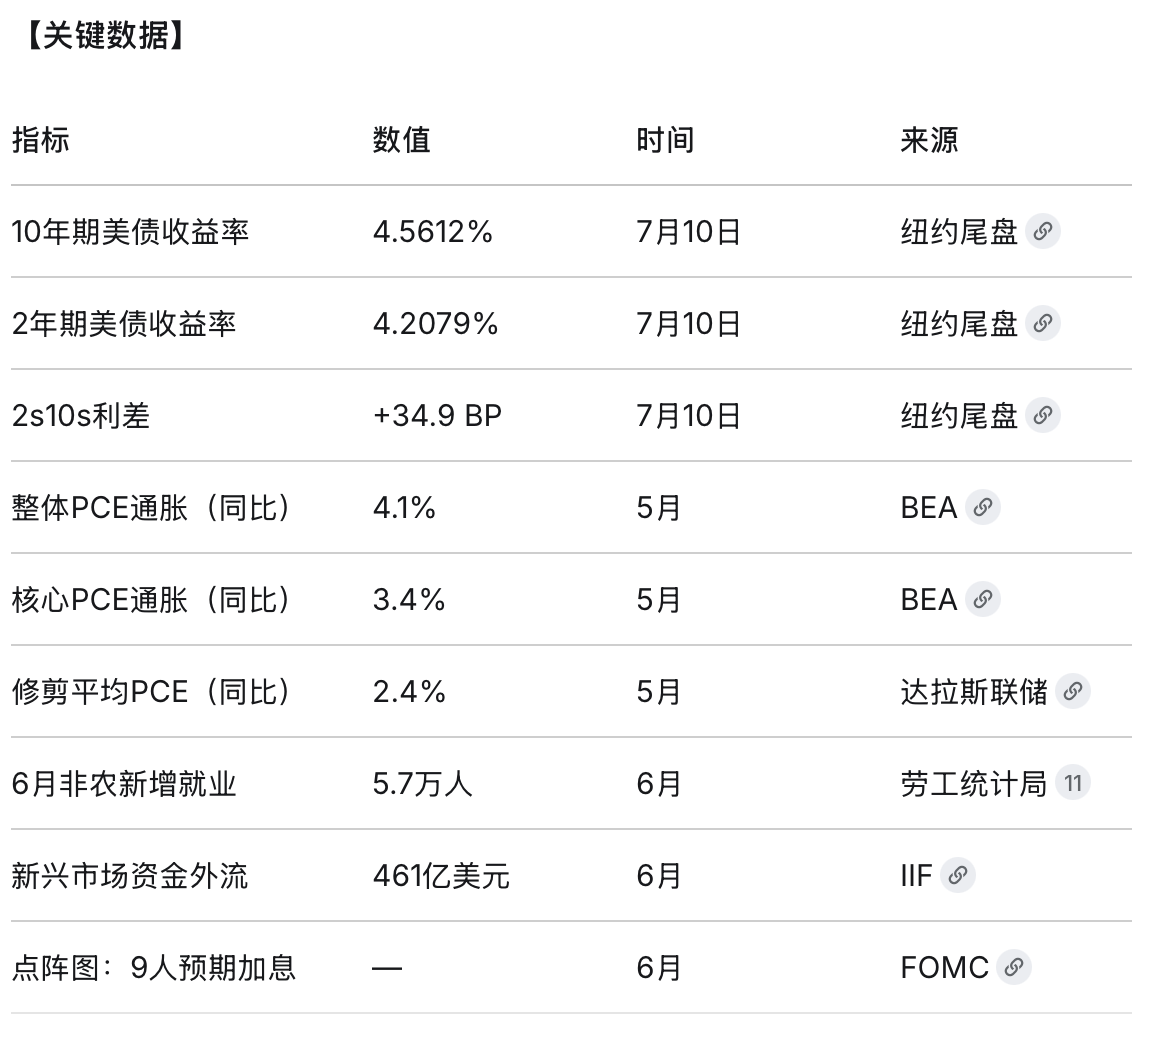
高盛经济学家Megan Peters做了量化测算。结论是:AI驱动的内存价格飙升、软件涨价和电价上涨三重效应,已经让美国核心PCE通胀率抬升了超过0.2个百分点,到年底可能升至0.5个百分点。
0.5个百分点听起来不吓人。但放在整体核心PCE同比3.4%的背景下,这意味着AI投资贡献了大约七分之一的通胀压力。这不是一个可以忽略的副作用,这是一个需要严肃对待的政策变量。
传导的速度比任何人预想的都快。6月25日,苹果宣布上调Mac、iPad及家居设备价格。理由是AI数据中心扩张引发的内存芯片和存储器空前短缺。苹果发言人的原话是:“我们以前从未见过零部件价格以如此惊人的幅度和速度上涨。”MacBook系列涨价100到300美元。同一天,微软宣布Xbox主机自8月1日起涨价100到150美元,并指出游戏主机使用的存储和内存价格已上涨2.5倍,预计到2027年还将再翻一番。
苹果CEO库克一周前把这场供需失衡称为“百年一遇的洪水”。
这还只是开始。如果AI确实能带来生产率革命,那它首先带来的,是建造算力基础设施的巨额投入。这些投入会在短期内制造需求冲击,而供给端的红利需要数年才能兑现。
这就是沃什实验的内置矛盾:他用AI的长远承诺为短期降息辩护,但AI的短期效应恰恰是推高通胀。
一张没人注意的牌:中性利率
比AI更技术性、但同样致命的问题,藏在另一个指标的阴影里——中性利率。
用行话说叫r-star,指的是那个既不刺激也不限制经济的理论利率水平。但问题在于,没人知道它到底是多少。
克利夫兰联储的模型说大约是3.7%。FOMC的中位数估计是3.1%。当前联邦基金利率在3.50%到3.75%之间。如果你信克利夫兰联储,当前货币政策其实是刺激性的,不是限制性的。如果你信FOMC,政策也就是微微偏紧。
这个差距听起来只是小数点游戏,但它决定了整个政策的方向。如果沃什推动上调中性利率的估计——用AI提升潜在产出作为理由——那么当前政策就显得更紧,降息就有理论依据。换句话说,沃什可以在不改变任何数据的情况下,仅仅通过重新定义“什么是中性”,就为降息打开大门。
这是一个自我实现的逻辑闭环:你相信AI能提高生产率,所以你上调中性利率估计,所以你判断当前政策偏紧,所以你有理由降息。每一步都有道理,但整个链条建立在“AI一定能带来生产率革命”这个尚未被证明的前提上。
三个未来,没有一个是轻松的
基于沃什的政策框架和历史倾向,未来大致会沿着三条路径中的一条展开。
第一条路:降息加上缩表。这可能是沃什最想走的棋。他15年前离开美联储的核心原因之一,就是对量化宽松的厌恶。他仍然不喜欢庞大的资产负债表。所以他很可能一边让资产负债表继续收缩,一边用降息来对冲实体经济的融资压力。触发条件是通胀出现明确回落信号,且就业进一步走弱——6月非农新增就业仅5.7万人,过去12个月月均只有3.6万人,这个条件正在接近。但这条路的风险是:缩表会收紧全球美元流动性。2019年那次缩表曾引发回购市场危机。这次如果叠加上沃什放弃前瞻指引带来的不确定性,后果可能更严重。国际金融协会7月10日的报告显示,6月外国投资者从新兴市场股票投资组合中净流出461亿美元。
第二条路:被迫加息。如果通胀不肯低头——特别是AI投资热潮继续推升核心PCE——沃什可能要咽下自己最不想咽的苦药。6月点阵图已经显示9名官员预计至少加息一次。CME的数据显示,市场对9月加息的预期概率已升至51.8%。在就业已经疲软的背景下加息,这会是沃什最不想看到的局面,但他的手可能被数据绑住。
第三条路,也是最被低估的一条路:沃什自己成为波动性的来源。他对美联储现行的“前瞻性指引”持否定态度。在6月会议上,他大幅缩减了政策声明,删除了宽松倾向,拒绝提交自己的点阵图预测。一位主要投资者对此的警告是:取消前瞻指引可能导致国债市场波动加剧、推高借贷成本。沃什承认这是“金融市场需要消化的很大变化”,然后表示不太可能改变路线。
没有前瞻指引的市场就像没有仪表盘开飞机。每一次CPI数据、每一次就业报告,都可能引发美债收益率的剧烈摆动,然后通过美元传导到全世界。沃什想要的是一个不被美联储言论“扭曲”的自由市场。但自由从来都是昂贵的——它的另一个名字叫不确定性。
那扇门背后
7月14日,当沃什推开国会听证室那扇门时,他带进去的不仅是一个政策姿态。
他带进去的是一整个理论框架:AI将改变经济的供给边界,因此旧有的通胀分析框架不再适用,因此货币政策可以比人们想象的更宽松,因此在这个被AI重塑的世界里,一个前鹰派可以理直气壮地主张降息。
这个框架可能是对的。毕竟,如果AI真如沃什相信的那样,是一场堪比电力和互联网的生产率革命,那么任何基于历史数据的保守估计都可能低估未来。在那个时候,今天看起来像豪赌的政策,明天回头看可能只是提前做了该做的事。
但这个框架也可能是错的。如果AI的供给红利需要五年才能兑现,而需求冲击已经把通胀推高到了无法容忍的水平,那么沃什将留下一个什么样的遗产?一个用降息应对通胀、用希望替代判断的美联储主席?
2008年,35岁的沃什站在金融危机的废墟上,以鹰派的姿态反对无节制的宽松。2026年,55岁的沃什坐上了美联储主席的位子,却带来了一个与当年完全相反的政策蓝图。当年的鹰派变成了今天的实验者。但实验的对象,是整个美国和它背后的全球金融体系。
7月14日,国会山会逼他给出答案。或者至少,逼他开始回答那个他自己可能也没想清楚的问题:你到底是看到了别人看不到的未来,还是押注了一个永远不会到来的红利?
那扇门关上的时候,答案就会开始揭晓。
■
撰文 / OR
题图来源:BRENDAN SMIALOWSKI/AGENCE FRANCE-PRESSE/GETTY IMAGES
相关内容
相关内容

读者评论
金融
2026-07-13 12:31
沃什的赌局:一个前鹰派凭什么相信AI能驯服通胀
沃什的赌局:一个前鹰派凭什么相信AI能驯服通胀
7月14日,美联储新主席将带着一个未被验证的理论走进国会听证室。如果他错了,代价将由全世界分担。
■
2026年7月14日早晨,凯文·沃什会系好领带,深吸一口气,然后推开国会听证室那扇沉重的木门。
他将面对的是两排面色严肃的议员,以及全世界金融市场屏息等待的目光。所有人都在问同一个问题:加息,还是不加息?
但沃什自己可能也没有答案。不是因为他准备不足,而是因为他正在进行一场现代央行史上最独特的货币实验——一场把整个美国经济押注在人工智能上的豪赌。
同一个名字,两个截然不同的人
要理解今天的沃什为什么如此难以预测,你必须先回到2006年。
那年他35岁,被小布什提名为美联储历史上最年轻的理事。华尔街对这个年轻人的到来反应复杂——他太年轻,太英俊,背景太“华尔街”。但没人能否认他的能力。在随后五年里,他成为时任主席伯南克在金融危机中最倚重的幕僚之一。伯南克后来在回忆录中写道,沃什凭借其“华尔街和政治人脉以及对实用金融的了解”,是他在制定危机应对策略时“最常陪伴的人”。
那场危机塑造了沃什的第一个政策面孔:一个坚定的通胀鹰派。2010年11月,当伯南克启动第二轮量化宽松时,沃什在FOMC会议上投了赞成票,同一周却在《华尔街日报》发表文章痛批QE2。投票支持,文章反对——这是一个不愿撕破脸的内部反对者。2011年,他选择了离开。
此后十多年,沃什消失在华盛顿的权力雷达上。他回到斯坦福胡佛研究所当研究员,同时加入了一个人的家族办公室——传奇投资人斯坦利·德鲁肯米勒的Duquesne。这段经历改变了沃什。他在硅谷度过了观察AI产业从PPT走向万亿美元市值的十多年,看到了其他人看不到的东西:技术对经济供给面的颠覆性冲击。
2025年,当沃什重新出现在美联储主席的竞选中时,熟悉他的人发现了一件奇怪的事:当年那个对一切宽松政策皱眉头的鹰派,居然在游说时大谈降息空间。他的论据核心只有一个词——AI。他说,AI驱动的生产率飞跃将拓宽经济的供给边界,让美联储可以在不引发通胀的前提下降低利率。
那个在2010年为QE2拍桌子的鹰派,现在告诉全世界:降息是可行的,因为我们有AI。
这要么是世界上最深刻的政策洞见,要么是世界上最危险的一厢情愿。
AI的账本:通胀先来了
问题是,AI在兑现生产率承诺之前,先送来了一张通胀账单。
6月FOMC会议纪要里藏着一句足以震动市场的话:AI相关投资,已经被和关税、地缘冲突并列,作为推高通胀的三大因素之一。纪要进一步勾勒出一条清晰的传导链:AI投资拉动数据中心和设备支出,且“没有放缓迹象”,直接推高了电力和技术产品价格;然后,这些成本像墨水在宣纸上洇开一样,沿着产业链向下渗透。
高盛经济学家Megan Peters做了量化测算。结论是:AI驱动的内存价格飙升、软件涨价和电价上涨三重效应,已经让美国核心PCE通胀率抬升了超过0.2个百分点,到年底可能升至0.5个百分点。
0.5个百分点听起来不吓人。但放在整体核心PCE同比3.4%的背景下,这意味着AI投资贡献了大约七分之一的通胀压力。这不是一个可以忽略的副作用,这是一个需要严肃对待的政策变量。
传导的速度比任何人预想的都快。6月25日,苹果宣布上调Mac、iPad及家居设备价格。理由是AI数据中心扩张引发的内存芯片和存储器空前短缺。苹果发言人的原话是:“我们以前从未见过零部件价格以如此惊人的幅度和速度上涨。”MacBook系列涨价100到300美元。同一天,微软宣布Xbox主机自8月1日起涨价100到150美元,并指出游戏主机使用的存储和内存价格已上涨2.5倍,预计到2027年还将再翻一番。
苹果CEO库克一周前把这场供需失衡称为“百年一遇的洪水”。
这还只是开始。如果AI确实能带来生产率革命,那它首先带来的,是建造算力基础设施的巨额投入。这些投入会在短期内制造需求冲击,而供给端的红利需要数年才能兑现。
这就是沃什实验的内置矛盾:他用AI的长远承诺为短期降息辩护,但AI的短期效应恰恰是推高通胀。
一张没人注意的牌:中性利率
比AI更技术性、但同样致命的问题,藏在另一个指标的阴影里——中性利率。
用行话说叫r-star,指的是那个既不刺激也不限制经济的理论利率水平。但问题在于,没人知道它到底是多少。
克利夫兰联储的模型说大约是3.7%。FOMC的中位数估计是3.1%。当前联邦基金利率在3.50%到3.75%之间。如果你信克利夫兰联储,当前货币政策其实是刺激性的,不是限制性的。如果你信FOMC,政策也就是微微偏紧。
这个差距听起来只是小数点游戏,但它决定了整个政策的方向。如果沃什推动上调中性利率的估计——用AI提升潜在产出作为理由——那么当前政策就显得更紧,降息就有理论依据。换句话说,沃什可以在不改变任何数据的情况下,仅仅通过重新定义“什么是中性”,就为降息打开大门。
这是一个自我实现的逻辑闭环:你相信AI能提高生产率,所以你上调中性利率估计,所以你判断当前政策偏紧,所以你有理由降息。每一步都有道理,但整个链条建立在“AI一定能带来生产率革命”这个尚未被证明的前提上。
三个未来,没有一个是轻松的
基于沃什的政策框架和历史倾向,未来大致会沿着三条路径中的一条展开。
第一条路:降息加上缩表。这可能是沃什最想走的棋。他15年前离开美联储的核心原因之一,就是对量化宽松的厌恶。他仍然不喜欢庞大的资产负债表。所以他很可能一边让资产负债表继续收缩,一边用降息来对冲实体经济的融资压力。触发条件是通胀出现明确回落信号,且就业进一步走弱——6月非农新增就业仅5.7万人,过去12个月月均只有3.6万人,这个条件正在接近。但这条路的风险是:缩表会收紧全球美元流动性。2019年那次缩表曾引发回购市场危机。这次如果叠加上沃什放弃前瞻指引带来的不确定性,后果可能更严重。国际金融协会7月10日的报告显示,6月外国投资者从新兴市场股票投资组合中净流出461亿美元。
第二条路:被迫加息。如果通胀不肯低头——特别是AI投资热潮继续推升核心PCE——沃什可能要咽下自己最不想咽的苦药。6月点阵图已经显示9名官员预计至少加息一次。CME的数据显示,市场对9月加息的预期概率已升至51.8%。在就业已经疲软的背景下加息,这会是沃什最不想看到的局面,但他的手可能被数据绑住。
第三条路,也是最被低估的一条路:沃什自己成为波动性的来源。他对美联储现行的“前瞻性指引”持否定态度。在6月会议上,他大幅缩减了政策声明,删除了宽松倾向,拒绝提交自己的点阵图预测。一位主要投资者对此的警告是:取消前瞻指引可能导致国债市场波动加剧、推高借贷成本。沃什承认这是“金融市场需要消化的很大变化”,然后表示不太可能改变路线。
没有前瞻指引的市场就像没有仪表盘开飞机。每一次CPI数据、每一次就业报告,都可能引发美债收益率的剧烈摆动,然后通过美元传导到全世界。沃什想要的是一个不被美联储言论“扭曲”的自由市场。但自由从来都是昂贵的——它的另一个名字叫不确定性。
那扇门背后
7月14日,当沃什推开国会听证室那扇门时,他带进去的不仅是一个政策姿态。
他带进去的是一整个理论框架:AI将改变经济的供给边界,因此旧有的通胀分析框架不再适用,因此货币政策可以比人们想象的更宽松,因此在这个被AI重塑的世界里,一个前鹰派可以理直气壮地主张降息。
这个框架可能是对的。毕竟,如果AI真如沃什相信的那样,是一场堪比电力和互联网的生产率革命,那么任何基于历史数据的保守估计都可能低估未来。在那个时候,今天看起来像豪赌的政策,明天回头看可能只是提前做了该做的事。
但这个框架也可能是错的。如果AI的供给红利需要五年才能兑现,而需求冲击已经把通胀推高到了无法容忍的水平,那么沃什将留下一个什么样的遗产?一个用降息应对通胀、用希望替代判断的美联储主席?
2008年,35岁的沃什站在金融危机的废墟上,以鹰派的姿态反对无节制的宽松。2026年,55岁的沃什坐上了美联储主席的位子,却带来了一个与当年完全相反的政策蓝图。当年的鹰派变成了今天的实验者。但实验的对象,是整个美国和它背后的全球金融体系。
7月14日,国会山会逼他给出答案。或者至少,逼他开始回答那个他自己可能也没想清楚的问题:你到底是看到了别人看不到的未来,还是押注了一个永远不会到来的红利?
那扇门关上的时候,答案就会开始揭晓。
■
撰文 / OR
题图来源:BRENDAN SMIALOWSKI/AGENCE FRANCE-PRESSE/GETTY IMAGES
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐

最受欢迎


分享:




■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。