
2026-07-23 09:57
商业
谷歌云狂飙与AI豪赌的双面棋局
谷歌云狂飙与AI豪赌的双面棋局
Alphabet二季度营收964亿美元超预期,资本支出上调至850亿美元引发市场对"算力军备竞赛"可持续性的拷问。
■
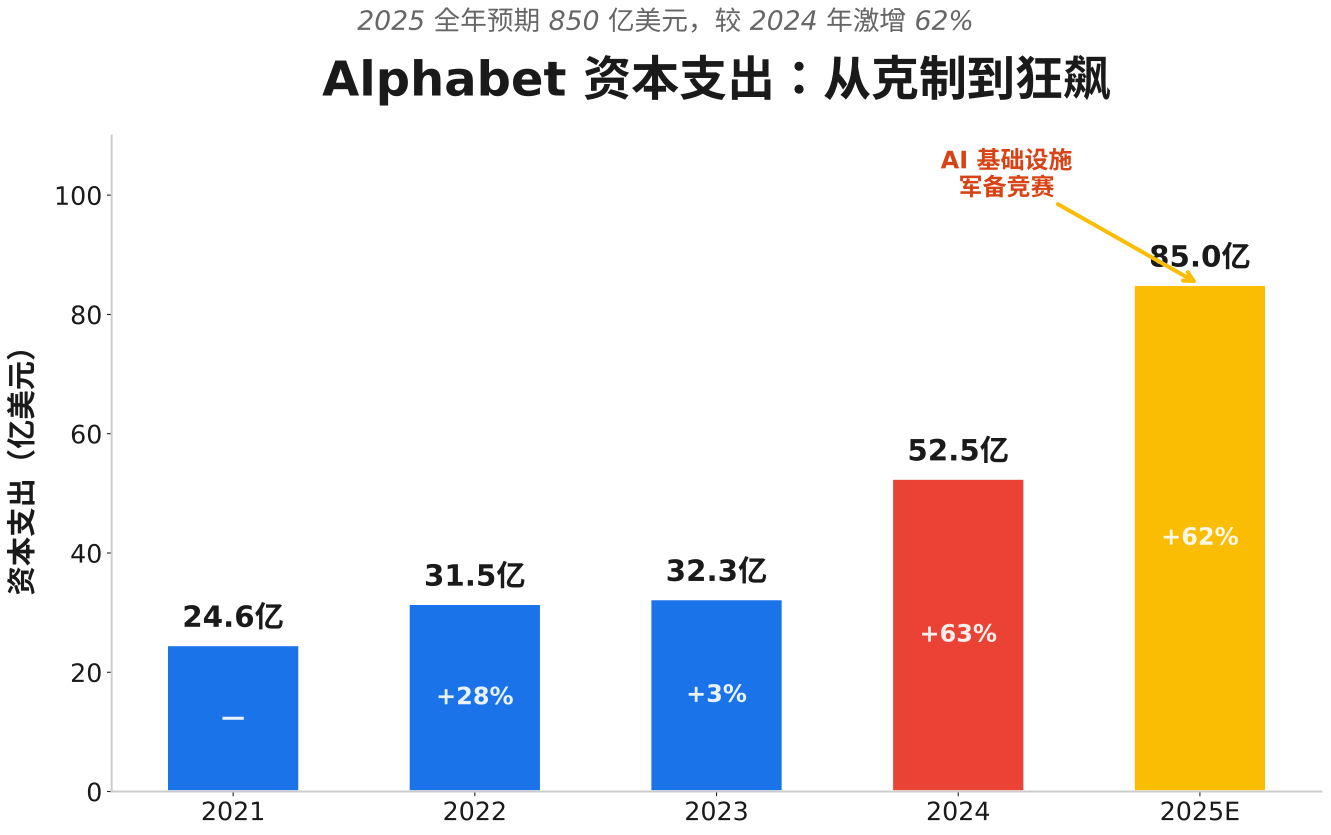
美国加州山景城总部的财报电话会议结束不到两小时,Alphabet的股价便在盘后交易中上演了一出先抑后扬的反转戏码——因资本支出上调而承压下挫,随后随着投资者消化整体强劲业绩和管理层对AI投资的信心表态,最终收涨逾2%。这种剧烈波动本身,就是市场对这家搜索巨头当下处境最精准的注脚:一方面,谷歌云业务正以年化超500亿美元的速度狂飙,运营利润率几近翻倍;另一方面,管理层宣布将全年资本支出预期从750亿美元猛调至850亿美元,相当于2024年525亿美元开支的1.6倍。
云业务的"甜蜜时刻"
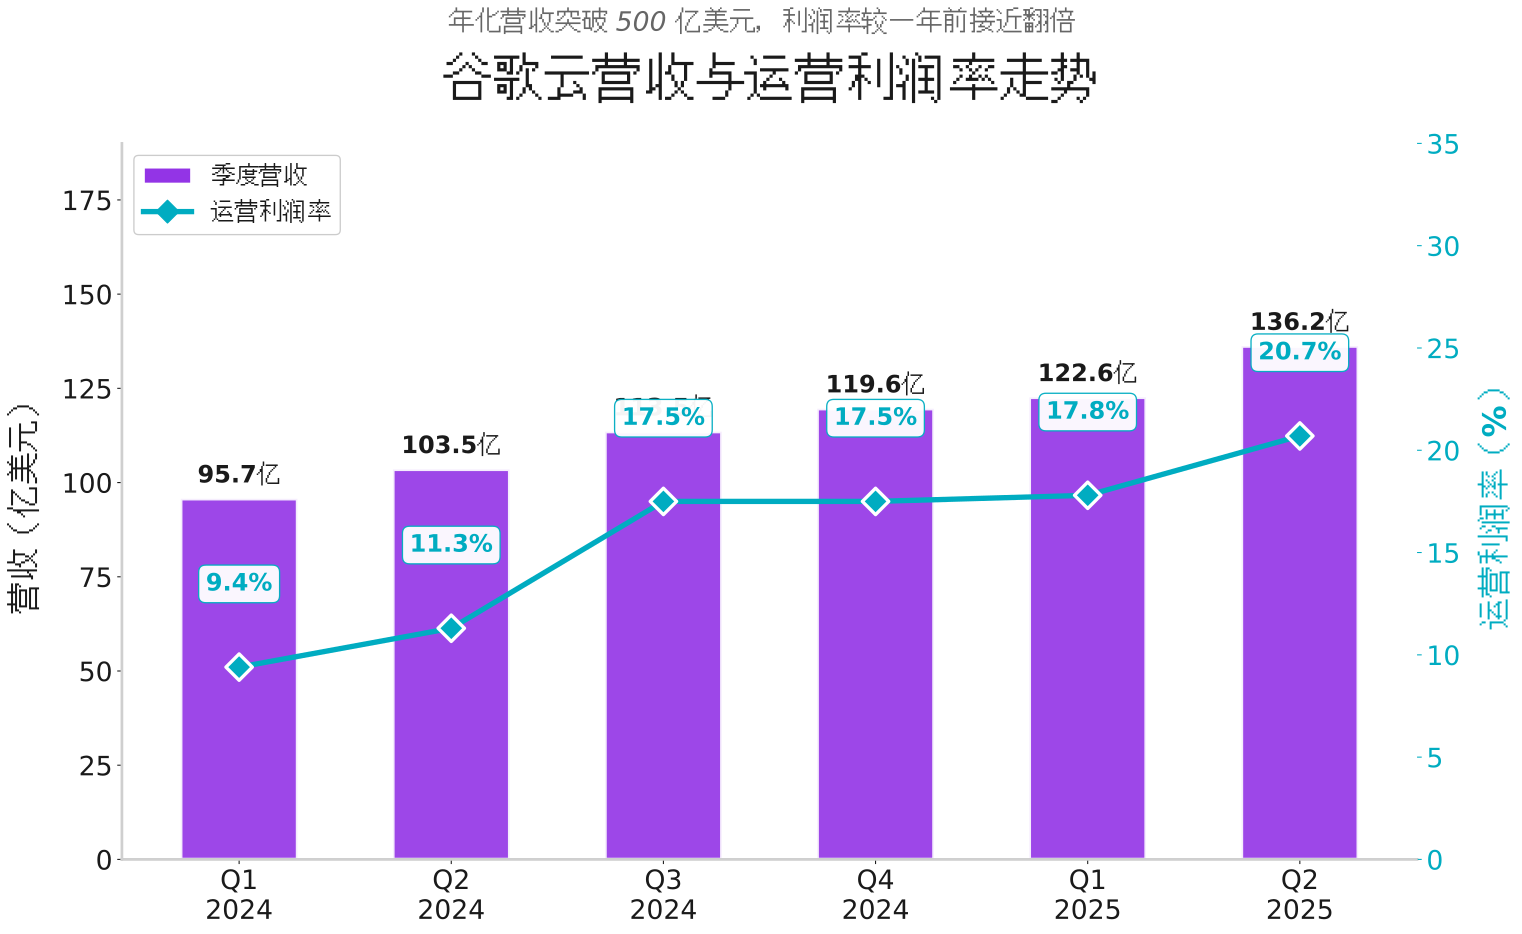
如果要用一个词概括Alphabet本季度最亮眼的业务,非"谷歌云"莫属。第二季度,该板块营收达到136亿美元,同比增长32%,增速较上季度的28%明显反弹,运营利润率从去年同期的11.3%推升至20.7%。这意味着什么?意味着谷歌云每收入1美元,就有超过20美分转化为运营利润——这个数字在一年前还是11.3美分,而在2024年初仅为9.4%。CFO阿纳特·阿什肯纳齐(Anat Ashkenazi)在电话会上透露,云业务积压订单已高达1060亿美元,同比增长38%,环比增18%。
更值得关注的是订单结构的变化。上半年,谷歌云签下的超过2.5亿美元大单数量同比翻倍,十亿美元级别的超级合约数量已与2024年全年持平。超过8.5万家企业正在使用Gemini人工智能工具,而Gemini应用在第二季度的月活跃用户已突破4.5亿。这些数字背后,是谷歌云正在从"基础设施租赁商"蜕变为"AI解决方案供应商"——后者的议价能力和客户粘性,远非前者可比。
Alphabet Q2 2025 营收构成
搜索业务的"AI救赎"
在OpenAI的ChatGPT横空出世之初,华尔街曾普遍担忧生成式AI将颠覆谷歌的搜索广告帝国。两年过去,这种担忧并未兑现,反而被一种更微妙的逻辑取代:AI没有杀死搜索,而是重塑了搜索的货币化方式。
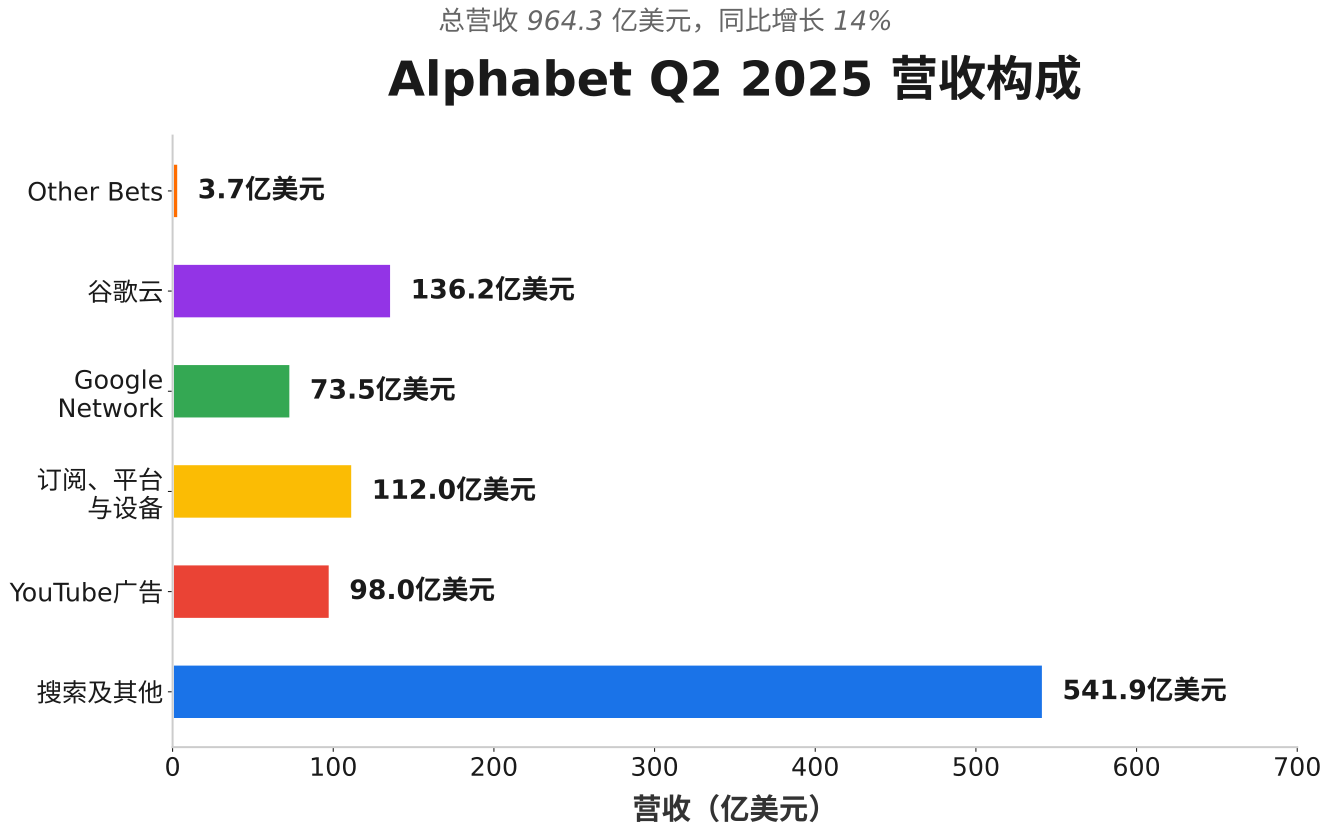
第二季度,谷歌搜索及其他业务营收542亿美元,同比增长12%;YouTube广告收入98亿美元,增长13%。首席执行官桑达尔·皮查伊(Sundar Pichai)在财报声明中强调,"AI正在积极影响公司业务的每一个部分"。今年5月上线的"AI模式"(AI Mode)已在美国和印度积累1亿月活用户,而覆盖200多个国家和地区的"AI概览"(AI Overviews)每月触达用户超过20亿。
这些AI功能的真正商业价值,不在于它们多么炫酷,而在于它们延长了用户在谷歌生态内的停留时间,并为广告主提供了更精准的投放场景。当一个用户在AI模式中询问"最适合家庭露营的SUV"时,谷歌展示的不再是十个蓝色链接,而是一个整合了参数对比、用户评价和经销商报价的交互式答案——以及嵌入其中的广告位。搜索没有死,它只是变得更贵了。皮查伊在电话会上特别指出,带有AI概览的查询类型,其查询量提升了10%。
谷歌云营收与运营利润率走势
850亿美元的豪赌
然而,光鲜的营收数字背后,是一张越织越密的资本支出巨网。
Alphabet第二季度资本支出高达224亿美元,同比激增70%。公司更将2025全年资本支出指引上调至850亿美元,较此前预期增加100亿美元。阿什肯纳齐解释称,这笔资金将主要用于服务器采购和数据中心建设,且"2026年资本支出还将进一步增加"。
这是一场不容退缩的军备竞赛。在云计算市场,亚马逊AWS仍以约29%的份额稳居第一,微软Azure以20%紧随其后,谷歌云以约13%位列第三。但AI正在改写游戏规则——企业客户不再仅仅购买存储和算力,他们购买的是模型、框架和端到端的AI能力。谷歌的自研TPU芯片、与英伟达GPU的深度合作、以及覆盖200万英里光纤和33条海底电缆的全球网络,构成了其"全栈AI"战略的基础设施底座。
问题在于,这种投入正在侵蚀公司的自由现金流。第二季度,Alphabet自由现金流同比骤降61%至53亿美元。虽然过去十二个月的自由现金流仍高达667亿美元,但市场开始警惕:如果AI基础设施的投资回报率不及预期,谷歌是否会陷入"花得越多、赚得越多、但花得实在太多"的陷阱?
Alphabet 资本支出趋势
从广告公司到"智能公用事业"
纵观Alphabet的二季度财报,一个更深层的结构性转变正在发生。广告业务仍贡献了约74%的营收,但其增速(10.4%)已明显低于云业务(32%)。更关键的是,云业务的利润率曲线正在陡峭化——这不是简单的规模效应,而是AI高附加值服务带来的结构性跃迁。
我的判断是:谷歌正在经历一场从"广告公司"向"AI基础设施公用事业公司"的艰难进化。前者依赖流量和注意力,后者依赖算力和网络效应;前者受经济周期和监管政策影响巨大,后者则绑定企业数字化转型的长期趋势。850亿美元的资本支出看似疯狂,实则是谷歌为争夺下一个十年科技版图话语权所必须支付的"入场费"。
但风险同样真实。美国司法部的反垄断诉讼仍在推进,得克萨斯州数据隐私和解案已让公司付出13.75亿美元的代价。与此同时,阿什肯纳齐警告称,云业务的产能瓶颈可能持续到2026年,"我们预计在进入2026年时仍将处于供需紧张的环境中"。这意味着即便需求再旺盛,谷歌也可能面临"有单接不了"的尴尬。
盘后股价的最终收涨,说明投资者愿意给皮查伊更多耐心。但这种耐心不是无限的。当2026年的资本支出数字最终揭晓时,市场将用更苛刻的标尺来衡量:这些吞金巨兽般的数据中心,究竟是在为谷歌铸造新的护城河,还是在透支一家伟大公司的未来?
■
撰文 / OR
题图来源:Bloomberg/David Paul Morris
相关内容
相关内容
读者评论
商业
2026-07-23 09:57
谷歌云狂飙与AI豪赌的双面棋局
谷歌云狂飙与AI豪赌的双面棋局
Alphabet二季度营收964亿美元超预期,资本支出上调至850亿美元引发市场对"算力军备竞赛"可持续性的拷问。
■
美国加州山景城总部的财报电话会议结束不到两小时,Alphabet的股价便在盘后交易中上演了一出先抑后扬的反转戏码——因资本支出上调而承压下挫,随后随着投资者消化整体强劲业绩和管理层对AI投资的信心表态,最终收涨逾2%。这种剧烈波动本身,就是市场对这家搜索巨头当下处境最精准的注脚:一方面,谷歌云业务正以年化超500亿美元的速度狂飙,运营利润率几近翻倍;另一方面,管理层宣布将全年资本支出预期从750亿美元猛调至850亿美元,相当于2024年525亿美元开支的1.6倍。
云业务的"甜蜜时刻"
如果要用一个词概括Alphabet本季度最亮眼的业务,非"谷歌云"莫属。第二季度,该板块营收达到136亿美元,同比增长32%,增速较上季度的28%明显反弹,运营利润率从去年同期的11.3%推升至20.7%。这意味着什么?意味着谷歌云每收入1美元,就有超过20美分转化为运营利润——这个数字在一年前还是11.3美分,而在2024年初仅为9.4%。CFO阿纳特·阿什肯纳齐(Anat Ashkenazi)在电话会上透露,云业务积压订单已高达1060亿美元,同比增长38%,环比增18%。
更值得关注的是订单结构的变化。上半年,谷歌云签下的超过2.5亿美元大单数量同比翻倍,十亿美元级别的超级合约数量已与2024年全年持平。超过8.5万家企业正在使用Gemini人工智能工具,而Gemini应用在第二季度的月活跃用户已突破4.5亿。这些数字背后,是谷歌云正在从"基础设施租赁商"蜕变为"AI解决方案供应商"——后者的议价能力和客户粘性,远非前者可比。
Alphabet Q2 2025 营收构成
搜索业务的"AI救赎"
在OpenAI的ChatGPT横空出世之初,华尔街曾普遍担忧生成式AI将颠覆谷歌的搜索广告帝国。两年过去,这种担忧并未兑现,反而被一种更微妙的逻辑取代:AI没有杀死搜索,而是重塑了搜索的货币化方式。
第二季度,谷歌搜索及其他业务营收542亿美元,同比增长12%;YouTube广告收入98亿美元,增长13%。首席执行官桑达尔·皮查伊(Sundar Pichai)在财报声明中强调,"AI正在积极影响公司业务的每一个部分"。今年5月上线的"AI模式"(AI Mode)已在美国和印度积累1亿月活用户,而覆盖200多个国家和地区的"AI概览"(AI Overviews)每月触达用户超过20亿。
这些AI功能的真正商业价值,不在于它们多么炫酷,而在于它们延长了用户在谷歌生态内的停留时间,并为广告主提供了更精准的投放场景。当一个用户在AI模式中询问"最适合家庭露营的SUV"时,谷歌展示的不再是十个蓝色链接,而是一个整合了参数对比、用户评价和经销商报价的交互式答案——以及嵌入其中的广告位。搜索没有死,它只是变得更贵了。皮查伊在电话会上特别指出,带有AI概览的查询类型,其查询量提升了10%。
谷歌云营收与运营利润率走势
850亿美元的豪赌
然而,光鲜的营收数字背后,是一张越织越密的资本支出巨网。
Alphabet第二季度资本支出高达224亿美元,同比激增70%。公司更将2025全年资本支出指引上调至850亿美元,较此前预期增加100亿美元。阿什肯纳齐解释称,这笔资金将主要用于服务器采购和数据中心建设,且"2026年资本支出还将进一步增加"。
这是一场不容退缩的军备竞赛。在云计算市场,亚马逊AWS仍以约29%的份额稳居第一,微软Azure以20%紧随其后,谷歌云以约13%位列第三。但AI正在改写游戏规则——企业客户不再仅仅购买存储和算力,他们购买的是模型、框架和端到端的AI能力。谷歌的自研TPU芯片、与英伟达GPU的深度合作、以及覆盖200万英里光纤和33条海底电缆的全球网络,构成了其"全栈AI"战略的基础设施底座。
问题在于,这种投入正在侵蚀公司的自由现金流。第二季度,Alphabet自由现金流同比骤降61%至53亿美元。虽然过去十二个月的自由现金流仍高达667亿美元,但市场开始警惕:如果AI基础设施的投资回报率不及预期,谷歌是否会陷入"花得越多、赚得越多、但花得实在太多"的陷阱?
Alphabet 资本支出趋势
从广告公司到"智能公用事业"
纵观Alphabet的二季度财报,一个更深层的结构性转变正在发生。广告业务仍贡献了约74%的营收,但其增速(10.4%)已明显低于云业务(32%)。更关键的是,云业务的利润率曲线正在陡峭化——这不是简单的规模效应,而是AI高附加值服务带来的结构性跃迁。
我的判断是:谷歌正在经历一场从"广告公司"向"AI基础设施公用事业公司"的艰难进化。前者依赖流量和注意力,后者依赖算力和网络效应;前者受经济周期和监管政策影响巨大,后者则绑定企业数字化转型的长期趋势。850亿美元的资本支出看似疯狂,实则是谷歌为争夺下一个十年科技版图话语权所必须支付的"入场费"。
但风险同样真实。美国司法部的反垄断诉讼仍在推进,得克萨斯州数据隐私和解案已让公司付出13.75亿美元的代价。与此同时,阿什肯纳齐警告称,云业务的产能瓶颈可能持续到2026年,"我们预计在进入2026年时仍将处于供需紧张的环境中"。这意味着即便需求再旺盛,谷歌也可能面临"有单接不了"的尴尬。
盘后股价的最终收涨,说明投资者愿意给皮查伊更多耐心。但这种耐心不是无限的。当2026年的资本支出数字最终揭晓时,市场将用更苛刻的标尺来衡量:这些吞金巨兽般的数据中心,究竟是在为谷歌铸造新的护城河,还是在透支一家伟大公司的未来?
■
撰文 / OR
题图来源:Bloomberg/David Paul Morris
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:


■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ OR 是聚焦财经领域的权威数字媒体。我们以深度内容和专业洞察系统解读全球趋势,提供高价值资讯。
■ OR「or100.cc」 支持全终端访问,无论您使用台式机、笔记本、平板或手机,我们均可提供流畅优质的无缝阅读体验。
2条评论,1人参与。