
2026-11-20 05:34
金融
发行价1.5万亿、首日收盘1.28万亿:Anthropic史上最大IPO的循环结构折价
发行价1.5万亿、首日收盘1.28万亿:Anthropic史上最大IPO的循环结构折价
首日股价冲高34%后回吐近半涨幅;七家科技巨头以股东身份同时占据算力供应商席位,公开市场第一次为“纯AI公司”定价。
■
2026年11月19日,纳斯达克。Anthropic(代码ANT)以83美元发行价开盘报111.50美元,涨幅34.34%,盘中最高触及115.10美元,市值一度突破2万亿美元。但狂热未能贯穿全天:收盘报97.17美元,涨幅收窄至17.07%,较开盘价回落12.85%,全天成交约8.4亿股。以83美元发行价、约180.7亿股完全稀释股本计算,发行定价对应的估值约为1.5万亿美元;收盘价对应的基本市值约1.28万亿美元,完全稀释口径则约1.76万亿美元。813.1亿美元的IPO募资额叠加260亿美元同步私募配售,总筹资约1073亿美元。以不含超额配售权的口径衡量,这一规模超越了SpaceX在6月创下的IPO初始募资纪录;SpaceX在行使超额配售权后的总募资为860亿美元。
首日K线的形状本身就是一份声明:市场愿意为Anthropic的增长故事支付溢价,但对“以何种结构支付”心存犹疑。定价估值与收盘市值之间那条约17%的裂口,是这种犹疑在数字上的第一次显影。
收入曲线是陡峭的,成本曲线是锁定的
招股书呈现的营收轨迹足够陡峭。2026年第三季度单季收入169.56亿美元,同比增长1127%,环比增长46.7%;前三季度累计332.42亿美元,同比增长1206%。过去12个月贡献至少10万美元的客户从2025年末的约1500家膨胀至2026年9月末的超过11900家,净收入留存率约900%。与OpenAI约65%收入来自消费者订阅不同,Anthropic约75%—85%的收入来自企业级按量计费的API调用,Claude Code在企业编码代理市场的份额约54%。
Q3客户服务口径毛利率为85.7%,算力利润率43%,这两项指标在表面上给出了一个“高毛利、高弹性”的软件叙事。但招股书同时披露,截至9月30日,Anthropic尚未履行的采购与租赁承诺约9009亿美元,绝大部分用于芯片、云容量和数据中心,履约周期最远延续至2045年;其中约4516亿美元预计在2030年底前发生,约707亿美元在2027年9月前的12个月内到期。按对手方拆分,Google相关承诺约1213亿美元,亚马逊约1100亿美元,微软约472亿美元。Q3算力与基础设施费用为98.6亿美元,占营收的58%——每一美元收入中,有58美分用于支付运行Claude的芯片、云容量和数据中心。
这组数字解释了一个表面上的悖论:一家2025年全年收入仅45.85亿美元的公司,凭什么在发行定价阶段被赋予1.5万亿美元的完全稀释估值?答案的一部分在增长本身,另一部分则藏在客户名单、股东名单与供应商名单的重叠结构之中。
循环结构:股东名单、供应商名单与部分客户名单的交集
上市及同步私募配售完成后,亚马逊持有Anthropic约14.7%的流通股本,Alphabet持有约13.7%,二者合计28.4%。同一批公司同时出现在另外两个位置:Google、英伟达、AMD、微软、博通、美光、台积电七家科技企业以83美元IPO价格合计认购260亿美元私募配售股份,其中Google与英伟达各认购100亿美元。而在资产负债表的另一端,Anthropic与这些基础设施伙伴的长期算力承诺构成前述9009亿美元固定支出池。
这就是“循环融资”质疑的事实基础,而非修辞指控:收入增长的相当部分,来自那些同时以股权资本支撑公司、并以长期合同锁定其未来支出的交易对手。TechCrunch在IPO当日的分析中将这笔交易直接定性为“对AI循环融资热潮的检验”,指出亚马逊和Google投入Anthropic的资金,在Anthropic采购云与芯片时又回流为后者的收入——“本质上只是同一笔钱从一个口袋流到另一个口袋”。SemiAnalysis的Joey Brookhart给出了一个更平衡的判断:IPO之后,亚马逊“不再需要支撑它了”,收入正在来自其他客户;但“服务器账单不会因此下降”。
定价前,澳大利亚最大养老基金AustralianSuper首席投资官Shaun Manuell公开质疑Anthropic约1.4万亿美元的IPO目标估值,称围绕该交易的狂热“令人联想到互联网泡沫”,并警告这份热情未必能为投资者带来预期回报。这并非否认收入的真实性;它质疑的是收入在多大程度上独立于提供资本和算力的一方。当股东、供应商与部分客户的名单高度重叠,公开市场为每一美元收入支付的倍数,隐含了一个在私募阶段从未被连续检验的假设:这些收入在关联关系松动后仍然成立。
公开市场的第一次真正考验
Anthropic与多数已上市科技公司的关键区别不在规模,而在商业模式的“纯度”。Reuters的对比数据显示,Anthropic约100%的收入来自AI相关业务,而Salesforce和Amazon的AI收入占比均不到50%。这意味着ANT是公开市场第一次有机会对一个几乎纯粹暴露于生成式AI商业周期的运营实体进行连续定价。
首日交易的结构印证了这种定价的张力。接近7倍的超额认购将开盘价推至较发行价高34%的位置;但收盘价较开盘价回落近13%,表明相当一部分中签者在第一个交易时段内选择了兑现。超额认购衡量的是分配之前的欲望,收盘价衡量的是持有之后的信念。两者之间约17个百分点的差距,是市场对循环结构与固定成本刚性给出的第一笔风险折价——不是对收入真实性的否认,而是对“以何种结构实现收入”所要求的补偿。
更深层的制度含义在于:如果ANT在锁定期解禁后能够在循环结构的审视下维持1.76万亿美元量级的完全稀释估值,它将为后续AI公司的上市确立一套可用的定价锚;如果估值在解禁后系统性下修,受损的将不止是Anthropic的早期投资者,而是整个一级市场向公开市场输送AI资产的通道信心。SpaceX在6月上市时,其商业模式已有可验证的发射合同和星链订阅收入作为外部锚;Anthropic的锚,至少目前仍部分握在那些同时坐在股东席和供应商席上的公司手里。
发行价买的是收入曲线。此后每一个季度的业绩发布,检验的将是这条曲线能在多大程度上与它的融资和成本结构解耦。
■
撰文 / OR
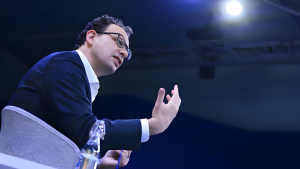
题图来源:Bloomberg/ Craig Warga
相关内容
相关内容
读者评论
金融
2026-11-20 05:34
发行价1.5万亿、首日收盘1.28万亿:Anthropic史上最大IPO的循环结构折价
发行价1.5万亿、首日收盘1.28万亿:Anthropic史上最大IPO的循环结构折价
首日股价冲高34%后回吐近半涨幅;七家科技巨头以股东身份同时占据算力供应商席位,公开市场第一次为“纯AI公司”定价。
■
2026年11月19日,纳斯达克。Anthropic(代码ANT)以83美元发行价开盘报111.50美元,涨幅34.34%,盘中最高触及115.10美元,市值一度突破2万亿美元。但狂热未能贯穿全天:收盘报97.17美元,涨幅收窄至17.07%,较开盘价回落12.85%,全天成交约8.4亿股。以83美元发行价、约180.7亿股完全稀释股本计算,发行定价对应的估值约为1.5万亿美元;收盘价对应的基本市值约1.28万亿美元,完全稀释口径则约1.76万亿美元。813.1亿美元的IPO募资额叠加260亿美元同步私募配售,总筹资约1073亿美元。以不含超额配售权的口径衡量,这一规模超越了SpaceX在6月创下的IPO初始募资纪录;SpaceX在行使超额配售权后的总募资为860亿美元。
首日K线的形状本身就是一份声明:市场愿意为Anthropic的增长故事支付溢价,但对“以何种结构支付”心存犹疑。定价估值与收盘市值之间那条约17%的裂口,是这种犹疑在数字上的第一次显影。
收入曲线是陡峭的,成本曲线是锁定的
招股书呈现的营收轨迹足够陡峭。2026年第三季度单季收入169.56亿美元,同比增长1127%,环比增长46.7%;前三季度累计332.42亿美元,同比增长1206%。过去12个月贡献至少10万美元的客户从2025年末的约1500家膨胀至2026年9月末的超过11900家,净收入留存率约900%。与OpenAI约65%收入来自消费者订阅不同,Anthropic约75%—85%的收入来自企业级按量计费的API调用,Claude Code在企业编码代理市场的份额约54%。
Q3客户服务口径毛利率为85.7%,算力利润率43%,这两项指标在表面上给出了一个“高毛利、高弹性”的软件叙事。但招股书同时披露,截至9月30日,Anthropic尚未履行的采购与租赁承诺约9009亿美元,绝大部分用于芯片、云容量和数据中心,履约周期最远延续至2045年;其中约4516亿美元预计在2030年底前发生,约707亿美元在2027年9月前的12个月内到期。按对手方拆分,Google相关承诺约1213亿美元,亚马逊约1100亿美元,微软约472亿美元。Q3算力与基础设施费用为98.6亿美元,占营收的58%——每一美元收入中,有58美分用于支付运行Claude的芯片、云容量和数据中心。
这组数字解释了一个表面上的悖论:一家2025年全年收入仅45.85亿美元的公司,凭什么在发行定价阶段被赋予1.5万亿美元的完全稀释估值?答案的一部分在增长本身,另一部分则藏在客户名单、股东名单与供应商名单的重叠结构之中。
循环结构:股东名单、供应商名单与部分客户名单的交集
上市及同步私募配售完成后,亚马逊持有Anthropic约14.7%的流通股本,Alphabet持有约13.7%,二者合计28.4%。同一批公司同时出现在另外两个位置:Google、英伟达、AMD、微软、博通、美光、台积电七家科技企业以83美元IPO价格合计认购260亿美元私募配售股份,其中Google与英伟达各认购100亿美元。而在资产负债表的另一端,Anthropic与这些基础设施伙伴的长期算力承诺构成前述9009亿美元固定支出池。
这就是“循环融资”质疑的事实基础,而非修辞指控:收入增长的相当部分,来自那些同时以股权资本支撑公司、并以长期合同锁定其未来支出的交易对手。TechCrunch在IPO当日的分析中将这笔交易直接定性为“对AI循环融资热潮的检验”,指出亚马逊和Google投入Anthropic的资金,在Anthropic采购云与芯片时又回流为后者的收入——“本质上只是同一笔钱从一个口袋流到另一个口袋”。SemiAnalysis的Joey Brookhart给出了一个更平衡的判断:IPO之后,亚马逊“不再需要支撑它了”,收入正在来自其他客户;但“服务器账单不会因此下降”。
定价前,澳大利亚最大养老基金AustralianSuper首席投资官Shaun Manuell公开质疑Anthropic约1.4万亿美元的IPO目标估值,称围绕该交易的狂热“令人联想到互联网泡沫”,并警告这份热情未必能为投资者带来预期回报。这并非否认收入的真实性;它质疑的是收入在多大程度上独立于提供资本和算力的一方。当股东、供应商与部分客户的名单高度重叠,公开市场为每一美元收入支付的倍数,隐含了一个在私募阶段从未被连续检验的假设:这些收入在关联关系松动后仍然成立。
公开市场的第一次真正考验
Anthropic与多数已上市科技公司的关键区别不在规模,而在商业模式的“纯度”。Reuters的对比数据显示,Anthropic约100%的收入来自AI相关业务,而Salesforce和Amazon的AI收入占比均不到50%。这意味着ANT是公开市场第一次有机会对一个几乎纯粹暴露于生成式AI商业周期的运营实体进行连续定价。
首日交易的结构印证了这种定价的张力。接近7倍的超额认购将开盘价推至较发行价高34%的位置;但收盘价较开盘价回落近13%,表明相当一部分中签者在第一个交易时段内选择了兑现。超额认购衡量的是分配之前的欲望,收盘价衡量的是持有之后的信念。两者之间约17个百分点的差距,是市场对循环结构与固定成本刚性给出的第一笔风险折价——不是对收入真实性的否认,而是对“以何种结构实现收入”所要求的补偿。
更深层的制度含义在于:如果ANT在锁定期解禁后能够在循环结构的审视下维持1.76万亿美元量级的完全稀释估值,它将为后续AI公司的上市确立一套可用的定价锚;如果估值在解禁后系统性下修,受损的将不止是Anthropic的早期投资者,而是整个一级市场向公开市场输送AI资产的通道信心。SpaceX在6月上市时,其商业模式已有可验证的发射合同和星链订阅收入作为外部锚;Anthropic的锚,至少目前仍部分握在那些同时坐在股东席和供应商席上的公司手里。
发行价买的是收入曲线。此后每一个季度的业绩发布,检验的将是这条曲线能在多大程度上与它的融资和成本结构解耦。
■
撰文 / OR
题图来源:Bloomberg/ Craig Warga
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:


■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。