
2026-10-03 19:42
金融
从“卖铲人”到“造铲人”:英伟达的第二次定价
从“卖铲人”到“造铲人”:英伟达的第二次定价
当AI从训练走向推理,5.7万亿美元市值背后是一场资本逻辑的隐秘切换。
■
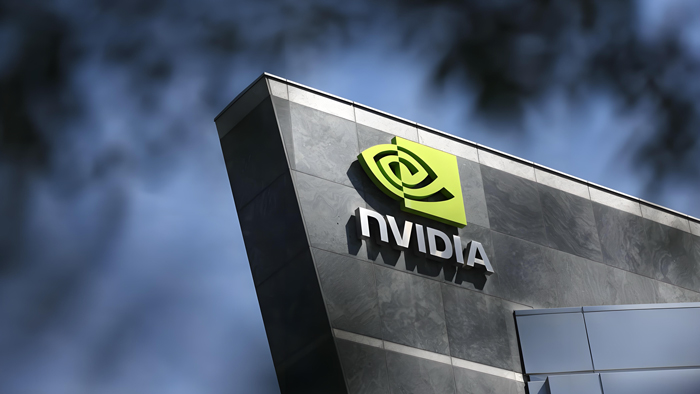
纽约—— 英伟达股价周五盘中一度上涨2.5%,触及236.59美元,突破了5月14日创下的236.54美元盘中纪录高点,为四个多月来首次刷新历史新高。收市升1.3%报233.95美元,市值站上5.7万亿美元,距离成为史上首家市值突破6万亿美元的公司不到3000亿美元。自7月底低点以来,该股已累计上涨约25%,今年以来涨幅接近30%,表现优于纳斯达克100指数22%的涨幅。
但数字本身并不是故事的全部。这轮反弹背后,一场更深层的资本逻辑切换正在发生:市场开始为“AI算力”定价的核心指标,正在从“训练集群的规模”转向“推理消耗的持续时长”。
从“一次性大单”到“永不关机的引擎”
过去三年,英伟达的增长叙事极其简单:谁的模型更大,谁的GPU订单就更多。这解释了为什么四大超大规模云提供商2026年合计计划投入约6000亿美元用于AI基础设施。
但这一逻辑正在被一种新的应用形态改写。
Meta的Muse之所以引发资本市场的连锁反应,并非因为它是又一个聊天机器人。Muse于9月8日在美国上线,9月18日扩展至加拿大,是一款能够在用户关闭应用后继续在后台执行任务的多任务AI智能体,能自主完成预订行程、发送邮件、完成电商下单等操作。据SensorTower数据,Muse上线头五天即获得近60万次下载,迅速登上美国App Store免费榜第一位,超越ChatGPT。据Apptopia估算,上线前12天在北美iOS市场下载量约180万次,高于ChatGPT同期的130万次;美国市场日活跃用户峰值达64.2万。
每一次任务执行都需要消耗大量且持续的推理资源,这不是偶尔触发的一次性调用,而是持续产生工作负载的新型使用模式。
通俗地说:当AI只是“回答你”时,云端只在对话发生的几秒钟里需要算力;而当AI开始“替你做事”时,云端机器需要24小时运转。
这正在改变买方对算力的估值模型。训练算力支出更像一次性固定资产投资,推理算力支出则更接近“水电费”——会随着用户规模和使用频率持续增长。黄仁勋在多个场合反复强调“算力即收入”,但真正让这一判断从口号变为财务现实的,是Muse这类产品证明了一个关键假设:消费者愿意让AI替自己办事。
“完美定价”下的两难
数字可以佐证增长的真实性。2026财年第四季度(截至2026年1月25日),英伟达数据中心业务收入达到创纪录的623亿美元,同比增长75%、环比增长22%,全年数据中心收入达1937亿美元,同比增长68%。2027财年第一季度(截至2026年4月),数据中心收入进一步攀升至752亿美元,同比增长92%,贡献公司九成以上营收。更值得注意的是结构变化:本季度起英伟达将数据中心业务拆分为Hyperscale和ACIE两个子市场,Hyperscale收入380亿美元,环比增长12%;ACIE收入370亿美元,环比增长31%,其中AI云收入同比增长超过两倍。
但这不意味着坦途。
英伟达当前市盈率约43.5倍,市场已经为“完美增长”定价。过去四个财季,公司业绩均超预期,但财报发布后股价多次承压。2027财年第一季度财报公布后,尽管营收和利润双双刷新纪录,股价盘后一度跌超3%——这是“完美定价”下期望值不断被推高的正常消耗。
竞争格局也在变化。DIGITIMES最新研究报告预测,2027年全球高阶云端AI加速器出货量将攀升至2595.1万颗,年增64.5%。其中ASIC出货量预估将达1526.2万颗,年增110.9%,首度在出货量上超越传统GPU。英伟达虽仍以909.6万颗、年增18.2%的出货量稳居市占第一,但市占率下滑至35.1%;谷歌TPU出货量预估攀升至800.9万颗,年增134%,市占率达30.9%,与英伟达的差距缩小至4.2个百分点。
英伟达的回应是向“全栈”延伸。2025年12月,英伟达以约200亿美元与AI芯片初创公司Groq达成非独家授权协议,获得其核心AI推理技术知识产权和相关资产,Groq总裁Sunny Madra等核心团队成员加入英伟达。2026年3月,英伟达发布首款专为智能体AI设计的Vera CPU,单线程性能提升2倍;5月18日,首批Vera CPU系统交付Anthropic、OpenAI、SpaceXAI及甲骨文云基础设施。与Vera Rubin GPU共同构成的下一代平台,推理吞吐量较Blackwell提升35倍。与此同时,公司9月28日宣布追加1500亿美元股票回购授权,加上此前剩余额度,总授权回购额达2350亿美元,创美国企业史上最大回购纪录。
英伟达正从一家“卖芯片的公司”变成一家“卖AI基础设施全套方案的公司”——这是防御,也是进攻。
6万亿只是中途站
华尔街分析师平均目标价对应的市值已突破6万亿美元。据TipRanks数据,29位分析师给出“强力买入”评级,平均目标价323.37美元,意味着约42%的上行空间;Loop Capital Markets更将目标价上调至350美元,对应约8.5万亿美元市值。但真正值得关注的不是这个数字本身,而是支撑它的逻辑是否已经切换完毕。
如果推理需求确实如Muse所展示的那样进入指数级增长通道,那么英伟达当前面临的最大风险就不是竞争对手的追赶,而是自身能否在推理赛道上复制训练时代的统治力。训练市场的壁垒是CUDA生态——20年积累的软件平台依赖。而推理市场的竞争维度完全不同:客户对成本、能效和特定场景优化更为敏感。
这就是5.7万亿市值背后的深层张力:市场在为“下一阶段”买单,但下一阶段的游戏规则尚未定型。英伟达正在同时扮演两个角色——既在巩固旧的护城河,也在为新的战场修筑工事。
在这场AI从“能聊天”到“能办事”的范式迁移中,6万亿美元或许只是一个中途站。真正的问题是:当AI智能体像水电一样渗透进日常生活的毛细血管时,为其提供算力的公司,究竟应该值多少钱?
■
撰文 / OR
题图来源:JUSTIN SULLIVAN/GETTY IMAGES
相关内容
相关内容
读者评论
金融
2026-10-03 19:42
从“卖铲人”到“造铲人”:英伟达的第二次定价
从“卖铲人”到“造铲人”:英伟达的第二次定价
当AI从训练走向推理,5.7万亿美元市值背后是一场资本逻辑的隐秘切换。
■
纽约—— 英伟达股价周五盘中一度上涨2.5%,触及236.59美元,突破了5月14日创下的236.54美元盘中纪录高点,为四个多月来首次刷新历史新高。收市升1.3%报233.95美元,市值站上5.7万亿美元,距离成为史上首家市值突破6万亿美元的公司不到3000亿美元。自7月底低点以来,该股已累计上涨约25%,今年以来涨幅接近30%,表现优于纳斯达克100指数22%的涨幅。
但数字本身并不是故事的全部。这轮反弹背后,一场更深层的资本逻辑切换正在发生:市场开始为“AI算力”定价的核心指标,正在从“训练集群的规模”转向“推理消耗的持续时长”。
从“一次性大单”到“永不关机的引擎”
过去三年,英伟达的增长叙事极其简单:谁的模型更大,谁的GPU订单就更多。这解释了为什么四大超大规模云提供商2026年合计计划投入约6000亿美元用于AI基础设施。
但这一逻辑正在被一种新的应用形态改写。
Meta的Muse之所以引发资本市场的连锁反应,并非因为它是又一个聊天机器人。Muse于9月8日在美国上线,9月18日扩展至加拿大,是一款能够在用户关闭应用后继续在后台执行任务的多任务AI智能体,能自主完成预订行程、发送邮件、完成电商下单等操作。据SensorTower数据,Muse上线头五天即获得近60万次下载,迅速登上美国App Store免费榜第一位,超越ChatGPT。据Apptopia估算,上线前12天在北美iOS市场下载量约180万次,高于ChatGPT同期的130万次;美国市场日活跃用户峰值达64.2万。
每一次任务执行都需要消耗大量且持续的推理资源,这不是偶尔触发的一次性调用,而是持续产生工作负载的新型使用模式。
通俗地说:当AI只是“回答你”时,云端只在对话发生的几秒钟里需要算力;而当AI开始“替你做事”时,云端机器需要24小时运转。
这正在改变买方对算力的估值模型。训练算力支出更像一次性固定资产投资,推理算力支出则更接近“水电费”——会随着用户规模和使用频率持续增长。黄仁勋在多个场合反复强调“算力即收入”,但真正让这一判断从口号变为财务现实的,是Muse这类产品证明了一个关键假设:消费者愿意让AI替自己办事。
“完美定价”下的两难
数字可以佐证增长的真实性。2026财年第四季度(截至2026年1月25日),英伟达数据中心业务收入达到创纪录的623亿美元,同比增长75%、环比增长22%,全年数据中心收入达1937亿美元,同比增长68%。2027财年第一季度(截至2026年4月),数据中心收入进一步攀升至752亿美元,同比增长92%,贡献公司九成以上营收。更值得注意的是结构变化:本季度起英伟达将数据中心业务拆分为Hyperscale和ACIE两个子市场,Hyperscale收入380亿美元,环比增长12%;ACIE收入370亿美元,环比增长31%,其中AI云收入同比增长超过两倍。
但这不意味着坦途。
英伟达当前市盈率约43.5倍,市场已经为“完美增长”定价。过去四个财季,公司业绩均超预期,但财报发布后股价多次承压。2027财年第一季度财报公布后,尽管营收和利润双双刷新纪录,股价盘后一度跌超3%——这是“完美定价”下期望值不断被推高的正常消耗。
竞争格局也在变化。DIGITIMES最新研究报告预测,2027年全球高阶云端AI加速器出货量将攀升至2595.1万颗,年增64.5%。其中ASIC出货量预估将达1526.2万颗,年增110.9%,首度在出货量上超越传统GPU。英伟达虽仍以909.6万颗、年增18.2%的出货量稳居市占第一,但市占率下滑至35.1%;谷歌TPU出货量预估攀升至800.9万颗,年增134%,市占率达30.9%,与英伟达的差距缩小至4.2个百分点。
英伟达的回应是向“全栈”延伸。2025年12月,英伟达以约200亿美元与AI芯片初创公司Groq达成非独家授权协议,获得其核心AI推理技术知识产权和相关资产,Groq总裁Sunny Madra等核心团队成员加入英伟达。2026年3月,英伟达发布首款专为智能体AI设计的Vera CPU,单线程性能提升2倍;5月18日,首批Vera CPU系统交付Anthropic、OpenAI、SpaceXAI及甲骨文云基础设施。与Vera Rubin GPU共同构成的下一代平台,推理吞吐量较Blackwell提升35倍。与此同时,公司9月28日宣布追加1500亿美元股票回购授权,加上此前剩余额度,总授权回购额达2350亿美元,创美国企业史上最大回购纪录。
英伟达正从一家“卖芯片的公司”变成一家“卖AI基础设施全套方案的公司”——这是防御,也是进攻。
6万亿只是中途站
华尔街分析师平均目标价对应的市值已突破6万亿美元。据TipRanks数据,29位分析师给出“强力买入”评级,平均目标价323.37美元,意味着约42%的上行空间;Loop Capital Markets更将目标价上调至350美元,对应约8.5万亿美元市值。但真正值得关注的不是这个数字本身,而是支撑它的逻辑是否已经切换完毕。
如果推理需求确实如Muse所展示的那样进入指数级增长通道,那么英伟达当前面临的最大风险就不是竞争对手的追赶,而是自身能否在推理赛道上复制训练时代的统治力。训练市场的壁垒是CUDA生态——20年积累的软件平台依赖。而推理市场的竞争维度完全不同:客户对成本、能效和特定场景优化更为敏感。
这就是5.7万亿市值背后的深层张力:市场在为“下一阶段”买单,但下一阶段的游戏规则尚未定型。英伟达正在同时扮演两个角色——既在巩固旧的护城河,也在为新的战场修筑工事。
在这场AI从“能聊天”到“能办事”的范式迁移中,6万亿美元或许只是一个中途站。真正的问题是:当AI智能体像水电一样渗透进日常生活的毛细血管时,为其提供算力的公司,究竟应该值多少钱?
■
撰文 / OR
题图来源:JUSTIN SULLIVAN/GETTY IMAGES
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:


■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ OR 是聚焦财经领域的权威数字媒体。我们以深度内容和专业洞察系统解读全球趋势,提供高价值资讯。
■ OR「or100.cc」 支持全终端访问,无论您使用台式机、笔记本、平板或手机,我们均可提供流畅优质的无缝阅读体验。
2条评论,1人参与。