
2026-11-04 10:05
金融
股市|叙事溢价与拥挤交易:A股散户为何在科技牛市中“被收割”
股市|叙事溢价与拥挤交易:A股散户为何在科技牛市中“被收割”
当“光与芯”把科创50推上260倍市盈率,一场结构性收割已在所难免。
■
2026年7月1日,科创50指数盘中触及2255.25点的历史峰值。三个月后,指数较峰值大幅回落。中证协联合头部券商的抽样统计给出了一个刺眼的对照:2026年上半年,A股活跃散户账户亏损比例落在79%—82%之间,平均收益率-23.6%,收益中位数-25%。同期,科创50上半年大涨64.25%,全市场却有约69%的个股下跌,个股涨跌幅中位数约-14%。
“大市小回调,股民大亏损”的根源,不在于散户“不理性”这个陈旧标签,而在于一种被结构性制造出来的不对称:当公募基金的科技持仓集中度冲到62%的历史极值,当65%的受访散户在二季度末追高买入科技股,当量化资金以3%的流通市值占比贡献了30%—40%的成交额,散户实际上被放置在一个三重挤压的收割结构之中。
第一重挤压来自叙事溢价。AI与国产算力的宏大故事,赋予科技股一种近乎道德正当性的估值豁免。科创50平均市盈率一度攀上260余倍,信息技术板块平均约130倍,而沪深300仅为14倍。当估值不再以盈利为锚,买入行为便从“投资”滑向“对叙事的信仰投票”。信仰不需要安全边际,只需要后来者。
第二重挤压来自拥挤交易。国盛金工统计显示,截至2026年6月底,主动权益基金配置电子行业权重达42.73%、通信行业16.75%,科技板块整体配置权重突破62%,领先第二名大制造板块近48个百分点。光模块龙头中际旭创被2828只主动基金共同持有,持股总市值位居主动基金全部持股之首。集中度本身不创造价值,只创造价差;而价差的另一端,需要有人接棒。
第三重挤压来自微观速度差。量化私募以约1.83万亿元的规模、3%左右的A股流通市值占比,贡献了每日30%—40%的交易额,在小盘股中占比超过一半。南京大学商学院安同良教授团队的研究拆解了一种典型手法:量化先拉出“放量突破”的技术形态,吸引散户追入,随后以每天1%—3%的斜率缓慢派发,持续二三十天,迫使散户割肉离场,再低位接回筹码。这不是基本面的博弈,而是速度与信息的不对称收割。
散户并非没有尝试适应。2026年上半年,散户直接交易个股的日均成交占比一度降至18.6%左右,为2018年以来低点(该口径来自多家财经媒体的统计,并非交易所官方发布)。但“不交易”并不能免疫于收割——个人投资者仍持有约35%的流通市值,在指数被少数权重股和机构配置方向拉起的行情中,多数人的持仓并不在那条线上。
教训是反直觉的。 第一,当一种资产的故事变得无可挑剔时,它的价格往往已经计入了最乐观的后来者。第二,拥挤度是一个比估值更诚实的风险指标:62%的科技持仓集中度本身就是反转信号,而集中度从极值回落的过程,几乎必然以持有体验最差的方式完成。第三,散户在A股的生存空间,正在从“交易型参与”向“配置型参与”收缩。看不懂的行情不跟,管住交易频率,接受自己在速度和信息上的结构性劣势,不是消极,而是对收割机制最理性的回应。
正能量不在于否认收割的存在,而在于承认它之后,仍然选择以更清醒的方式留在市场里。一个投资者真正的进步,往往始于不再把亏损简单归咎于“运气不好”,而是开始追问:在这场游戏中,我究竟是定价者,还是流动性的提供者?
■
撰文 / OR
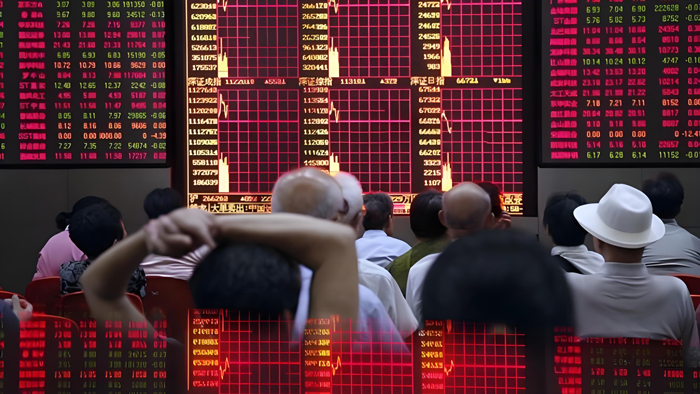
题图来源:AFP/Wang Zhao
相关内容
相关内容

读者评论
金融
2026-11-04 10:05
股市|叙事溢价与拥挤交易:A股散户为何在科技牛市中“被收割”
股市|叙事溢价与拥挤交易:A股散户为何在科技牛市中“被收割”
当“光与芯”把科创50推上260倍市盈率,一场结构性收割已在所难免。
■
2026年7月1日,科创50指数盘中触及2255.25点的历史峰值。三个月后,指数较峰值大幅回落。中证协联合头部券商的抽样统计给出了一个刺眼的对照:2026年上半年,A股活跃散户账户亏损比例落在79%—82%之间,平均收益率-23.6%,收益中位数-25%。同期,科创50上半年大涨64.25%,全市场却有约69%的个股下跌,个股涨跌幅中位数约-14%。
“大市小回调,股民大亏损”的根源,不在于散户“不理性”这个陈旧标签,而在于一种被结构性制造出来的不对称:当公募基金的科技持仓集中度冲到62%的历史极值,当65%的受访散户在二季度末追高买入科技股,当量化资金以3%的流通市值占比贡献了30%—40%的成交额,散户实际上被放置在一个三重挤压的收割结构之中。
第一重挤压来自叙事溢价。AI与国产算力的宏大故事,赋予科技股一种近乎道德正当性的估值豁免。科创50平均市盈率一度攀上260余倍,信息技术板块平均约130倍,而沪深300仅为14倍。当估值不再以盈利为锚,买入行为便从“投资”滑向“对叙事的信仰投票”。信仰不需要安全边际,只需要后来者。
第二重挤压来自拥挤交易。国盛金工统计显示,截至2026年6月底,主动权益基金配置电子行业权重达42.73%、通信行业16.75%,科技板块整体配置权重突破62%,领先第二名大制造板块近48个百分点。光模块龙头中际旭创被2828只主动基金共同持有,持股总市值位居主动基金全部持股之首。集中度本身不创造价值,只创造价差;而价差的另一端,需要有人接棒。
第三重挤压来自微观速度差。量化私募以约1.83万亿元的规模、3%左右的A股流通市值占比,贡献了每日30%—40%的交易额,在小盘股中占比超过一半。南京大学商学院安同良教授团队的研究拆解了一种典型手法:量化先拉出“放量突破”的技术形态,吸引散户追入,随后以每天1%—3%的斜率缓慢派发,持续二三十天,迫使散户割肉离场,再低位接回筹码。这不是基本面的博弈,而是速度与信息的不对称收割。
散户并非没有尝试适应。2026年上半年,散户直接交易个股的日均成交占比一度降至18.6%左右,为2018年以来低点(该口径来自多家财经媒体的统计,并非交易所官方发布)。但“不交易”并不能免疫于收割——个人投资者仍持有约35%的流通市值,在指数被少数权重股和机构配置方向拉起的行情中,多数人的持仓并不在那条线上。
教训是反直觉的。 第一,当一种资产的故事变得无可挑剔时,它的价格往往已经计入了最乐观的后来者。第二,拥挤度是一个比估值更诚实的风险指标:62%的科技持仓集中度本身就是反转信号,而集中度从极值回落的过程,几乎必然以持有体验最差的方式完成。第三,散户在A股的生存空间,正在从“交易型参与”向“配置型参与”收缩。看不懂的行情不跟,管住交易频率,接受自己在速度和信息上的结构性劣势,不是消极,而是对收割机制最理性的回应。
正能量不在于否认收割的存在,而在于承认它之后,仍然选择以更清醒的方式留在市场里。一个投资者真正的进步,往往始于不再把亏损简单归咎于“运气不好”,而是开始追问:在这场游戏中,我究竟是定价者,还是流动性的提供者?
■
撰文 / OR
题图来源:AFP/Wang Zhao
相关内容
相关内容
读者评论OR
读者评论
OR
2条评论,1人参与。

在移动设备生成「OR」
app:
OR 启用新域名> |
特别推荐
最受欢迎


分享:


■ 或者, 留一段影像,回一曲挂牵。丝丝入扣、暖暖心灵 ,需飘过的醇厚与共。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
■ 或者,热烈空雨伴芬芳泥土;绿绿生命缠锐意骄阳。
回望,回望,一马平川红酒飘散断归途。
■ 或者,灰蒙蒙空气重回道指一万四千点。滚动时光,照进现实,流逝过往,回归未来。
2条评论,1人参与。